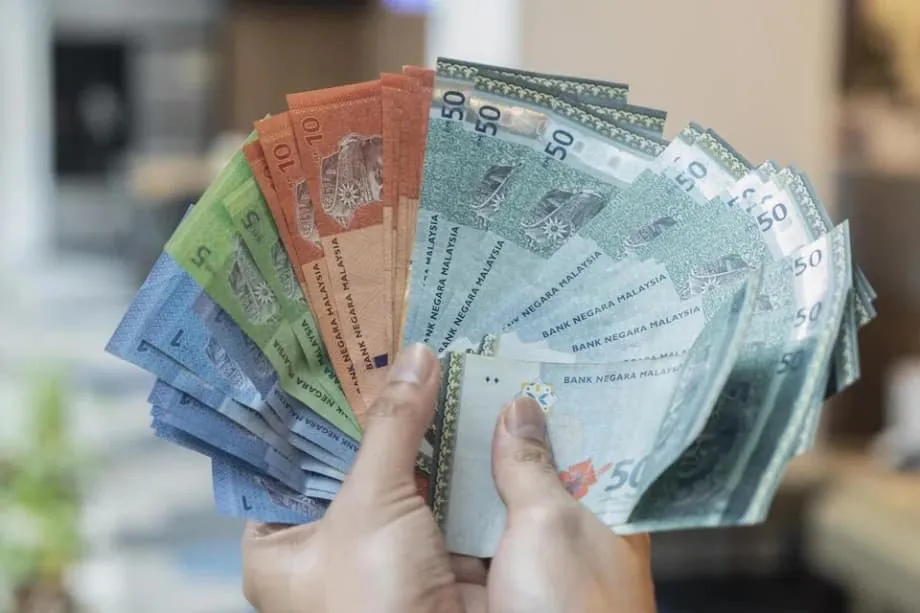
政策稳健、增长前景向好,令吉走强
11月7日,马来西亚令吉升至13个月来的最高水平,兑美元一度触及约4.1720。此前,马来西亚国家银行维持隔夜政策利率不变,投资者也下调了对国内降息的预期。截至目前,令吉2025年累计升值超过7 percent in 2025,连续第二年成为亚洲表现最佳的货币;其涨势不仅体现在兑美元汇率上,也延伸至多种地区货币。
目录
多重因素共同推动令吉走强。美元走软、利差收窄、市场对马来西亚经济增长前景重拾乐观,以及对财政纪律和政治稳定的认可,都支撑了对令吉资产的需求。央行维持政策稳定,加上10月外国债券资金流入(此前9月为流出),进一步扩大了支撑面。区域市场环境也带来助力。新加坡今年两轮宽松政策后,新元走软;印尼盾则受到财政赤字担忧、外国债券抛售和国内降息的压力。
令吉兑周边货币的涨幅尤为显著。令吉兑新元升至2022年9月以来最强水平,兑印尼盾则创下新高。今年马来西亚在岸市场流动性有所改善,日均成交额约为20 billion US dollars,较2020年至2024年的平均水平高出40%以上。市场深度增加,让出口商和投资者更容易进行交易,有助于降低日内波动、提振信心。
令吉走强的动力
令吉升值反映了全球和国内多重因素。投资者预期美联储今年晚些时候将调整政策,美元因此失去动能。与此同时,马来西亚宏观经济形势更趋稳定,国内需求支撑经济增长,通胀受控,经常账户继续保持顺差。这些趋势共同推动资金回流令吉资产。
与美国的利差收窄
利差往往会影响货币资金流动。当美国与马来西亚之间的利差收窄时,持有美元资产的套息优势减弱,资金可能转向收益更高或更稳定的替代资产。马来西亚国家银行在最近一次会议上将隔夜政策利率(OPR)维持在2.75 percent。随着就业数据走弱、美元指数跌破100,市场越来越确信美联储将在12月开始降息。利率预期之所以重要,是因为它会改变相对收益率和全球风险偏好前景。
马来西亚无需跟随美联储加息来捍卫本币。当地通胀温和,实际政策利率为正,这让央行可以在不收紧政策的情况下优先维持稳定。如果美国利率从当前水平回落,而马来西亚利率保持不变,利差将进一步收窄。通常而言,这种情况会提升令吉存款和债券的相对回报,从而支撑令吉。
储备增加,市场流动性改善
外汇市场深度增加、韧性增强,为这轮涨势提供了支撑。马来西亚净国际储备在4月底升至约94.7 billion US dollars,为近三年来最高水平。储备增加,加上央行净远期空头头寸回落,增强了马来西亚在全球市场承压时平抑波动的能力。投资者通常会青睐能够吸收大额资金流动、避免市场剧烈失序的市场。
流动性同样重要。根据央行数据,2025年在岸外汇日均成交额约为200亿美元,比近年水平高出40%以上,反映出口商、本地机构和全球基金积极参与。流动性池更深,有助于降低交易成本、缩小买卖价差,并鼓励企业增加对冲。长期来看,这些市场微观结构的改善能够提升货币在不同周期中的韧性。
出口商结汇与收益汇回
政策引导也发挥了一定作用。政府鼓励政府关联企业和投资公司将更大比例的海外收益兑换成令吉,用于本地投资和分红。大型企业为满足本地融资需求而出售美元时,会增加对令吉的需求,并有助于抑制离岸投机。出口商也利用汇率走强,更积极地结汇。
这些资金流动与改善中的经济增长前景相互作用。2025年第一季度,马来西亚经济增长4.4 percent,主要由国内需求带动,同时受益于电气和电子产品出货增长以及旅游业持续复苏。整体通胀率降至1.5 percent,核心通胀率则小幅升至1.9%,这种组合有助于维持购买力,无需迫使政策大幅调整。央行第一季度评估报告可在此查阅。
表现领先区域同业
令吉的出色表现已在亚洲各地显现。令吉兑新元收复失地,回到2022年底以来的水平。新加坡金融管理局在1月和4月放宽政策,令新元贸易加权升值速度放缓。这一变化与马来西亚增长势头增强共同作用,缩小了两种货币的表现差距。兑印尼盾方面,受印尼财政赤字担忧、外国债券资金流出和国内降息影响,令吉创下纪录高位。
与东北亚货币的对比也颇具启示。与全球电子产品周期紧密相关、易受风险偏好变化影响的货币,往往会在全球增长摇摆或美元走强时走弱。马来西亚出口结构较为均衡,通胀框架也获得市场认可,因此在美元周期不同阶段保持了相对稳定。近期外国资金流入马来西亚债券市场,10月流入约1 billion US dollars in October,而9月则流出17亿美元,凸显市场情绪的转变。
全球逆风、关税与贸易
外部环境变化频繁。今年早些时候,关税升级暂时停歇,支撑了东南亚贸易量,并推动区域经济在第二季度增长。此后,新的关税威胁和针对性措施再度带来不确定性。马来西亚通过争取在部分领域获得更有利的条件,并调整供应链布局以增强适应能力,努力降低冲击。报道称,美国对部分马来西亚出口商品征收的关税从最初较高水平下调至19 percent,减轻了制造商面临的部分压力。
马来西亚的贸易前景与中国和美国这两个最大贸易伙伴密切相关。即使中美只是部分达成关税休战,也有助于提振市场情绪,并支持马来西亚中间产品订单。如果美联储开始降息后美元走弱,同时中国经济逐步复苏、人民币走势更加稳定,令吉通常会受益于需求增强和正向的货币溢出效应。
货币走强,谁受益、谁承压
家庭和进口商是较早受益的群体。令吉走强会降低进口食品、燃料和中间产品的本币价格,有助于控制通胀压力。进口资本设备或原材料的企业成本降低,利润率因此得到保护。随着汇率走强,政府以外币计价债务的融资压力也会减轻。
出口商面临的影响则较为复杂。以美元或新元收款的企业,在将收入兑换成令吉时可能面临利润率收窄。许多企业会对部分收入进行套期保值,以降低这类风险;与此同时,令吉走强也能降低进口投入品成本并改善资产负债表。股市表现体现了这种双重影响。马来西亚基准指数在今年大部分时间表现挣扎,但令吉走势趋稳,帮助市场守住关键点位,并在第三季度缩小跌幅;同期外国资金流出也有所放缓。
政策制定者释放的信号
马来西亚国家银行维持政策利率不变,并表示可以接受由基本面而非短期干预支撑的汇率。央行在第一季度评估中还强调,通胀温和、消费有韧性、投资稳定。对于汇率,央行的信息重点在于市场正常运行和保持稳定。央行的官方立场表述明确:
马来西亚国家银行仍致力于确保国内外汇市场有序运行。
市场已注意到这一信号。目前,令吉利率掉期定价反映未来一年政策路径将保持稳定,从而降低了融资成本的不确定性。央行还通过增加储备、改善在岸市场机制,增强了市场的缓冲能力。这些措施有助于维持市场有序运行,但并未暗示央行偏好的汇率水平。
需要关注的风险
货币涨势很少一帆风顺。美元走强仍可能引发令吉回调。年中,随着贸易消息变化和美国经济数据稳健,美元指数回升至接近100,令吉便曾出现回落。在这类时期,全球投资者往往会重新调整新兴市场敞口;即使国内基本面稳定,令吉也可能短暂跑输。
美国利率走势仍是关键外部驱动因素。如果劳动力市场疲软程度超出预期,美联储可能加快降息步伐,这将利好令吉。若降息周期更慢或幅度更小,较大的利差将得以维持,并支撑美元。美国财政争端和债券市场波动又增添了一层不确定性。就近而言,鉴于马来西亚与中国贸易关系密切,中国经济和人民币走势同样重要。人民币走强往往能支撑区域货币,走弱则可能拖累令吉。
贸易政策也是一个变数。此前关税暂停和休战延期提振了市场情绪,但任何大范围关税冲击都可能减少出口订单、打击投资计划。马来西亚正通过推动供应链多元化、深化国内资本市场和继续整顿财政,努力抵御这些风险。
前景与情景分析
各方预测大致指向令吉逐步走强。多家研究机构预计,令吉2025年平均汇率约为4.10 per US dollar in 2025;如果全球环境保持平稳、美国利率下行,令吉有望接近4.00关口。部分分析师预计,如果经济增长保持正轨、通胀受控且政策执行继续获得市场信任,年末汇率可能接近3.90。另有分析师对2026年持较为谨慎的看法,预计贸易逆风消退缓慢,令吉到年底将达到约4.12。
分析师还强调,美联储降息的时机以及本地政策保持耐心都很重要。CGS国际证券经济学家阿末·纳兹米·伊德鲁斯表示,美联储结束降息后,令吉的公允价值应会重新得到体现。“或许等降息结束后,令吉就能回归公允价值。”较为现实的基准情景是双向波动、整体趋势偏强。全球避险情绪升温时,令吉可能回调;美国收益率下降、中国经济趋稳、国内改革按计划推进时,令吉有望重拾升势。
要点
- 11月7日,令吉兑美元升至13个月高点,接近4.1720;年初至今升值超过7 percent。
- 马来西亚国家银行将政策利率维持在2.75 percent,市场则预期美国降息,推动利差收窄。
- 4月底外汇储备升至约94.7 billion US dollars,为应对波动增添缓冲。
- 2025年在岸外汇日均成交额约为20 billion US dollars,较2020年至2024年平均水平高出40%以上。
- 令吉兑新元走强,兑印尼盾创下历史新高。
- 外国投资者10月重返马来西亚债券市场,此前9月资金流出,为令吉提供支撑。
- 第一季度国内经济增长保持在4.4 percent,整体通胀降至1.5 percent,核心通胀为1.9 percent。
- 关税暂时暂停曾推动区域经济增长,但新措施仍是出口商面临的风险。
- 马来西亚国家银行重申,将致力于维持外汇市场有序运行,而非设定固定汇率水平。
- 基准前景显示,如果美国利率下行、马来西亚政策保持稳定,令吉将逐步升值至4.00至4.15区间。