新加坡为何重设粮食生产目标
新加坡已用两个面向2035年的具体目标取代“30·30”目标。政府如今的目标是,到2035年,本地农场供应全国20%的纤维类食品消费量和30%的蛋白质消费量。纤维类食品包括叶菜类和果菜类蔬菜、豆芽及蘑菇;蛋白质包括鸡蛋和海鲜。2024年,本地农场供应了约8%的纤维类食品和26%的蛋白质。可持续发展与环境部长傅海燕在亚太农业食品创新峰会上宣布了修订后的计划。该计划反映了农场面临的现实,同时将粮食韧性继续列为国家优先事项。
目录
新加坡的大部分食品依赖进口。土地有限、城市人口密集且自然资源匮乏,使这个城邦在全球供应波动时容易受到影响。疫情以及2022年马来西亚暂停活鸡出口的事件,显示价格和供应情况可能迅速变化。本地生产无法取代进口,但能在危机中发挥缓冲作用,也让当局拥有更多稳定供应的手段。
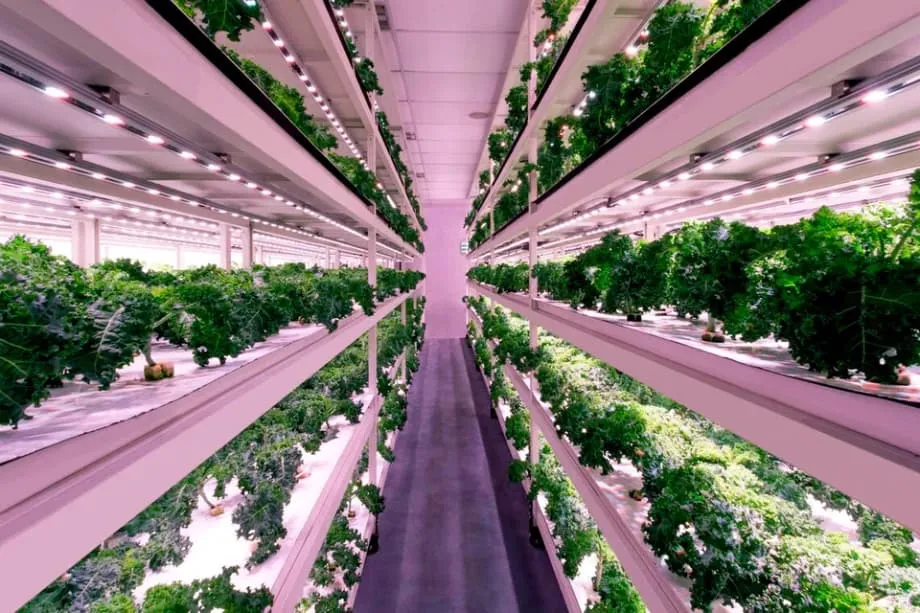
从单一指标转向具体产出目标,为新加坡在当地环境中能够规模化种植的作物设定了更明确的方向。叶菜类蔬菜适合在气候受控的农场和温室中种植。凭借严格的生物安全措施和本地饲料策略,鸡蛋生产已展现出韧性。现代水产养殖则有助于扩大海鲜产量。根茎类作物和鳞茎类蔬菜占地较多,因此不纳入纤维类食品统计。官员称,新目标虽具雄心,但通过更有针对性的政策、更完善的基础设施和持续融资,可以实现。
2035年新目标涵盖哪些内容
具体而言,这些目标侧重于城市农业技术最能发挥成效的领域。纤维类食品包括叶菜类和果菜类蔬菜、豆芽及蘑菇。根茎类蔬菜和鳞茎类蔬菜不在统计范围内,因为它们需要更多土地和更深厚的土壤。蛋白质包括鸡蛋和海鲜,这两个领域都已有成熟的本地生产经验。2024年,本地鸡蛋农场供应了约34.4%的鸡蛋消费量;同年,由于行业重组,蔬菜产量和海鲜产量分别下降约3%和14%。
要在2035年实现20%的纤维类食品目标,产量必须从目前的8%迅速提升。分析人士估计,蔬菜产量每年须增长约9.5%才能达标。新加坡仅约1%的土地划作农业用途,因此扩大生产有赖于提高单产、发展多层农场和提升温室效率,而非开辟大片新农地。
蛋白质目标的起点较高,将依靠水产养殖升级和进一步提高鸡蛋生产效率。一些海上鱼场已经退出或正在转型,导致短期产量下降。从长远看,陆基封闭式养殖和循环水养殖系统能够提高产量并改善生物安全,但需要大量资本和能源。
“30·30”计划为何遭遇阻力
多重因素拖慢了此前2030年目标的推进。疫情后全球供应中断和通胀推高了饲料、能源及建筑成本。随着利率上升,农业科技项目更难获得融资。一些备受瞩目的项目缩减规模或关闭。这些挫折打击了产量和信心。
本地条件也增加了压力。农地稀缺,租期也比其他国家短。许多室内农场需要持续供应稳定、优质的电力,用于照明和气候控制,导致运营成本上升。海上开放式水产养殖则面临天气、藻华和疾病等问题。新的环境标准和许可制度变化,促使一些农场暂停运营、搬迁或退出。2024年,约四分之一的海上农场退出了这一行业。
另类蛋白曾被寄望在2030年前承担更多供给任务。该领域仍具发展潜力,但细胞培养和植物基产品仍面临生产成本高、消费者接受度有限的问题。当局继续支持相关研究,同时明确表示,另类蛋白不属于短期粮食安全目标的范围。
更新版粮食韧性计划的四大支柱
政府更新后的方案名为“新加坡粮食故事2.0”,建立在四大支柱之上:发展适合本地生产的食品、实现进口来源多元化、维持战略储备,并深化全球合作伙伴关系。计划旨在构建有韧性的多元组合,而不是一味追求单一醒目的数字。
储备与供应协议
储备重点包括大米和罐头食品等保质期较长的食品,这些商品可以储存并轮换。贸易方面,新伙伴关系旨在危机期间维持供应。新加坡已与越南和新西兰等国推进协议,以确保供应稳定,并在市场紧张时避免出口限制。2022年马来西亚暂停活鸡出口,显示跨境政策可能迅速影响日常主食供应。
进口来源多元化仍是核心保障措施。向更多供应商采购有助于分散不同地区的风险。发生供应中断时,本地产量可以填补关键缺口,而储备则为调整争取时间。
共享基础设施能否降低农场成本
成本仍是城市农场面临的主要障碍。为降低资本和运营成本,新加坡食品局正在研究建设一座多租户设施,让多家农场在同一屋檐下运营。共享公用设施、冷藏室、包装和加工生产线、废物处理、物流以及现场质量检测实验室,有望带来规模经济。受控环境也能减少虫害和疾病造成的损失。
可行性研究预计需要约12至18个月。当局已开始接洽潜在租户。该构想不同于计划中的林厝港高科技农业食品园区,后者目前面临延误。如果共享设施最终建成,农场筹建时间可能缩短、行政程序有望简化,固定成本也可由多家经营者分摊。
一些业内人士认为,将农场核心基础设施视为公共事业设施,或许能进一步降低成本。按照这一模式,政府为公共服务设施提供资金并出租场地,农民则专注于生产和客户。这种做法已用于交通和公用事业,或许适合土地和电力成本高昂的新加坡。
哪些措施能显著提升蔬菜、鸡蛋和海鲜产量
蔬菜产量稳步增长将来自更优良的种子、气候受控的温室、节水型水培技术和更严格的虫害管理。新目标不包括根茎类蔬菜和鳞茎类蔬菜,因为它们在新加坡难以规模化种植。对于叶菜类和果菜类蔬菜,增产路径则更为明晰。近年来,农场不断调整照明、营养供给和空气流通,每平方米产量因此有所提高。
鸡蛋是目前表现亮眼的领域。本地农场已供应约三分之一的消费量,还可通过建设规模更大、效率更高的鸡舍,加强疾病监测并确保饲料供应链安全来增产。备用电源和农场太阳能有助于应对能源风险。当局计划支持更新鸡群,并推动农场与机构采购方对接,以确保需求量稳定可预期。
经历一年的转型后,海鲜产量需要时间才能恢复。从海上开放式网箱转向陆基和封闭式养殖系统,能够提高产量和稳定性,但需要资金、技术专长和熟练劳动力。为养殖户提供鱼苗并就水质管理提供技术支持的项目,有助于缩短学习周期。
另类蛋白目前处于什么位置
包括细胞培养肉和植物基产品在内的另类蛋白,不计入短期粮食安全目标。生产成本仍然较高,许多消费者也仍偏好传统食品。新加坡继续支持这一领域的研究和监管工作,并在新型食品审批方面积累了经验。从现在到2035年,粮食韧性的重点仍是蔬菜、鸡蛋和海鲜。
从更长远的角度看,生产成本下降、口味改善,或能吸引更多消费者购买这些产品。总部设在新加坡的企业,或许会先在出口市场取得成功,再推动产品在本地广泛普及。目前,另类蛋白不在目标范围内,但仍属于创新发展管线的一部分。
能源、气候目标与粮食韧性成本
对许多城市农场而言,能源是最大的一项开支。新加坡设定了国家目标,计划到2035年将温室气体排放量降至4500万至5000万吨,并在2050年实现净零排放。目前,电力系统主要依赖天然气;由于土地和屋顶空间有限,太阳能所占比例较小。政府正推进清洁能源进口、氢能试验以及先进核能方案研究,以逐步减少排放。
随着电网脱碳,室内农业将受益于更清洁的电力。在此之前,碳税上调和全球燃料价格波动可能推高运营成本。这一矛盾正是新目标的核心:新加坡希望增加本地农产品供应以增强韧性,同时也必须确保农场在能源昂贵时仍能维持运营。提高设备效率、回收热能,以及在可行情况下安装现场太阳能设施,都有助于缓解成本压力。
关注迈向2035年的指标和里程碑
未来一年半左右,共享设施的可行性研究、选址和融资模式将陆续推进。投资者和农民将关注更明确的土地招标、更简化的许可时间表以及可靠的公用事业定价。逐年追踪本地纤维类食品和蛋白质在消费中的占比,可以看出农场是否正在扩大规模。蔬菜方面,每平方米产量和每公斤产品的能耗将是关键指标。鸡蛋方面,生物安全、饲料稳定性以及本地农场满足全国需求的比例至关重要。海鲜方面,从海上养殖转向陆基系统的进展和存活率将反映成效。
贸易方面,新的供应协议、更多元的进口来源以及顺畅的储备轮换,将体现粮食韧性。下一次供应中断将是对这套方案的考验。如果届时价格和供应保持稳定,且突然实施的限制减少,就说明综合策略发挥了作用。
要点
- 新加坡已用新目标取代“30·30”目标,计划到2035年实现20%的纤维类食品和30%的蛋白质自给。
- 纤维类食品包括叶菜类和果菜类蔬菜、豆芽及蘑菇;蛋白质包括鸡蛋和海鲜。
- 2024年,本地农场供应了约8%的纤维类食品和26%的蛋白质。本地鸡蛋农场供应了约34.4%的鸡蛋消费量。
- 2024年,蔬菜和海鲜产量均有所下降,约四分之一的海上鱼场退出了这一行业。
- 仅约1%的土地划作农业用途,因此产量增长有赖于提高单产和建设高效设施。
- 更新后的计划建立在四大支柱之上:发展本地生产、实现进口多元化、维持储备和深化全球合作;近期已与越南和新西兰等国达成新协议。
- 新加坡食品局正在研究建设配备共享服务的多租户设施。可行性研究预计需要约12至18个月。该设施将独立于林厝港园区。
- 由于成本和消费者接受度问题,另类蛋白被排除在近期粮食安全目标之外,但相关研究仍在继续。
- 分析人士估计,要在2035年前实现纤维类食品目标,蔬菜产量每年须增长约9.5%。
- 新加坡的2035年排放目标为4500万至5000万吨。能源成本和电网脱碳进程将影响高能耗城市农场的生存能力。