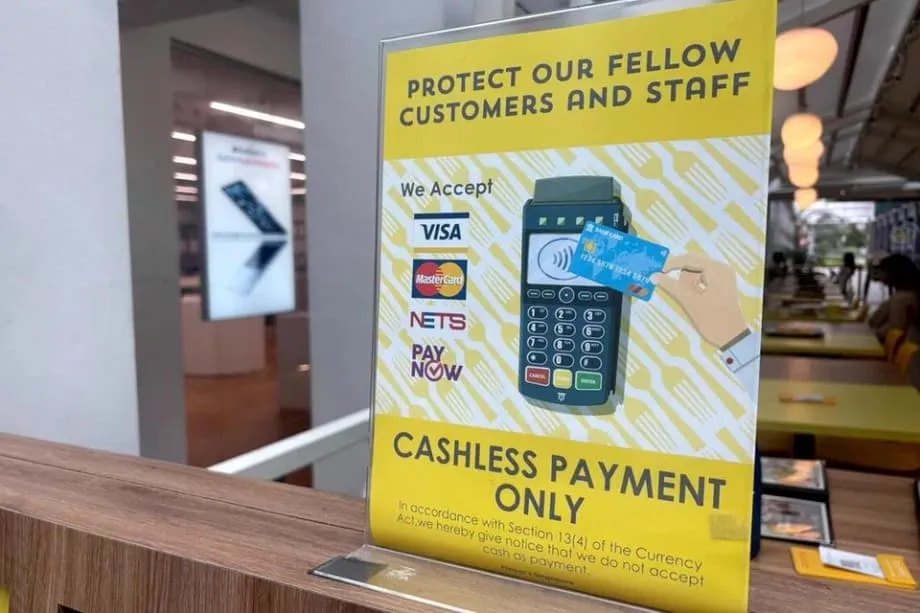
为何新加坡越来越多商店只接受无现金支付
在新加坡,越来越多商店挂出了只接受无现金支付的告示。新冠疫情期间,卫生和效率成为优先考量,这一转变随之加快,许多零售商此后再也没有改回现金支付。这一趋势也反映出新加坡多年来对国家数字支付基础设施的投入,从PayNow和SGQR,到帮助小商户采用支付终端和二维码读码器的补助。对许多店主来说,无现金结账比处理纸币和硬币更简单、更快捷,运营成本也更低。
目录
从硬币到二维码
疫情前,咖啡店和小摊贩常见只收现金的告示。如今,二维码贴纸、非接触式刷卡和手机钱包已成为大多数柜台的标配。2018年推出的国家二维码标准将多种钱包方案整合为一个二维码,让商户无需摆放不同展示牌,就能接受多个应用的付款。银行推出了通过手机号即时转账的服务,支付服务商则在手续费方面展开竞争。这些变化降低了小企业采用销售点系统的门槛;此前,它们往往不愿为此买单。
近期对市中心多家商场的调查发现,如今约七分之一的商店只接受非现金支付。餐饮品牌尤为突出:茶饮连锁店、面包店和快餐亭都在其中,它们已全面改为只接受银行卡、二维码或手机钱包支付。新加坡部分国际连锁咖啡店的特定分店只接受无现金支付,但服务游客或老年熟客的门店仍收现金。一些规模较小的连锁店也已全面转向数字支付,但学生顾客较多、学生可能还没有银行卡的门店除外。
零售商看到的经营优势
店铺经营者指出了几项明显的好处。数字支付缩短了柜台结账时间,让午餐高峰期的队伍流动更快,也减少了找零计算错误。备用现金、每日收银盘点和跑银行存款等工作都不再需要。由于抽屉里的现金减少,盗窃造成的损失也随之降低。疫情期间,卫生方面的优势更加明显,此后也一直是食品经营者宣传的卖点。从成本来看,二维码支付的商户手续费通常低于传统银行卡网络,这有助于小贩、摊亭和微型企业维持利润。
哪些人被落下了,原因何在
对许多消费者来说,这种新常态很方便;但对另一些人而言,它却成了障碍。受影响最明显的有三类人:还没有自己借记卡的青少年、觉得电子支付复杂或有风险的老年人,以及可能没有本地银行卡或银行账户的外籍劳工和家庭帮佣。他们的经历表明,对多数人而言便利的做法,也可能给一些人带来不便。
没有银行卡的青少年
商店改为只接受无现金支付后,依靠零用钱的未成年人可能会被拒之门外。16岁以下的学生通常没有个人借记卡。一些人可以通过与学校关联的工具,或经家长批准使用青少年钱包支付,但覆盖并不均衡。青少年说,相关政策改变后,他们无法在最喜欢的咖啡馆买饮料,也不能和朋友一起买电影票。许多人表示,一到16岁符合资格就会申请人生第一张银行卡,但这仍无法解决他们在初中低年级阶段面临的支付空档。
担心诈骗、觉得操作复杂的老年人
长期使用现金的年长居民,在只接受无现金支付的柜台前可能会感到紧张。有些人难以开通PayNow,或不知道如何将银行卡绑定到手机钱包。另一些人担心遭遇诈骗,更信任纸币和硬币。被告知商店不收现金,可能会让人尴尬,尤其是在排起长队时。老年人常说,他们会转去愿意收现金的商店;也有人希望工作人员耐心指导,让他们能在没有压力的情况下学会操作步骤。
外籍劳工和家庭帮佣
许多外籍劳工通过银行账户领取工资,也能使用二维码付款,但仍有一些障碍。例如,家庭帮佣可能没有本地借记卡,也可能更愿意用现金管理寄回家中的汇款。在只接受无现金支付的队伍里,有些人会请陌生人先代付,再用现金偿还。这种做法既尴尬,也未必安全。对于流量有限或使用较旧手机的劳工来说,钱包应用和身份验证步骤也可能成为难题。
新加坡的数据概况
新加坡是东南亚无现金支付普及率最高的地区之一。如今,大多数商户,无论规模大小,至少都接受一种数字支付方式。对许多消费者来说,银行卡仍是最常见的支付方式。PayNow即时转账广泛使用,摊位上的二维码支付也已成为日常。调查数据显示,年轻消费者最早拥抱数字工具,出门时往往只带手机。与此同时,仍有相当一部分人在日常生活中使用现金,尤其是购买小额商品时,或将现金作为预算管理工具。
研究也显示,商户一侧正在发生变化。许多小企业减少了柜台现金处理,甚至完全取消。店主提到结账更快、对账更方便、风险更低。不过,消费者表示,如果不能按自己偏好的方式付款,他们就会转去别的商店。仍随身带现金的消费者与不再收现金的商户之间的落差,如今已成为一些商场和美食广场里显而易见的不便。
可靠性和韧性仍是薄弱环节
全面转向数字支付会带来单点故障风险。银行或网络发生中断时,不收现金的商店可能会陷入停摆。近年来,新加坡发生过多起引人关注的银行服务中断,导致二维码转账、钱包充值,甚至部分银行卡交易数小时内无法使用。采用只收无现金支付模式的商户报告称,这造成了销售损失和顾客排队时的不满。只依赖某一个应用的消费者则不得不仓促寻找替代办法。
因此,许多技术专家和企业主主张建立冗余机制。保留不止一种数字支付渠道,可以降低单一服务商故障导致支付瘫痪的风险。接受至少一种支持离线支付的方式,或留一笔小额备用现金,以应对故障期间的特殊情况,也能增强韧性。餐饮经营者可以在午餐时段系统故障期间暂时采用手工记账,待系统恢复后再结账。培训一线员工冷静处理这些情况,也有助于安抚顾客。
具备韧性的支付安排
- 支持多种支付渠道,例如同时接受银行卡和PayNow二维码,而非只支持一种应用。
- 留一笔小额备用现金以应对突发情况,并明确说明何时使用。
- 在可行的情况下,采用支持离线支付的储值方式,例如可用于小额消费的交通卡。
- 为短时故障准备人工备用流程,例如先记录订单,待系统恢复后再结账。
- 张贴清晰告示,说明接受哪些支付方式,以及发生中断时顾客应如何处理。
- 及时核对例外交易以避免争议,并查看故障记录以改进流程。
规则、权利与商户的选择
法定货币地位意味着中央银行认可纸币和硬币可用于清偿债务,但并不意味着所有情况下私营商店都必须接受现金支付。在新加坡,零售商通常可以自行决定接受哪些支付方式,只要告知顾客即可。因此,既有只收现金的告示,也有只接受无现金支付的告示。交通等面向公众的服务有各自的规定,并已逐步转向数字化车费支付和充值。游客较多的地区往往仍收现金,因为游客可能没有本地电子钱包。
政府机构在推动数字支付普及的同时,也继续致力于促进包容性。补助帮助小企业采用支付终端和二维码收款。国家二维码标准让柜台两端的使用都更加简单。数字大使和社区中心开设课程,帮助老年人使用银行应用并识别诈骗。学校和银行则提供青少年账户和消费追踪工具。重点是帮助不太熟悉科技的人跟上步伐,而不是在大多数人继续前进时将他们落下。
国际比较与经验
一些国家提供了值得警惕、也有借鉴意义的例子。瑞典迅速普及数字支付,但后来要求银行确保各地区都能获得现金服务,以免农村居民和老年人被排除在外。中国的超级应用通过日常实用服务,让各年龄段人群普遍使用二维码支付。日本推动数字化工资发放和全国无现金支付计划,但普及程度仍参差不齐,因为许多企业仍偏好熟悉的做法,也担心系统成本。印度的UPI建立了免费、即时且互通的银行间转账网络。凭借简单的二维码和手机就能轻松使用,这一网络已扩展到每月数十亿笔交易,惠及小商户和普通民众。
监管方面也存在不同选择。美国一些城市要求商店接受现金,以防止歧视没有银行账户的居民。新加坡没有采取这一路径,而是倾向于由市场主导,同时加强公众教育和支持。成功模式的共同点很明确:让小商户能够轻松使用支付服务,让家庭能以安全、低成本的方式参与,并保留备用方案,确保系统在某个环节故障时仍能运转。
给消费者的实用建议
青少年
向父母或监护人了解16岁时可申请、附带借记卡的青少年银行账户。在此之前,可以考虑与家长账户关联的学生钱包平台,或允许在食堂及部分商户使用非接触式支付的学校项目。包里备少量现金,以防钱包应用故障或商店只收现金。学会识别商户的官方二维码,并在转账前核对收款方名称。
老年人
先从一个信任的银行应用和一种支付方式开始,例如使用手机号进行PayNow转账。找个清静的时候和家人一起练习,不要等到柜台繁忙时才尝试。设置强密码,避免点击陌生人发送的支付链接。开启交易提醒,以便确认每笔付款。备一些纸币,用于诊所、市场摊位及应急备用。如果商店不收现金,而你还没准备好用手机付款,可以礼貌地向店员求助,或选择附近愿意收现金的商店,同时逐步建立信心。
外籍家庭帮佣和外籍劳工
如果条件允许,可以开立本地银行账户并开通带提醒功能的手机银行。如果不想持有信用卡,可以考虑由雇主通过PayNow或银行转账充值的预付借记卡。日常出行和小额购物时,交通储值卡被广泛接受,也可在充值机上充值。汇款时,比较不同数字服务的手续费,并在汇出前仔细核对收款人信息。
游客
随身带少量新加坡元,以应对只收现金的场所,或银行卡偶尔设有最低消费额的情况。购物中心和景点普遍接受国际银行卡。许多摊位接受二维码支付,但通常需要使用绑定银行账户的本地电子钱包。购买一张交通储值卡,既方便搭乘公共交通,也可用于部分便利店消费。如果看到只接受无现金支付的告示,而你没有兼容的支付方式,店员通常可以告诉你最近的自动取款机或收现金的商店在哪里。
要点
- 受效率、卫生和较低运营成本推动,餐饮和零售场所只接受无现金支付的做法日益普遍。
- 二维码收款以及SGQR、PayNow等国家级工具,让小商户更容易、更低成本地转向数字支付。
- 没有银行卡的青少年、偏好现金的老年人以及部分外籍劳工,最容易受到只收无现金支付柜台的影响。
- 大多数商户接受数字支付,许多消费者也每天使用,但仍有很大一部分人在部分购物时使用现金。
- 银行或网络中断可能导致只接受无现金支付的商店停摆,因此采用冗余渠道和简便的备用方案有助于提升韧性。
- 新加坡的商店通常可以自行选择接受的支付方式,公共项目则着重于促进包容和开展培训。
- 海外经验表明,在推广简单、互通的数字支付渠道时,保留获取现金的备用途径也很重要。
- 消费者可以通过申请青少年银行卡或钱包、为老年人提供友善培训、使用预付借记卡以及备少量现金来做好准备。