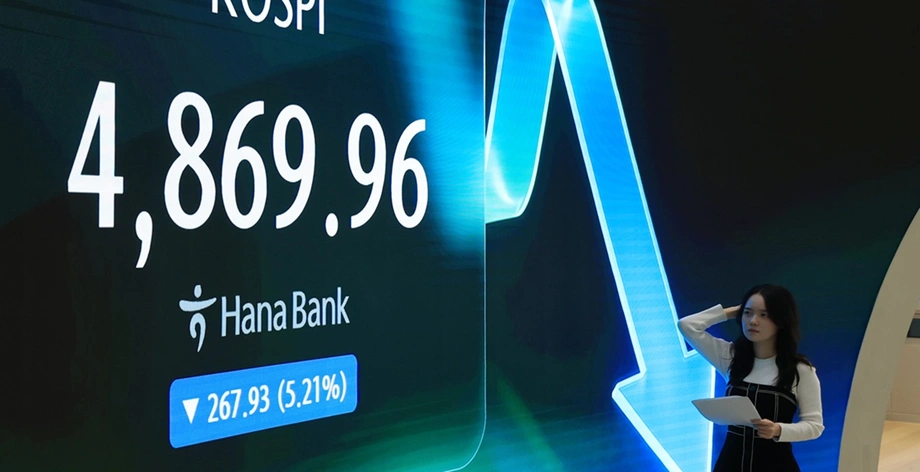
韩国基准指数跌破关键里程碑
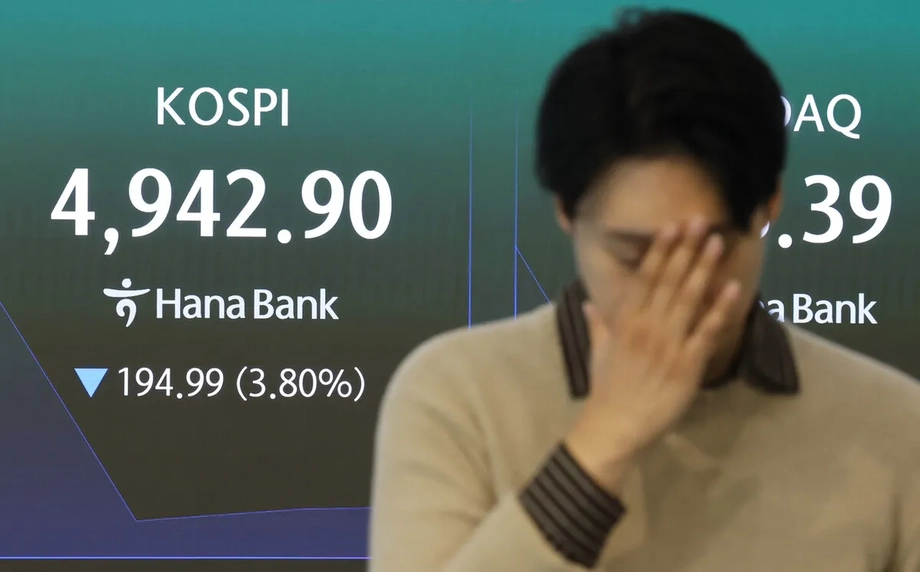
韩国基准股票指数在2026年11月20日跌破了具有心理重要性的5,000点关口,收盘下跌267.93点,跌幅5.21%,报4,869.96点。此前该指数经历了动荡的一周,海外资金大量抛售,科技股普遍回撤,导致韩国综合股价指数(Kospi)的总市值跌破4万亿韩元大关,降至39,913.977亿韩元。这一向下走势延续了当地股市的艰难时期,呼应了去年科技股价格受袭之后市场上出现的暴跌,当时Kospi遭受了沉重的周跌幅。更广泛的下跌波及了主板和二板市场,随着交易所触发自动交易熔断机制,监管部门随即进行干预。
上午11点54分,随着卖方侧车(sidecar)机制被激活,主板交易经历了一次突然暂停,程序化卖单被冻结五分钟以平抑市场。随着抛售压力加剧,规模较小的科斯达克(Kosdaq)指数也在下午1点28分触发了类似的自动保护机制。科斯达克收盘下跌39.13点,跌幅5.71%,报645.68点。此次剧烈抛售反映了投资者对人工智能投资可持续性以及瞬息万变的全球货币政策格局的深切焦虑,在此之前,本月早些时候Kospi就已经跌破了5,000点的门槛,延续了此前的下行势头。
华尔街压力与半导体下跌
国际市场冲击直接导致了国内市场的低迷,纽约隔夜交易时段,各大指数在科技板块修正的重压下大幅回撤。以科技股为主的纳斯达克指数下跌2.49%,标普500指数下跌1.92%,道琼斯工业平均指数下跌1.41%。这些全球范围内的亏损,加上对人工智能基础设施融资的不确定性、对芯片出口的监管审查以及关键科技公司高层领导层变动的疑问,进一步加剧了市场的动荡。费城半导体指数在同一交易窗口内下跌5.28%,将即时的下行压力传导至韩国各大出口商。
国内半导体巨头首当其冲地承受了外资流出的冲击。三星电子收盘报183,100韩元,日跌幅7.01%;SK海力士下跌5.92%,收于1,113,000韩元。其他大型科技和工业供应商也经历了严重回调,三星电机(Samsung Electro-Mechanics)下跌12.54%,三星电子优先股下跌8.38%。分析师指出,这种负面情绪迅速从存储芯片制造商蔓延至相关零部件供应商、电力设备提供商以及金融股,逆转了此前秋季由强劲企业财报支撑的近期涨幅,例如SK海力士创纪录的利润数据曾一度推动该指数突破6,000点大关的时期。
随着全球避险情绪升温,外国机构投资者成为主要的净卖出方,抛售了大量国内股票。在主板市场上,外国投资者录得巨额净卖出,同时机构参与者也减少了其股票敞口。散户投资者介入并接盘了相当一部分被抛售的股票,但其净买入量不足以抵消整体的下跌趋势。市场参与者指出,激进的外资抛售源于资金从亚洲科技供应链中进行结构性撤离,而非当地个别企业的业绩令人失望。
交易日程周报详述
导致11月20日市场下跌的交易时段序列揭示了韩国交易所内不断加剧的波动性和持续的下行压力:
- 11月16日:Kospi低开并扩大跌幅,收盘下跌3.59%,报5,100.50点,由于华尔街科技股在领先人工智能公司领导层不确定性的背景下回撤。
- 11月17日:该指数进一步下跌2.59%,即132.02点,收于4,968.48点,约九个月来首次跌破5,000点里程碑。
- 11月18日:市场尝试谨慎企稳,但外资继续撤出大盘科技股。
- 11月19日:对即将发布的宏观经济数据和收紧出口规则的持续担忧,使得二级和一级板块维持在窄幅区间内。
- 11月20日:各板块抛售显著加速,导致指数暴跌5.21%至4,869.96点,并触发了Kospi和Kosdaq的双边自动侧车机制。
评估潜在流动性与保证金压力
随着市场调整的加深,国内金融缓冲面临显着压力,散户投资者遭遇了更多的追加保证金通知(margin call)和强制平仓风险。金融当局此前曾将抵押品维持率义务的临时豁免期延长至2027年1月31日,以缓冲投资者免受价格突然下跌的影响,但这一措施对剧烈的抛售潮起到的缓解作用有限。信贷融资余额在10月和11月明显收缩,表明随着散户参与者减少借入资金以满足保证金要求,去杠杆化过程正在稳步进行。
11月初,投资者存款徘徊在89万亿韩元左右,这表明国内机构和散户资金吸收大量外国股票抛售的能力有所下降。养老金基金和国内机构买家的净买入量相对温和,无法与海外资金流出的规模相匹配。这种流动性失衡凸显了国内资本市场对外国证券投资流向的高度依赖,尤其是在推动总市值大部分份额的半导体和高带宽存储器领域。
全球监管逆风与半导体政策
国际贸易政策和监管行动给投资环境增添了更多复杂性,尤其是在先进半导体供应链方面。美国的监管动态,包括限制外国实体通过第三方数据中心远程访问先进人工智能芯片的拟议规则,给硬件制造商带来了新的合规疑问。市场分析师指出,对出口合规性和贸易限制的审查力度加大,往往会放大持有韩国科技资产的海外投资组合经理的避险情绪。
对大规模数据中心项目实际投资回报率的担忧也影响了市场情绪,这与今年早些时候围绕OpenAI营收数据的疑问曾一度扰乱半导体估值的争论如出一辙。尽管存储芯片制造商继续受益于生成式人工智能系统所需的专用组件的强劲需求,但在向上游供应商和设备制造商投入更多资金之前,投资者开始要求提供终端用户盈利能力的更清晰证据。
即将发布的经济指标与市场催化剂
市场参与者目前正密切关注可能决定未来几周股票价格走势的关键国内和国际日历事件。美国商务部计划发布个人消费支出价格指数,这是政策制定者密切关注通胀趋势和利率指导的重要指标。在国内,韩国银行(Bank of Korea)将召集其货币政策委员会,审议基准利率和经济增长预测。
分析师认为,全球通胀数据的任何缓和或来自外汇市场的稳定信号,都有助于减轻债券收益率压力并鼓励外资逐渐回流。然而,在外资抛售压力消退且大盘芯片股建立坚实的技术基础之前,预计国内市场对外部科技板块走势和宏观经济数据发布的敏感度仍将保持高位。
要点总结
- 2026年11月20日,韩国综合股价指数(Kospi)下跌5.21%,收于4,869.96点,跌破5,000点门槛。
- 总市值数月来首次跌破4万亿韩元,达到3,991.3977万亿韩元。
- 交易时段内,Kospi和Kosdaq指数均触发了自动卖出侧车机制。
- 巨额海外资本外流以及三星电子和SK海力士等主要半导体股的持续疲软推动了市场亏损。
- 即将发布的经济数据(包括美国通胀数据和韩国银行政策会议)依然是近期市场前景的核心。