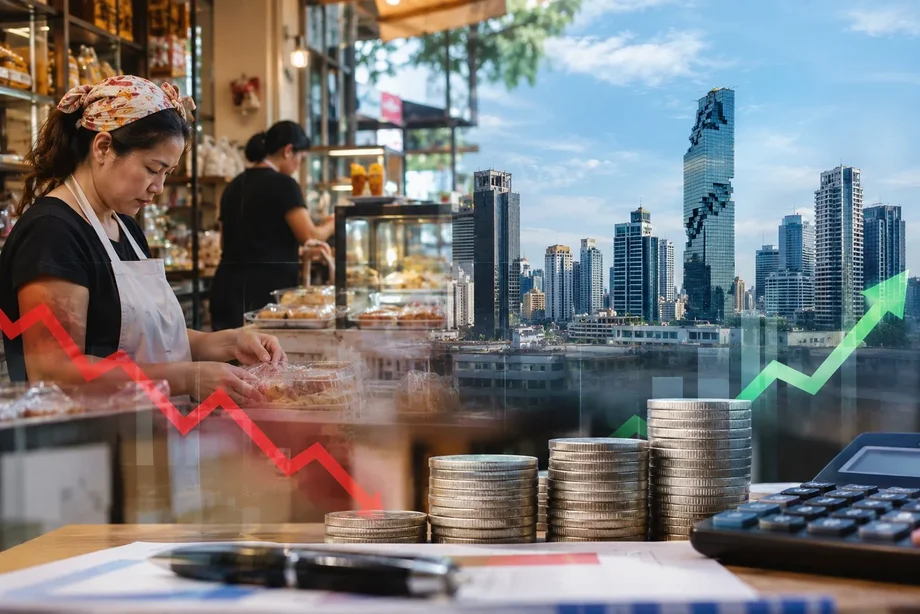
泰国信贷格局中的鸿沟日益加深
泰国的小微企业经营者超过320万家,占所有企业注册数的99.5%,并支撑了近70%的国家就业。尽管其经济足迹如此沉重,但小企业却在长达四年多的信贷紧缩中挣扎求生。大型企业获得了充足的融资以投资先进技术,而中小企业则面临严苛的贷款标准,这限制了它们的运营增长和生存。这种不均衡的金融准入凸显了国民经济中不断扩大的分化,大公司高歌猛进,而较小的本地商户和服务提供商则进一步落后。
泰国银行(泰国央行)于2026年11月17日发布的官方数据详细说明了第三季度商业贷款的鲜明对比。商业银行贷款总额较去年同期增长4%,较上一季度2%的增长率有所改善。然而,整体扩张掩盖了企业借款人与小型创业者之间严重的背离。在大企业投资和对新技术的巨额开支的推动下,大企业贷款猛增10.4%。相比之下,针对小型商业企业的贷款下降了4.2%,标志着自2022年第三季度以来连续第十七个季度出现收缩。
理解K型经济复苏
经济学家用“K型复苏”一词来描述经济衰退后经济不同部分向相反方向发展的状况。在现代泰国,资本雄厚的大企业乘着由数字投资和政府支持的基础设施项目推动的上升轨道前行,而小企业则在沉重债务和疲软消费购买力的压力下向下滑落。这种差异在行业贷款数据中清晰可见,高科技行业蓬勃发展,而传统的零售和旅游业经营者则艰难维持生计。
大型企业借款人在第三季度获得了广泛的融资,特别是在人工智能和先进数字基础设施等新兴领域。与去年同期相比,对从事人工智能和智能技术企业的贷款飙升了78%,尽管其基数较低。制造、建筑和旅游相关的大型企业也增加了借款,以支付不断上升的运营费用和原材料成本。与此同时,零售贸易和酒店行业的小型经营者发现自己无法获得营运资金,从而被挡在更广泛的经济复苏之外。
不良贷款负担不断加重
当借款人未能按计划偿还贷款超过90天时,银行会将这些债务归类为不良贷款,通常被称为坏账。整个银行部门的信贷质量反映了更广泛的经济鸿沟,大企业的坏账保持在较低水平,而由于贷款组合萎缩,小型企业的违约率看起来被虚高了。所有商业银行投资组合中的不良贷款总额为5352亿泰铢,占信贷总额的2.82%,而被归类为第二阶段的关注类贷款比例则降至6.68%。
大企业的坏账得到了严格控制,仅占该类贷款总额的1.3%。小企业坏账攀升至9.1%,高于上一季度的8.91%。泰国央行官员解释说,这一高比例主要源于小企业信贷总量的萎缩,而不是由于新违约潮的突然爆发。由于小企业贷款的整体池子继续收缩,即使违约债务的实际货币价值保持稳定,不良贷款的统计比例也会上升。
盈利调整背景下的银行板块整体稳定性
尽管信贷环境不均衡,但在严格的监管资本要求和巨额财务储备的支撑下,商业银行仍保持着强健的财务缓冲。截至第三季度末,被称为BIS比率的资本充足率保持在风险加权资产的20.1%的强劲水平。银行还维持了191.9%的不良贷款拨备覆盖率,这意味着其账面上每有一泰铢的坏账,就拥有近两泰铢的准备金。流动性覆盖率远高于监管最低标准,确保金融机构具备充足的吸收经济冲击的能力。
与上一季度相比,商业银行系统的净利润下降了16.9%。利润收缩主要由于第二季度收取的季节性股息收入以及市场收益率变化引发的债券估值变动。随着政策利率下降,净利息收入也比去年同期下降了6.6%,导致净息差从早年约3%收窄至今年前九个月2.38%至2.4%的区间。
央行新战略与定向融资
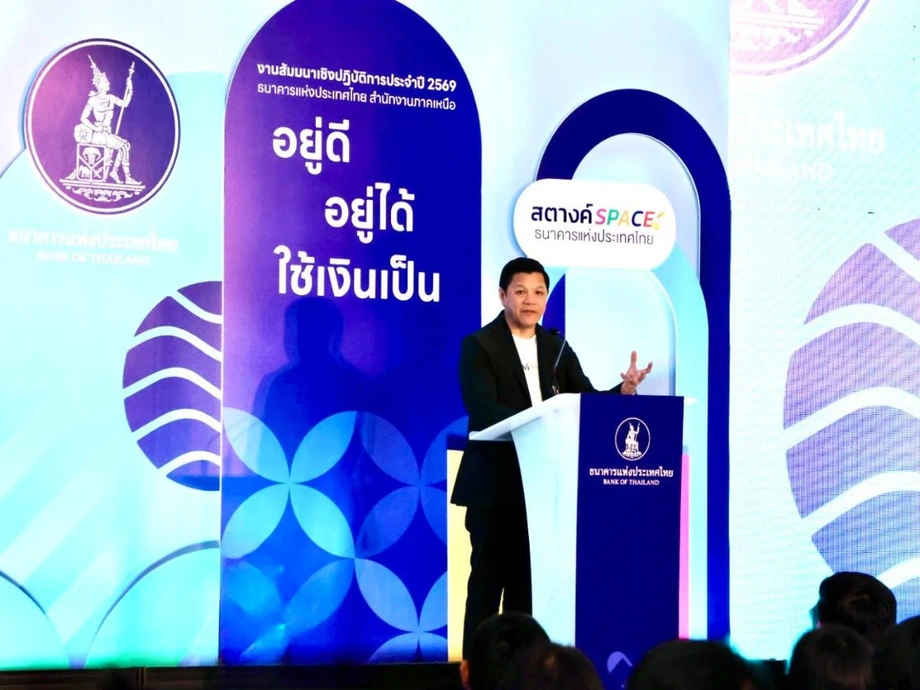
应对长达十七个季度的信贷低迷需要的不仅仅是标准的货币政策调整,这促使央行直接干预结构性信贷机制。泰国央行行长维泰·拉塔纳功(Vitai Ratanakorn)概述了一项通过协同干预重塑金融生态系统的全面战略。在谈到结构性改革时,央行行长强调,仅靠传统的银行信贷注入无法解决小商贩和独立经营者面临的深层运营挑战。
小企业面临的问题与实体经济息息相关,触及的是商业能力、效率和生产力,而不仅仅是简单的流动性或资金短缺。
为了弥合贷款人和借款人之间的鸿沟,央行筹备了三项重大举措,以彻底改变小企业的信贷准入。第一个机制涉及启动一个定于2026年12月运行的集中式数字平台,旨在将借款需求直接与感兴趣的金融机构连接起来。这个数字市场旨在消除阻碍商业贷方在主要城市中心之外寻找可行小企业的的信息不对称。先前的制度改革(如央行更广泛路线图中详述的改革)也对大额现金流动引入了更严格的审查,并对零售分期付款产品建立了新的监督框架。
扩大信贷担保与替代数据
央行战略的第二大支柱侧重于风险分担机制,以鼓励商业贷方向有能力的小微经营者发放信贷。通过与泰国信贷担保公司合作,央行旨在通过减少金融机构对金融机构发展基金的出资,每年产生高达2000亿泰铢的新信贷。这种减少释放了资本来吸收潜在的信贷损失,使贷方更有信心批准缺乏传统房地产抵押品申请人的贷款。
第三大支柱引入了替代数据局,将非传统财务记录纳入信贷评估。小商贩和独立服务提供商经常缺乏正式的财务历史,这使得传统银行官员难以评估他们的还款能力。新系统整合了经常性公用事业缴费、电子商务记录和纳税申报单,以更清晰地展现企业现金流。这种数据整合使食品小贩、街头零售商和小店主能够通过日常交易模式证明其财务可靠性。
数字协作与欺诈预防
金融监管机构还加大了保护消费者免受数字欺诈和无牌贷款业务侵害的力度,同时扩大了合法信贷渠道。监管机构与各大移动应用商店和调查机构合作,在掠夺性贷款应用程序接触消费者之前对其进行拦截。这些保护措施建立在先前监控大额现金存款和监管数字支付代币的结构性变革基础之上。当发现非法账户与非法金融计划有关联时,银行会立即冻结该账户并将详细信息记录在集中式欺诈登记册中。
金融科技的快速发展需要监管机构和商业机构保持高度警惕,以保护客户账户免受自动化威胁。跨银行网络部署的高级安全协议成功减少了最近几个季度的未经授权的入侵尝试。当局继续建议公众在下载应用程序或转移资金之前,通过官方验证工具验证金融服务供应商。
概览
- 在大型企业贷款10.4%增长的推动下,2026年第三季度商业银行贷款增长了4%。
- 小企业贷款收缩了4.2%,标志着自2022年第三季度以来连续第十七个季度下降。
- 小企业的坏账率达到9.1%,这主要受总未偿信贷基数缩小的影响,而不是新违约激增的结果。
- 央行保持了20.1%的强劲资本充足率和191.9%的坏账覆盖率。
- 新的政策措施包括集中的信贷门户网站、扩大的信贷担保,以及针对缺乏传统抵押品企业的替代数据评分。