分期付款便利,但家庭现金短缺问题日益加剧
一项针对泰国北部17个府1,406人的调查,揭示了泰国央行推动规范“先买后付”(BNPL)贷款背后的财务压力:北部约40%的家庭收入低于支出,全国这一比例约为32%。
目录
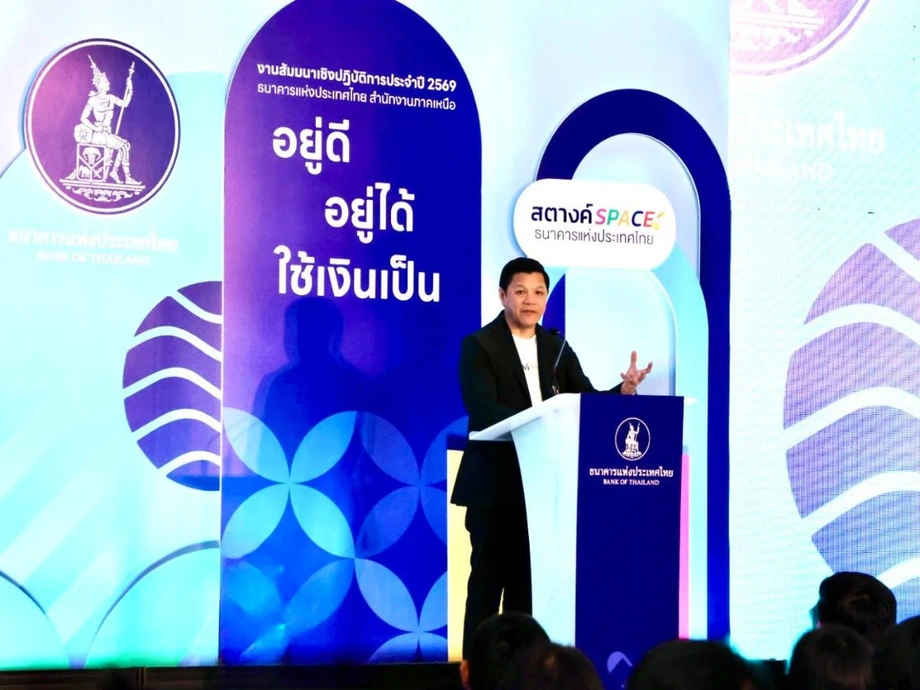
调查结果于2026年11月16日在清迈的泰国央行北部办公室举行的一场财务健康研讨会上公布。结果显示,北部地区家庭收入下滑速度快于全国平均水平,劳动者承担着沉重的受扶养人责任,许多家庭几乎没有可用于应急的资金。
行长维泰·拉塔纳功将这些压力与经济发展不均衡联系起来:增长带来的好处更多地流向某些群体。央行正推动加强对分期信贷的监管,同时开展金融教育、提供债务援助并支持小企业。
一项拟议中的监管框架将限制“先买后付”服务仅向年满20岁的用户开放;每人最高信用额度为20,000泰铢,年度借款成本上限为实际年利率15%。每笔消费都必须在六个月内偿还。
这项提案仍处于草案阶段。官方表述中提到了不同时间安排,包括10月16日至11月15日的征求意见期,以及预计在一至两个月内公布消息,但没有给出已确认的实施日期。对借款人而言,眼下最直接的问题,是信贷获取便利与家庭预算早已捉襟见肘两者叠加。
“先买后付”通常简称BNPL,允许消费者先拿到商品,再稍后付款或分期偿还。单笔分期看起来可能负担不重,但多笔消费同时分期,会让留给食品、房租和现有债务的钱大幅减少。
拟议规则将带来哪些变化
政府副发言人拉丽达·佩尔瓦塔维表示,这份草案由财政部与泰国央行共同提出,财政部由财政部长埃克尼蒂·尼提塔纳帕拉执掌。拟议中的保护措施不止涉及广告所称的利率。
- 借款人必须年满20岁。
- 每人最高信用额度为20,000泰铢。
- 借款总成本上限为实际年利率15%。
- 每笔消费的还款期限不得超过六个月。
- 贷款机构须评估借款人的还款能力,并披露利息、费用和还款安排。
- 服务提供商须将购买商品的决定与信贷申请分开,并遵守公平的债务催收规范。
拟议的成本计算方式将纳入各类费用,以及消费者选择分期付款时加收的价格。这一点很重要,因为即使标示的利息费用看起来很低,分期价格更高也会让商品变得更贵。实际年利率按年度计算借款成本,并考虑还款安排的影响。
拉丽达解释了政府对便利数字信贷的立场:
“政府希望人们能够获得便捷、公平的金融服务,但消费者在选择分期付款前,必须了解相关成本和债务义务。”拉丽达女士说。
将购物与信贷审批分开,意味着借款将成为一个独立的决定,而不会隐没在结账流程中。还款能力审查则要求贷款机构考虑客户能否履行还款义务,而不只是关注商品本身的吸引力。
三年间账户数增长逾八倍
泰国央行对八家主要BNPL运营商的数据统计显示,账户数从2021年的60万增至2024年底的491万,增加了431万户,约为起始总量的8.2倍。交易金额年均增长38%。
随着业务扩张,分期借款已进入日常消费场景。维泰举例说,有人分四个月支付一杯106泰铢的珍珠奶茶和一份50泰铢的鸡肉饭。据他介绍,部分BNPL利率高达16%至18%。
相关数据和公告显示,这项业务迅速扩张,随后监管机构推动推出更具体的保护措施:
- 2021年:八家主要运营商的BNPL账户约为60万户。
- 2024年底:账户总数达到491万户。
- 10月16日至11月15日:有关部门公布了草案规则的公众咨询期,但公告未注明年份。
- 2026年11月16日:清迈研讨会公布北部地区财务健康调查结果,并讨论加强BNPL监管。
央行表示,拟议监管的重点是通过购物服务提供信贷的企业。现有业务适用不同的法律安排:持牌数字贷款机构可提供最高20,000泰铢的贷款,利率最高为25%;另一种贷款模式允许提供金额更高、利率上限为15%的贷款。草案将针对BNPL借款引入专门的保护措施。
年轻借款人早早背上债务
维泰表示,泰国约有2,500万人负债。他称,在20至35岁人群中,52.7%背负债务,并指出该年龄组的债务中有27%被归为不良债务。研讨会介绍称,年轻成年人中约有一半负债,而负债的年轻人中每五人就有一人存在不良债务。
这些数据衡量的是不同层面的财务困境:被归为不良债务的金额占比,以及受影响的借款人比例。不良贷款(NPL)是指还款已严重逾期的信贷。
央行担心,年轻人在收入或储蓄尚未稳定之前,就可能陷入借贷困境。多笔消费的分期还款可能与交通、住房和教育开支重叠。一旦还款逾期,下个月的收入就必须同时应付当前支出和逾期债务。
拉丽达在解释拟议的保障措施时,谈到了还款的累积效应:
即使每笔分期金额都相对较小,同时购买多件商品也可能造成超出个人承受能力的财务负担。因此,这项监管举措旨在提高透明度,防止家庭陷入长期债务问题。
维泰的立场是,BNPL服务应在适当保护措施下继续提供。正在考虑的措施包括限制可使用该服务购买的商品,以及设置年龄要求并审查还款能力。
北部家庭为何承受更大压力
根据随地区调查结果公布的数据,北部家庭收入下降了5.5%,全国降幅为2.5%,北部降幅高出3个百分点。该地区约40%的家庭收入不足,约比全国32%的比例高出8个百分点。
北部的抚养比也是全国最高,达到67%。这一比率用于比较儿童和老年人口与劳动年龄人口的数量。比率越高,意味着较少的劳动人口必须供养更多受扶养人,家庭收入承受的压力也越大。
泰国央行北部办公室主任纳特·伦皮卡农介绍了这项针对1,406人的调查。调查发现,不同行业面临的困难各不相同:农民收入不稳定,企业主应急储蓄不足,私营企业员工背负消费债务,公职人员借款负担沉重。
受访者的平均金融技能得分为72.1。结合收入和储蓄数据,这一得分有助于解释央行为何将金融教育与调整财务习惯结合起来。懂得如何编制预算,与收入足以支付必要开支,是同一个家庭问题的两个不同方面。
据研讨会介绍,维泰称泰国整体经济增长了2.4%,同时强调增长成果分配不均。这种模式通常被称为“K型经济”:一些家庭和企业向上发展,另一些则逐渐落后。
农民和小企业的储备资金有限
在北部受访农民中,44%没有足够的钱支付开支。平均每月可用于储蓄的余额仅为643泰铢,73%的人储备的资金不足以应付六个月的开支。
农业收入往往集中在收获季节,而家庭账单全年都要支付。泰国央行北部办公室建议按收入周期分开管理账户,帮助家庭将某一时点收到的钱分摊到下次收入到账前的几个月。
小企业主同样缺乏抵御突发状况的保障。约39%的人资金不足以支付开支,74%没有充足的应急储备。建议措施包括提醒企业主定期检查经营财务状况,并专门留出资金应对意外支出。
信贷可得性也带来压力。维泰表示,对中小企业的贷款已连续15个季度收缩。他还提到,有800亿泰铢的贷款支持面向中小企业,且不依赖政府预算资金。相关介绍没有提供该计划的申请资格规则或详细条款。
中小企业不良债务率为9.7%。对难以获得信贷的企业来说,一个销售不佳的月份就可能迅速演变为无法支付工资、供应商货款或现有贷款的问题。良好的财务习惯有助于业主管理手头现金,而央行的信贷措施则旨在改善资金获取渠道。
固定薪水也难以消除债务压力
北部调查中的私营企业员工同样预算紧张:33%表示资金不足,71%感到债务负担沉重,87%担心未来资金是否够用。
北部办公室建议在发薪时自动储蓄。发薪日将一笔钱转入储蓄账户,可以使储蓄成为月度预算中的固定项目,而不是等消费后再看剩下多少。
政府和国有企业员工的收入更加稳定,但不少人仍背负沉重债务。约64%的人有债务,61%认为债务负担沉重。拟议的应对措施包括在工资单上列明债务还款义务,让员工清楚看到已有多少收入被预先占用。
老年人则面临另一种依赖。央行援引的全国数据显示,60岁及以上人群的人均债务接近500,000泰铢。在北部调查中,60%的老年受访者依靠子女或孙辈提供资金,55%的人储备的资金不足以应付三个月的开支。
北部办公室建议将一笔总额资金安排为按月支付的收入。可预测的定期收入有助于退休人员规划日常开支。调查还发现,尽管老年受访者收入有限且依赖家庭支持,他们对自身财务状况的满意度仍高于其他群体。
学校、雇主和购物平台都能发挥作用
约200名来自企业、教育机构、政府部门、金融机构和公众的人士参加了清迈研讨会。央行在北部办公室设立了Satang SPACE,作为学习经济和个人理财的场所;用户还可通过Satang Story使用免费的财务规划工具。
萨特里维塔亚学校教师瓦奇拉·桑孔安说,亲友在新冠疫情期间陷入困境后,他开始设计金融课堂。学生学习记录收入和支出、区分需求与欲望、计算税款并规划教育费用。家长也会参与大学开支规划,北部地区的教师培训则旨在推广这一做法。
梅法銮大学副校长罗姆延·科赛卡农介绍了面向学生和教职员工的金融教育,其中包括帮助负债者和准备退休的人。大学采取的措施包括开发用于评估财务准备情况的网络应用程序、由人力资源团队提供支持,以及与学生共同设计相关活动。
Choice Mini Store高管瓦塔纽·塔纳农介绍了企业与央行、金融机构、SAM债务诊所及金融平台的合作。这些工作将个人理财教育与帮助员工寻找适当债务解决方案结合起来。
购物平台也介绍了现有的审核机制。Lazada Thailand首席执行官瓦里塔·吉亚特皮尼奥猜表示,LazPayLater使用人工智能、消费行为和还款记录来评估信用额度。她承认,分期付款有助于增加订单和消费,尤其是昂贵商品和家电的销售,同时也强调必须谨慎管理家庭债务风险。
新规须与债务援助并行
央行在最初介绍相关问题时称,家庭债务相当于国内生产总值(GDP)的86%;清迈研讨会的介绍则给出80%。GDP衡量经济体生产的商品和服务价值,因此这一比率是将家庭借款与年度经济产出规模进行比较。央行称,近10%的家庭债务属于不良债务。
维泰概述了四项工作重点:家庭债务、中小企业信贷可得性、公平金融服务,以及非法资金流动。金融教育将通过学校和其他机构开展预防工作,债务医生网络则为已经陷入困境的人提供帮助。
北部地区的提议采用了央行所称的“行为助推”,即通过实际调整,让某种财务行动更容易落实。自动储蓄、账户分类管理以及清楚列明债务扣款,能将课堂知识转化为适合个人收入模式的日常习惯。
BNPL规则将针对新增借款发生的环节。债务援助则应对现有债务,企业支持和家庭收入决定人们实际能够偿还多少。面对每月入不敷出的北部家庭,这些工作需要协同推进。
要点
- 北部约40%的家庭收入低于支出,全国这一比例约为32%。
- 一项覆盖北部17个府、1,406名受访者的调查发现,多个行业群体的应急储备有限。
- BNPL规则草案拟将最低使用年龄设为20岁,信用额度上限设为20,000泰铢,实际年成本上限设为15%,并要求在六个月内偿还。
- 八家主要运营商的BNPL账户数从2021年的60万户增至2024年底的491万户。
- 央行正将信贷监管与债务援助、有针对性的金融教育和实用储蓄习惯结合起来。
- 拟议的BNPL框架尚无已确认的实施日期。