随着信贷改革推进,大额现金交易将面临更严格审查
泰国计划加强对大额现金交易的审查,为先买后付服务推出新牌照,并制定与泰铢挂钩的数字代币规则。泰国央行正扩大相关举措,以支持借款人并加强金融监管。
目录
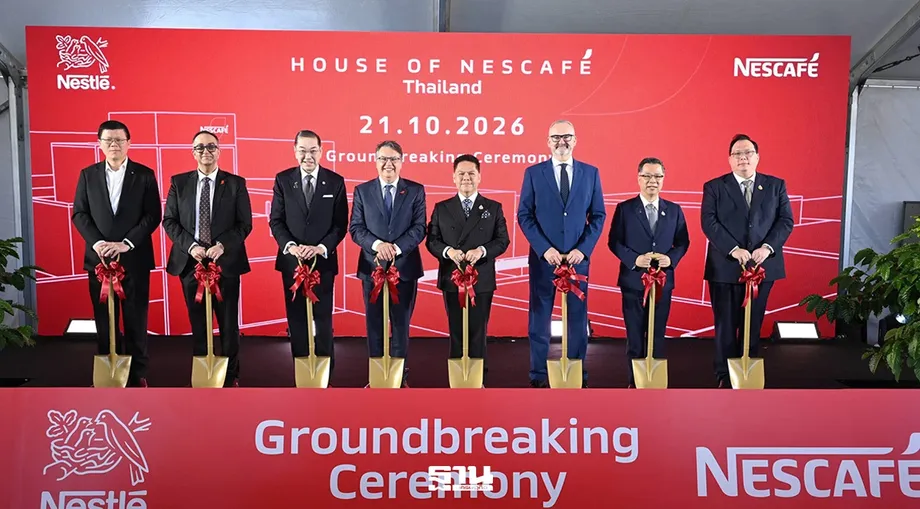
行长维泰·拉塔那功于2026年10月29日在“行长连线”活动上介绍了这项计划。2026年11月至2027年3月期间拟实施的措施包括:监管金额超过1,000万泰铢的黄金现金买卖;拟将分期信贷额度设为2万泰铢;以及建立一个连接小型企业与贷款机构的中央平台。
央行更广泛的路线图整合了九项措施和工作方向。2027年的工作重点包括家庭债务、中小企业信贷可及性,以及加强对银行业以外金融企业的监管。
一项更早实施的调整将于2026年11月1日生效。泰国央行第57/2569号公告规定,银行分行须对同一天累计达到或超过500万泰铢的现金存款,以及其他纳入监管范围的交易加强审查。银行将询问资金来源和用途,并根据客户风险要求提供证明文件。
这项计划同时推进两项可能相互牵制的工作:让人们更容易获得合法融资,同时让可疑资金流动更难被隐瞒。对家庭而言,最直接的变化涉及债务偿还、分期购物和信用信息;对企业而言,则涉及贷款申请、金融服务费用,以及处理大额现金所需的文件。
11月1日起,银行分行有哪些变化?
第57/2569号公告要求金融机构对符合条件的交易开展强化尽职调查,通常简称为EDD。简单来说,就是更仔细地核实客户身份、资金来源以及资金转移的原因。
500万泰铢的门槛适用于同一天内累计的现金存款。这些规定适用于通过分行办理的交易;电子银行渠道不属于这项针对分行交易的监管框架。
扩大后的监管范围还包括支票或汇票存款、泰铢纸币兑换、收取现金以开具支票或汇票、外币交易,以及保险费、投资产品和金融衍生品的付款。衍生品是价值取决于其他资产、价格或金融指标的合约。
银行必须根据每位客户的风险调整审查措施。因此,办理大额合法付款的客户可能需要说明交易用途,或提供相关记录。维泰表示,金融机构必须向央行报告异常活动,并及时、公平地协助受到审查影响的客户。
这些规定是泰国防止金融机构沦为非法资金渠道的举措之一。央行将这项工作与《曼谷反欺诈金融服务蓝图》相结合,并与国际货币基金组织和世界银行集团共同推动该蓝图。
黄金付款和货币兑换商将面临更严格监管
泰国央行预计于2026年11月公布针对大额黄金现金买卖的措施。拟议方案要求金额超过1,000万泰铢的交易通过转账或支票付款,从而留下比现金交割更容易核查的付款记录。
黄金交易提案还配套了提高货币兑换企业标准的计划。这些企业将面临更严格的客户核查、信息报告和反洗钱管控要求。洗钱是指将非法所得伪装成合法资金的过程。
央行表示,此前对金额达到或超过500万泰铢的现金交易实施管控后,与2026年1月相比,现金取款金额下降了逾57%。每天提取至少两公斤黄金的交易量,也比当月的对比水平下降逾85%。
这些数据反映的是取款活动,而将于11月1日生效的规定针对存款及更广泛的分行交易。两类措施共同扩大了对大额资金或黄金通过金融体系流动的审查范围。
先买后付将纳入持牌信贷业务
先买后付通常简称为BNPL,允许客户立即获得商品或服务,再分期偿还费用。泰国拟议框架将这类借贷纳入新牌照管理,适用于通过数字平台购买商品和服务所使用的信贷。
提案规定信贷额度为2万泰铢,最长还款期限为六个月,利率上限为15%。央行预计约有七家企业申请牌照。
维泰介绍计划时,该框架仍在公开征求意见,预计于2026年12月公布。公开征求意见让企业及其他相关方有机会在监管机构敲定规则前提出意见。
对购物者来说,实际需要注意的是,将一笔消费拆成多次付款,仍然会形成债务。拟议限制将对借款金额、还款期限和利息设定边界。对服务提供商而言,专门牌照将使这项业务纳入更加明确的监管框架。
非银行机构监管将纳入统一管理架构
央行计划将非银行金融企业的监管纳入统一管理架构。此前,监管职责分散在多个部门,检查覆盖范围有限。
涉及的企业包括个人贷款和信用卡服务商、小额信贷机构、支付受理服务商、电子钱包、外汇和国际汇款企业,以及资产管理公司。小额信贷涉及小额贷款;资产管理公司则处理不良债务等资产,例如从贷款机构购入的债务。
信贷和支付业务将率先成为监管重点。维泰表示,相关行业的规模、贷款量和业务复杂程度均有所增长,因此需要加强监管。
泰国央行计划运用数据和人工智能,在数千家经营者中确定检查优先顺序,并考虑各机构的规模和潜在影响。消费者保护重点包括收取超过法定上限的利息或费用,以及对未偿利息继续计息。
对借款人而言,后一种做法会让未偿余额更快增加,因为新增费用不仅按原始贷款计算,也按此前未偿还的利息计算。计划中的监管方式旨在更广泛地识别服务提供商的不公平收费行为。
家庭债务措施已惠及数十万账户
泰国央行表示,其债务化解计划的泰文名称意为“快速化解债务,迈步向前”,已帮助超过18.2万个零售账户处理不良债务,目标为20万个账户。不良债务通常指还款已严重逾期的借款。
据报数据已达到目标的逾91%,距离目标还差不到1.8万个账户。统计数字以账户为单位,因此计划的覆盖范围以处理的债务数量表示,并未说明涉及多少名借款人。
央行还将信用卡最低还款比例维持在8%,并表示此举为约200万个账户保留了流动性。这里的流动性是指借款人可用于支付眼前开支的现金。
降低最低还款要求可以减轻家庭当月的预算压力,但剩余余额仍须按适用条款偿还。债务化解和降低最低还款压力针对的是不同问题:前者帮助处理已经陷入严重困境的借款,后者则减轻眼前的还款压力。
维泰将央行更广泛的经济作用与家庭收入疲弱、错过还款和消费减少之间的联系起来。家庭资金减少时,可能难以偿还债务和购买商品,进而给企业和就业带来更大压力。
小型企业将获得信贷对接平台
计划中的中小企业信贷门户将建立一个连接企业主与贷款机构的中央平台。央行预计该平台于2026年12月至2027年1月左右推出;在更广泛的路线图中,2027年1月是预计公布时间。
该门户旨在解决申请人与贷款机构之间的对接问题。其他计划则着眼于提升贷款能力,以及评估企业财务状况的方式。
泰国央行表示,“中小企业信贷提振计划”已带动超过800亿泰铢的贷款。“中小企业安全加计划”则通过允许贷款机构在评估企业时,除现金流外也考虑其他抵押品,来支持企业流动性。
现金流是企业资金的流入和流出。将现金流与抵押品一并考虑,可以让贷款机构评估企业如何获得收入、支付开支,以及能够提供哪些资产来支持贷款。
央行还表示,下调19项金融服务费用,每年可为零售客户和中小企业节省约80亿泰铢。因此,对利润空间紧张的企业而言,这项计划既包括帮助其获得融资,也包括降低使用金融服务的成本。
泰铢稳定币规则计划于3月出台
泰国央行预计于2027年3月出台泰铢稳定币框架。稳定币是一种旨在保持与某种参考资产挂钩价值的数字代币,此处的参考资产为泰国货币。
拟议的挂钩汇率为一个代币对应一泰铢。该框架将区分代币发行企业和提供数字钱包的企业,后者用于持有或转移代币。
央行可能会先将发行方数量限制在两家。将发行方和钱包服务商划分为不同类别,可根据各企业承担的职责分别实施监管:前者创建代币,后者提供客户使用代币的服务。
最终的牌照条件和实施细则尚未明确。2027年3月是该框架的预定推出时间;至于发行方初期限制为两家,目前仍只是考虑中的方案。
行长为何支持将利率维持在1%
维泰表示,考虑到泰国经济复苏缓慢、通胀相对较低,将政策利率维持在1%仍然合适。泰国央行表示,在此前一年内两次下调利率,将其从1.50%降至1.00%,共下调0.50个百分点。
政策利率会影响整个经济体系的借贷利率和储蓄利率。利率下调可以降低融资成本,但其效果在一定程度上取决于贷款机构是否愿意放贷,以及家庭和企业是否有能力承担更多债务。
行长承认,长期维持低利率会带来一些代价。他指出,结构性金融风险可能不断累积,存款人的回报会降低,信贷获取也可能不平等。
维泰还表示,泰国与其他国家之间的利率差只是政策决策中需要考虑的因素之一。泰国实行浮动汇率制度,允许泰铢随经济状况变化而调整,同时央行致力于抑制汇率过度波动。
如果经济强劲复苏并带来通胀压力,或者2027年年中前后通胀未能如预期回落,央行可能重新评估政策。行长指出,全球油价上涨以及政府燃油补贴减少,都可能导致价格压力持续时间超过预期。
措施将在五个月内分阶段推出
这项计划分为多个阶段,部分措施仍待公布或等待征求意见结果。央行列出的时间表显示,分行现金交易审查将率先实施,稳定币监管则安排在计划推出接近尾声时。
- 2026年10月29日:维泰介绍金融改革计划及央行2027年工作重点。
- 2026年11月1日:第57/2569号公告开始适用于符合条件的分行交易。
- 2026年11月:预计公布针对大额现金买卖黄金的措施。
- 2026年12月:预计公布BNPL监管措施以及降低信用局查询费用的措施。
- 2026年12月至2027年1月:预计推出中小企业信贷门户。
- 2027年3月:预计出台泰铢稳定币框架。
信用信息措施将允许人们免费查询自己的信用记录两次。信用记录显示个人的借款和还款历史,有助于贷款机构评估申请,也让借款人查看贷款决策所依据的信息。
这项综合计划的范围远不止调整政策利率,还着眼于债务管理、小型企业融资渠道、金融企业对待客户的方式,以及金融机构如何核查大额资金流动。
要点
- 泰国央行将加强金融监管,同时采取措施支持家庭借款人和中小企业。
- 自2026年11月1日起,符合条件的分行交易将接受更严格的客户审查,其中包括同一天累计达到或超过500万泰铢的现金存款。
- 拟议的BNPL牌照规定包括2万泰铢的信贷额度、最长六个月的还款期限,以及15%的利率上限。
- 非银行机构监管将纳入统一管理架构,并优先监管贷款和支付服务。
- 债务援助已覆盖超过18.2万个账户;“中小企业信贷提振计划”已带动超过800亿泰铢的贷款。
- 信贷门户预计于2026年12月至2027年1月左右推出,随后将在3月出台泰铢稳定币框架。
- 维泰支持将政策利率维持在1%;如果经济增长或通胀状况发生变化,央行可能重新评估政策。