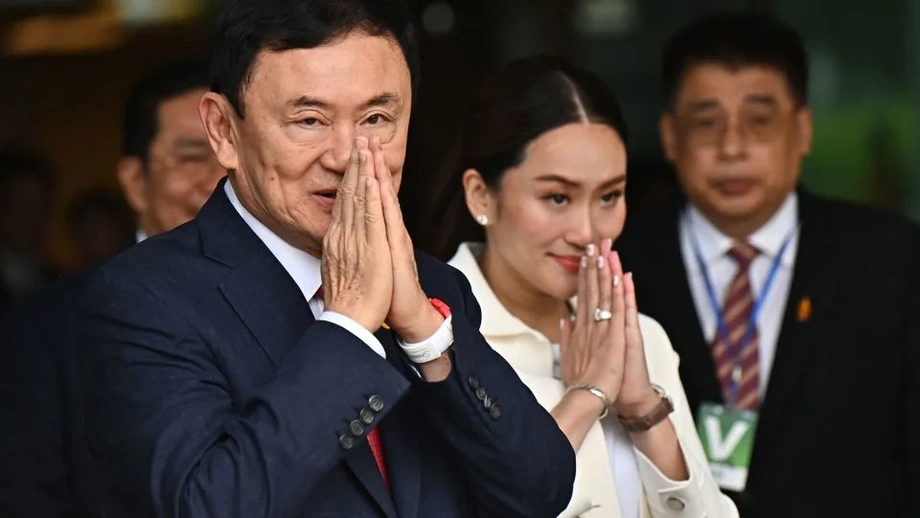
他信挑战税款追缴期间,追缴仍将继续
2026年11月16日,泰国中央税务法院驳回前总理他信·西那瓦要求阻止税务局查封或冻结资产的申请。税务局正追缴因西那瓦集团股份交易产生的约170亿泰铢税款。
目录
法院在第 ภ 59/2569 号案件中裁定,他信不能依据《民事诉讼法》第254条申请临时保护,以阻止上述追缴措施。法院将税务局的行动归类为依据《税收法》第12条实施的强制执行,因此认为这起争议适用另一套法律程序。
他信还申请阻止税务局发布被查封资产的公开拍卖公告。他的律师维尼亚特·查蒙特里表示,拍卖尚未举行,律师团队将就法院驳回申请提出上诉。
针对税务局的基础诉讼仍在继续。法院定于12月21日开庭,梳理争议事实及双方需要回应的法律问题。维尼亚特说,关于税务评估以及此前被处置资产的争议,将在证据审理阶段进行审查。
这场争议源于最高法院2025年11月17日作出的一项裁决,该裁决下令追缴176.29亿泰铢税款。因此,他信当前面临的问题是,在继续通过法院提出异议的同时,追缴程序将如何进行。
法院为何驳回临时保护申请
第254条允许原告,也就是提起诉讼的人,在判决前申请某些保护令。这类命令旨在防止诉讼期间发生损害,例如另一方可能转移或处置日后执行判决所需的资产。
法院解释说,这类保护措施属于《民事诉讼法》中关于判决前临时措施的部分。同样涉及诉讼期间保护当事人利益或确保判决得到履行的第264条,也属于这一法律框架。
法院认为,他信的情况有所不同。税务局已依据法律赋予的权力,追缴其局长认定逾期未缴的税款。就此而言,税务局的地位类似于要求偿还债务的债权人,而他信的地位则类似于债务人。
债权人是要求他人偿还欠款的个人或机构;债务人则是有义务还款的人。尽管他信提起了当前诉讼,法院在判断适用何种程序规则时,审视的是他在追缴程序中的角色。
法院依据第254(2)条,并结合1985年《税务法院设立及税务案件审理程序法》第17条,驳回了这项申请。法院的理由意味着,对追缴程序的异议应通过强制执行程序处理,而非他信所援引的临时保护程序。
裁决所依据的强制执行规则
《税收法》第12条是法院推理的核心依据。税务局正是依据该条授权,对他信的资产采取行动,以追缴未缴税款。
法院特别提及该条第四款。该款规定,查封和公开拍卖程序应根据《民事诉讼法》并作必要调整后实施。扣押程序,即冻结资金或其他财产的程序,则依照经部长批准的税务局局长所制定的规定进行。
法院将其中对《民事诉讼法》的援引解释为指向该法中的强制执行条款。这些条款规定如何处置和出售债务人的财产,以偿还债权人。
法院还讨论了第289条。法院解释说,债务人或其他受影响者若对债权人的执行权或执行行为的合法性提出异议,并符合该条规定的条件,可以申请中止执行。任何后续申请都必须满足相关法律要求。
超过400亿泰铢的争议
维尼亚特说,他信在事实层面的核心异议涉及2010年被查封或冻结的超过400亿泰铢资产。律师团队认为,这些资产与目前税务追缴所针对的资金属于同一资金池。
他信的律师将当前追缴行动称为违法的重复追缴。税务局的立场则体现在法院对其执行权力的说明中:税务局是在追缴经评定应缴而未缴的税款。
这些数字反映了争议的不同部分。最高法院下令追缴的税款评估额为176.29亿泰铢。超过400亿泰铢则是维尼亚特对早前程序中被处置或冻结资产的描述。法院将在后续审理中审查两者之间是否存在其所称的关联。
律师提及的早前资产金额是176.29亿泰铢评估额的两倍多。这也解释了为何律师团队将资产处置经过作为论据核心:他们希望法院审查被处置的资产及涉及的资金,并判断这些情况会如何影响当前追缴请求。
西那瓦集团交易如何引发争议
这起税务案件源于 Ample Rich Investment Ltd. 与他信的子女潘通泰和品通塔·西那瓦之间的股份转让。Ample Rich 是一家于1999年在英属维尔京群岛注册的公司。
Ample Rich 在交易所外以每股1泰铢的价格,向两名子女各出售1.646亿股西那瓦集团股份。2006年1月23日,两人通过泰国证券交易所,将股份以每股49.25泰铢的市价出售给与新加坡淡马锡控股有关联的公司。
买入价与市价之间相差每股48.25泰铢。税务局将以1泰铢购入股份所获得的利益,认定为2006纳税年度的应税收入。应税收入是计算纳税义务时必须考虑的收入。
税务局最初向他信的子女追税。2007年8月30日,税务局分别向潘通泰和品通塔评定税款及附加费59.0479亿泰铢和56.7686亿泰铢,合计115.8165亿泰铢。两人通过行政复议提出异议,之后又向中央税务法院起诉。
股份归属成为关键。最高法院政治职位人员刑事法庭认定,他信仍是14.1949015亿股西那瓦集团股份的实际所有人,子女是代他持有股份。两人据此主张,自己并非应承担这笔税款的人。2010年12月29日,中央税务法院撤销了对他们的税款评估。
税务追缴为何转向他信
巴育将军政府执政期间,税务局重新审视了追缴事宜。2017年3月31日的期限临近之际,官员于3月13日开会,寻求在追诉时效届满前追回税款的法律途径。
税务局采用了《民商法典》第820条和第821条,这两条涉及委托人与代理人之间的责任。简单来说,官员试图让幕后交易的当事人对他人代为实施的行为承担责任。
2017年3月28日,税务局向他信发出个人所得税评估通知,针对2006纳税年度,金额合计176.29亿泰铢。通知在期限届满前不久送达他信登记的住址。
他信对评估提出异议,并一度胜诉。2022年7月18日,中央税务法院撤销了评估,理由是税务局在作出评估前未依据《税收法》第19条向他信发出传唤通知。专门上诉法院税务庭于2023年6月2日维持了该裁决。
最高法院于2025年11月17日推翻上述裁决,并下令追缴税款。法院认定,他信通过子女隐瞒股份所有权,该安排缺乏经济实质,即并未反映实际经济所有权发生变化。法院还认定,该安排具有不当目的,包括获取税务利益,并认为没有理由免除或减免附加费。
查封、拍卖与破产问题
维尼亚特说,税务局已经查封或扣押了部分资产。查封是将财产置于法律控制之下以供追缴;扣押则可阻止资金或财产被转移或支付出去。
公开拍卖是之后的步骤:出售财产,并将所得用于偿还债务。维尼亚特表示,目前尚未进入这一阶段。11月16日的驳回裁决意味着,在追缴程序继续进行之际,他信未能获得所申请的临时中止令。
维尼亚特在谈话中还提到了破产问题。他表示,任何寻求启动破产程序的举措,都必须根据适用的法律标准进行审查,其中包括从资产中追回款项的金额等问题。
目前尚未公布拍卖日期,也没有作出破产裁决。眼下的程序涉及追缴措施、对临时保护裁决提出上诉的计划,以及仍在进行的税务诉讼。
影响案件走向的关键日期
这场争议从股份交易开始,随后税务局向他信的子女作出税款评估,再转向他信本人,最终发展为当前的强制执行争议。以下主要日期展现了各阶段之间的脉络。
- 2006年1月23日:潘通泰和品通塔通过泰国证券交易所,向与淡马锡有关联的公司出售西那瓦集团股份。
- 2007年8月30日:税务局向两名子女评定税款及附加费,合计115.8165亿泰铢。
- 2010年12月29日:两人就纳税人身份提出异议后,中央税务法院撤销了相关税款评估。
- 2017年3月28日:税务局向他信发出税款评估通知,金额合计176.29亿泰铢。
- 2022年7月18日和2023年6月2日:税务法院和上诉法院就传唤程序作出有利于他信的裁决。
- 2025年11月17日:最高法院推翻上述裁决,并下令追缴税款。
- 2026年11月16日:中央税务法院驳回他信要求暂停追缴措施的临时保护申请。
- 2026年12月21日:法院定于开庭,明确后续诉讼中的争议事项。
12月的庭审将有助于明确双方各自需要证明哪些事实,以及法院必须解决哪些法律问题。维尼亚特提到,证据审理将在2027年进行,但没有说明具体日期。
上诉与诉讼继续进行
维尼亚特说,他已将申请被驳回一事告知他信;这名前总理指示律师团队继续走法律程序。律师在一份简短声明中确认了下一步行动:
我们将对这项裁定提出上诉。
律师团队计划对程序裁决提出异议,同时继续就税务争议的事实进行抗辩。这两项工作涉及不同问题:可以通过何种程序申请中止强制执行,以及应如何处理税款评估和此前的资产查封。
对他信而言,实际影响是在这些争议继续审理期间,资产仍面临被追缴的风险。对税务局而言,法院已拒绝中止执行的申请,其追缴权力仍然有效,但须服从后续法律程序。
要点
- 2026年11月16日,中央税务法院驳回他信要求暂停查封、扣押及拍卖措施的申请。
- 法院裁定,追缴程序适用强制执行规则,而非第254条规定的临时保护程序。
- 最高法院于2025年11月下令追缴176.29亿泰铢的税款评估额。
- 他信的律师称,2010年被处置或冻结的超过400亿泰铢资产,是后续争议的核心。
- 维尼亚特计划提出上诉,并表示公开拍卖尚未举行。
- 下一次庭审定于2026年12月21日举行,届时将明确争议事项。