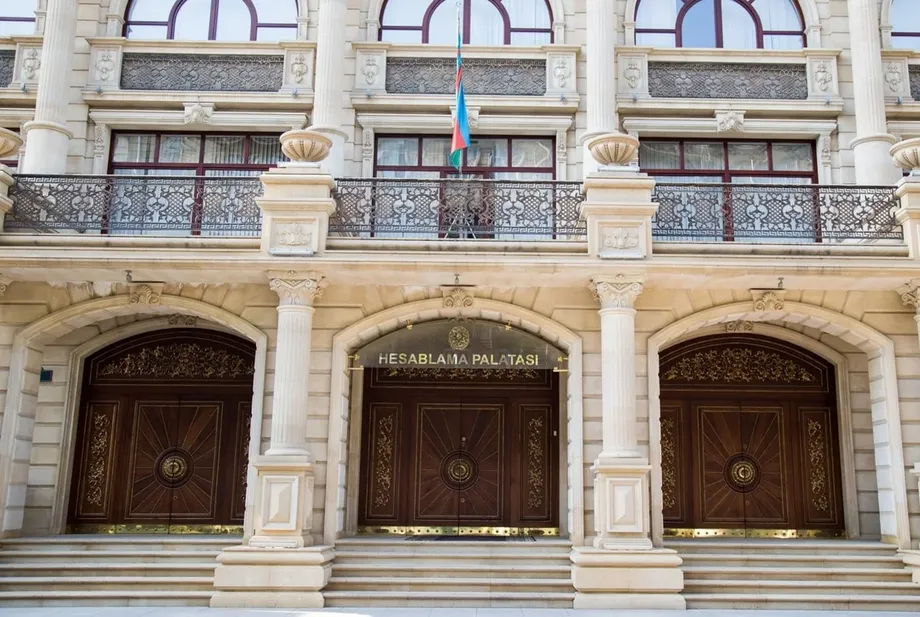
预算面临3亿马纳特预警
阿塞拜疆审计院警告称,海关收入可能比2027年国家预算草案中的预测少3亿马纳特,约合1.76亿美元。这项预警涉及计划通过国家海关委员会征收的68.68亿马纳特收入,预算依据是190亿美元的进口额预测。
审计院的评估依据包括2025年未完成征收目标、2026年前九个月的进口和收入情况,以及税收豁免和优惠政策的影响。其核心关切很实际:如果进入阿塞拜疆的商品少于预算假设,政府在边境征收的税款可能减少。
面临风险的金额约占拟定海关收入目标的4.4%。其影响不止于海关部门,因为财政部预计2027年国家预算总收入为392.34亿马纳特,支出为424亿马纳特。海关收入将占预算收入约17.5%,相当于每六马纳特收入中约有一马纳特来自海关。
议会将审议的内容
由审计院院长武加尔·古尔马梅多夫主持的审计院理事会通过了关于《阿塞拜疆共和国2027年国家预算法》草案的意见,并决定提交阿塞拜疆议会——国民议会。
审查评估了预算草案及其附属文件是否符合法律要求,也评估了收入、支出和预算赤字预测是否有效、完整。该草案已提交议会经济政策、工业和企业委员会讨论。
理事会还通过了关于2027年国家社会保障基金预算的另一份意见,并将提交议会。国家预算最终表决日期尚未公布。
预算草案显示,国家预算收入与支出之间的差额为31.66亿马纳特。若海关收入未达预期,除非其他收入超出预期或支出有所调整,否则预算平衡将面临更大压力。
往年征收情况如何影响预警
审计院指出,近来进口额和海关征收额均低于预算假设。其评估还质疑一种延续至今的做法:即使预计实际征收额将低于预测,下一年的海关收入目标仍以提高上一年度预测为基础制定。
- 2025年:进口额为181亿美元,低于184亿美元的预测。海关收入约为63.7亿马纳特,比66亿马纳特的目标少2.301亿马纳特,缺口为3.5%。
- 2026年1月至9月:进口总额为132亿美元。海关上缴收入约为49.7亿马纳特,比同期目标少1070万马纳特,缺口为0.2%。
- 2026年全年:审计院估计海关收入为66亿马纳特,并称这一金额比批准的预测少3亿马纳特,即4.3%。
- 2027年预算草案:海关收入预计为68.68亿马纳特,依据是190亿美元的进口额预测。
2026年前九个月的小幅征收缺口,与审计院对全年提出的更大预警并存。审计院预计全年进口额将低于187亿美元的年度预测,这会削弱海关收入的基础。
这些数字对2026年的基准值还存在尚未厘清的差异。草案称海关收入将增加600万马纳特,达到68.68亿马纳特,这意味着2026年的预测为68.62亿马纳特;而审计院预计收入为66亿马纳特、短缺3亿马纳特,则意味着基准值为69亿马纳特。报告未解释差异原因。
进口额假设为何重要
2027年190亿美元的进口额预测,比2025年的实际数据高9亿美元,增幅约5%;比2026年的预测高3亿美元。因此,预算预计进入该国的商品总值将高于这两个对比时期。
海关收入既取决于商品价值,也取决于商品适用的税收。享受免税待遇的货物可以计入进口总额,但其产生的收入可能低于需全额缴纳适用税款的货物。因此,即使进口总额上升,商品和进口商的构成变化也会影响征收额。
审计院估计,2027年海关收入与进口额之比将比2025年实际比率高0.6个百分点,比2026年预测比率低0.3个百分点。该比率衡量进入该国的商品价值中有多少转化为税收收入。
审计院将国际经济的不确定性、阿塞拜疆主要贸易伙伴经济活动的变化,以及贸易和供应链面临的威胁列为风险。若贸易中断导致进口减少或延迟,由此征收的税款也可能减少。
增值税贡献最大
预计2027年进口商品增值税收入将达到47亿马纳特。增值税是对消费征收的税种,海关部门在应税商品入境时征收。该项收入约占拟定海关收入总额68.68亿马纳特的68.4%。
尽管预计进口额将上升,增值税目标仍比2026年预测低5000万马纳特,降幅为1.1%。草案将这一减少归因于2025年进口总额中缴纳增值税的商品占比下降,以及这一变化对后续预测的影响。
不过,与2025年实际征收额相比,增值税目标高出3.777亿马纳特,增幅为8.7%。进口额预计增长,是这一增幅的主要原因。
预测还显示,不同类型进口商的税收收入有所变化。国家直接或间接持股至少51%、且不属于油气行业的企业,其增值税收入预计减少8000万马纳特,降幅为40%。其他居民和非居民法人实体的相关收入预计减少4500万马纳特,降幅为1.2%。
个人进口商品所缴增值税预计增加1000万马纳特,增幅为1.7%。预算机构、代表国家设立的公法实体,以及由国家资金资助的其他实体,其相关收入预计增加500万马纳特,增幅为5.9%。
消费税调整涉及饮料和薯片
预计2027年进口商品消费税收入将达到2.4亿马纳特,比2026年预测增加600万马纳特,增幅为2.6%。与2025年实际收入相比,将增加730万马纳特,增幅为3.1%。
消费税只针对特定产品征收,而非普遍适用于所有商品。法律修订将加糖矿泉水、碳酸饮料和薯片列入应税商品清单,是收入预计增加的原因之一。对经营这些产品的进口商来说,纳入清单意味着新增纳税义务。
不同产品的预测各有变化。石油产品消费税收入预计增加600万马纳特,增幅为31.6%;其他酒精饮料类别预计增加400万马纳特,增幅为8%;其他产品预计增加680万马纳特,增幅为17.5%。
预计饮用酒精收入将减少370万马纳特;啤酒及啤酒类饮料减少210万马纳特;烟草制品及替代品减少200万马纳特。乘用车、须登记的摩托车和公共汽车消费税收入预计也将减少200万马纳特,能量饮料收入则预计减少100万马纳特。
企业承担关税增幅
预计2027年关税收入为18.67亿马纳特,比2026年预测增加4900万马纳特,增幅为2.7%。这一目标比2025年实际收入高9620万马纳特,增幅为5.4%。
关税是对入境商品征收的费用,与增值税和消费税分开。草案将关税目标上调归因于进口额预计增长,并预计主要增幅将来自法人实体。法人实体包括公司及法律认可的其他组织。
法人实体缴纳的关税预计增加9300万马纳特,增幅为7.2%;个人缴纳的关税预计减少3400万马纳特,降幅为13.1%。因此,在个人进口商缴纳额下降的情况下,预算更加依赖组织缴纳的关税。
这两项变化合计净增5900万马纳特,而关税总额公布的增幅为4900万马纳特。详细数据未解释剩余1000万马纳特的差额。
燃油收入下降,道路税上升
预计2027年通过海关征收的道路税为6100万马纳特,比2026年预测增加100万马纳特,增幅为1.7%;比2025年实际收入高1700万马纳特,增幅为38.6%。
相较2025年的较大增幅,与车用汽油和柴油的道路税税率上调有关。即使燃油进口量没有相应增加,提高每升燃油的税额也能增加收入。
不过,与2026年预测相比,进口燃油带来的道路税收入预计减少350万马纳特,降幅为12.5%。预计最大降幅来自柴油,为260万马纳特;其次是车用汽油,约90万马纳特;液化气则为10万马纳特。
在阿塞拜疆登记于国外、进入或过境阿塞拜疆的车辆,其车主或驾驶人缴纳的费用预计增加450万马纳特,增幅为14.1%。这项增长将超过燃油相关收入的预计降幅,使该类别净增100万马纳特。
目标总额近乎持平,构成有所变化
预算草案中的四大收入类别合计为68.68亿马纳特:增值税47亿马纳特、消费税2.4亿马纳特、关税18.67亿马纳特、道路税6100万马纳特。财政部预测的海关上缴收入总额略低,为68.65亿马纳特;与批准的2026年预测相比增加300万马纳特,而非草案所称的增加600万马纳特。
两项总额都显示,海关收入与2026年预测相比基本不变。在这一近乎持平的总额之下,草案预计增值税收入下降将由关税、消费税和道路税收入上升抵消。68.68亿马纳特的目标也比2025年实际征收额高4.981亿马纳特,增幅为7.8%。
审计院建议根据预期进口量、国际贸易变化以及免税和优惠政策的影响制定海关收入预测。对预算而言,核心问题在于预计的进口活动有多少能转化为税收收入,以及实际进口活动能否达到预测水平。
要点
- 审计院警告,2027年海关收入相对于预测目标可能短缺3亿马纳特,约合1.76亿美元。
- 预算草案预计海关收入为68.68亿马纳特,进口额为190亿美元。
- 进口增值税约占海关收入目标的68.4%,是最大的组成部分。
- 预计关税、消费税和道路税收入上升,将抵消增值税收入相较2026年预测的下降。
- 审计院已通过预算评估并将提交议会,建议预测反映进口、贸易环境和税收优惠政策等因素。