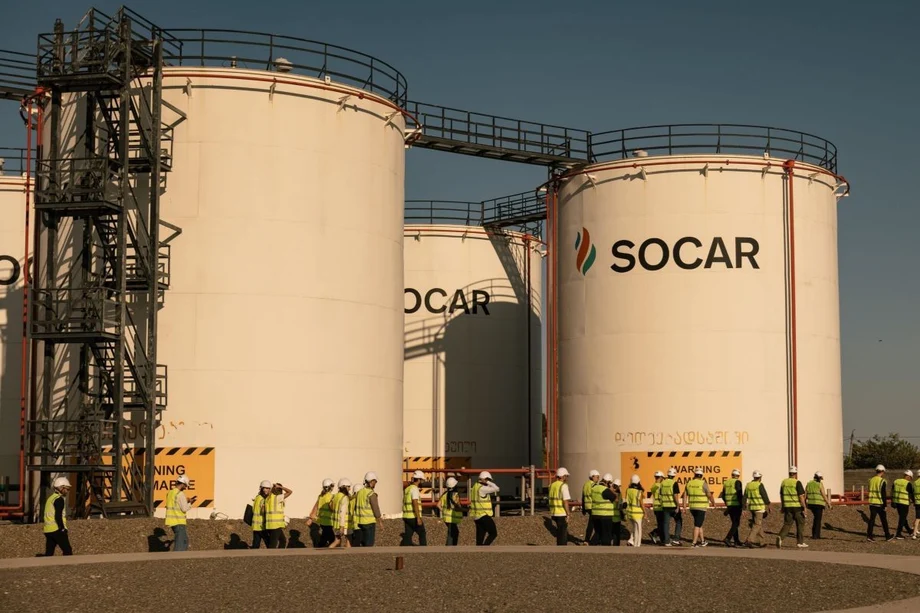
美国天然气投资,运营控制权仍归Comstock
阿塞拜疆国家能源公司SOCAR于2026年11月4日签署一项价值16.5亿美元的现金协议,收购Comstock Resources在海恩斯维尔盆地天然气资产中的少数股权。此次收购包括天然气生产资产权益,以及Pinnacle Gas Services间接10.95%的股权。Pinnacle负责收集和处理Comstock在海恩斯维尔西部作业区生产的天然气。
目录
Comstock在其第三季度业绩中表示,预计交易将在2026年底前完成,但须满足常规条件并获得任何必要的政府批准。收购价格将按惯例进行调整。协议将2026年7月1日定为生效日,这是交易经济条款的参考日期,早于签约日和交割日。
SOCAR将获得这些资产的财务权益,运营控制权则由Comstock保留。对Comstock而言,这笔交易的主要好处是获得现金偿还债务,同时继续开发其在得克萨斯州东部和路易斯安那州北部的天然气资源。对SOCAR而言,该协议将其国际投资组合扩展至成熟的美国天然气盆地,也为其与美国生产商进一步合作投资创造了机会。
股权结构也会随时间变化。SOCAR最初将持有Comstock在海恩斯维尔西部权益的15%,但五年后且SOCAR在这些资产上的投资回报达到15%时,该比例将降至7.5%。两项条件必须同时满足,股权比例才会下调。
SOCAR收购的权益
协议涵盖天然气业务中作用各异的三项权益。其中两项涉及上游资产,也就是用于勘探和生产天然气的井及相关资产。第三项涉及天然气离开气井后的处理基础设施。
- 海恩斯维尔传统区:非经营性工作权益,相当于Comstock在这些上游资产中所持权益的20%。
- 海恩斯维尔西部:非经营性工作权益,相当于Comstock所持权益的15%;满足约定条件后降至7.5%。
- Pinnacle Gas Services:Comstock持有的73%股权中的15%,相当于Pinnacle总股权的10.95%。
工作权益通常赋予投资者分享生产收入的权利,同时要求其承担相应比例的运营和开发成本。非经营性投资者参与财务收益,实际运营则由另一家公司负责。Comstock将继续担任上游资产的运营商,并继续管理和控制Pinnacle。
股权计算对Pinnacle尤为重要:15%乘以Comstock持有的73%股权,等于Pinnacle总股权的10.95%。SOCAR的声明说明了这一结构,与Comstock在9月公告中列出的条款一致。Comstock在11月的公告中则简要表述为,SOCAR将获得公司所持Pinnacle权益的15%。
Pinnacle拥有并运营一套收集和处理系统,为得克萨斯州东部的海恩斯维尔西部作业区提供服务。集气是将各口气井产出的天然气汇入相连的管网;处理则是为后续运输和销售做准备。因此,SOCAR的投资既涉及天然气生产,也涉及将产量输送给客户所需的基础设施。
协议的进展
Comstock于2026年9月1日首次宣布拟议中的合作伙伴关系。其9月合作公告介绍了一份意向书,约定双方本着诚信原则协商最终收购协议。
双方最初将10月31日定为签署该协议的目标日期。在阿塞拜疆国际投资论坛上签署的一份框架协议推动了合作进展,随后Comstock于11月4日宣布签署最终收购协议。
- 2026年7月1日:交易约定的生效日期。
- 2026年9月1日:Comstock宣布签署意向书,并公布拟议的16.5亿美元投资。
- 2026年10月31日:签署最终协议的原定目标日期。
- 2026年11月4日:Comstock宣布已签署最终买卖协议。
- 2026年底前:Comstock预计完成交易,仍须满足必要条件。
11月4日的公告表明,双方已签署交易协议,仍待完成。此前确定的7月生效日是双方约定的经济条款参考日期;交割则是完成收购并按协议转让相关权益的环节。
Comstock为何需要这笔现金
Comstock计划用SOCAR支付的款项偿还债务。9月,该公司以截至2026年6月30日的财务状况为例说明交易影响:计入交易后,净债务将从31亿美元降至15亿美元,减少16亿美元,降幅约52%。
管理层后来根据更新的季度末财务状况评估这笔交易,预计出售后净债务约为17亿美元,低于出售前约34亿美元的水平。这两项预测采用的财务参考日期不同,但都表明,交易款项用于偿债后,公司的净债务将减少约一半。
偿还债务也会影响Comstock的银行融资。11月4日,该公司将银行信贷额度的到期日延长至2028年11月15日。SOCAR交易完成并将所得款项用于偿债后,到期日预计将进一步延长至2031年11月15日。
银行承诺的总额仍为15亿美元,交割后借款将受借款基数限制,初始借款基数定为16亿美元。借款基数是贷款方为贷款抵押资产设定的价值;承诺额度则是银行同意提供的资金数额。延长到期日意味着Comstock有更多时间才需要偿还或续借这笔融资。
海恩斯维尔西部权益为何会缩减
SOCAR在海恩斯维尔西部的权益安排,是先取得较大比例,之后保留较小比例。五年期限和投资回报条件均满足后,其在Comstock相关资产权益中的参与比例将从15%减半至7.5%。
届时,Comstock将获得相关权益未来生产收益中更大的份额。SOCAR在达到约定回报门槛后仍将保留持续性权益。两家公司称,这一安排旨在让双方在资产整个生命周期内共享价值。
15%是股权变动的条件之一。公开公告称,SOCAR有机会实现这一回报,具体时间取决于投资表现。
该提议于9月公布时,SOCAR总裁Rovshan Najaf谈到了合作的长期前景:
我们很高兴能与一支在开发海恩斯维尔和海恩斯维尔西部资产方面业绩有目共睹的团队共同投资,并期待开展长期合作。
产量增长,成本也在上升
Comstock的运营业绩显示了这项协议背后业务的规模。2026年第三季度,产量达到1224亿立方英尺当量,较2025年同期增长9%,较2026年第二季度增长8%。立方英尺当量将天然气与少量石油折算为统一的能源计量单位。
该季度投产的16口海恩斯维尔传统区气井,平均初始日产量为2500万立方英尺天然气;海恩斯维尔西部的6口井平均日产量为3300万立方英尺,比传统区气井高32%。这些数据反映的是初始产量;两组气井长期创造的收入还取决于产量变化、成本和天然气价格。
该季度Comstock未计入套期保值时,每千立方英尺当量的平均售价为2.61美元,低于一年前的2.76美元。按相同单位计算,生产成本从0.77美元升至0.80美元。因此,产量增加的同时,实际售价下降,单位成本上升。
包括已实现套期保值收益在内的油气销售收入达到3.593亿美元。套期保值通过金融合约管理市场价格波动带来的风险。归属于Comstock的净利润为2230万美元;按公司指定项目调整后,调整后净利润为590万美元,其中包括剔除未实现的套期保值收益。
管理层预计,2026年将在海恩斯维尔西部钻探19口井,并使20口井投产。海恩斯维尔传统区的目标是钻探52口井,并使45口井投产。高管还表示,第二至第三季度的服务和运营成本上升了8%至10%,给进一步开发的经济效益带来压力。
Jerry Jones为另一项钻井业务提供资金
Comstock在推进债务策略的同时,还与其大股东Jerry Jones开展另一项钻井安排。自2026年9月1日起,Jones家族的一家合伙企业同意为未来12个月内27口井的指定比例钻井和完井成本提供资金,预计出资约4.5亿美元。
该合伙企业将承担18口海恩斯维尔西部气井85%的成本,以及9口海恩斯维尔传统区气井80%的成本。其投资回报达到15%后,这些气井权益的50%将转回Comstock。
管理层表示,Jones的合资项目将支持第四季度实现正自由现金流,同时让开发工作得以继续。自由现金流是经营活动产生的现金扣除资本支出后的余额。SOCAR交易提供偿债资金,Jones的安排则将指定钻井成本中的很大一部分转由投资伙伴承担。
这两项安排都让Comstock在继续运营资产的同时,与合作方分享财务回报。钻井项目未来的天然气产量也将输送至Pinnacle的基础设施,由此将气井投资与SOCAR拟收购权益的集气业务联系起来。
国际天然气销售仍在筹划中
SOCAR带来的不仅是投资资金,还有天然气贸易业务。根据拟议合作条款,SOCAR可以按初始交易中取得的比例,参与Comstock未来在海恩斯维尔传统区和西部的投资机会。SOCAR预计还将为Comstock拓展向国际客户销售天然气的机会。
海恩斯维尔盆地邻近墨西哥湾沿岸,这一地理位置使相关计划能够对接液化天然气设施、发电和数据中心的需求。液化天然气(LNG)是冷却至液态以便船舶运输的天然气。Comstock指出,这些市场以及位于安德森县的得克萨斯州发电枢纽,都可能成为海恩斯维尔西部天然气资源的需求来源。
Comstock总裁兼首席财务官Roland Burns表示,SOCAR液化天然气营销机会的具体安排仍在制定中。双方尚未公布具体出口销量、买家或交付日期。相关商业工作包括寻找客户,并评估定价、运输和监管要求。
SOCAR在美国的投资延续了其在欧洲的扩张。2026年5月,这家阿塞拜疆公司完成对意大利Italiana Petroli 99.82%股权的收购,并于2025年向8个欧盟成员国供应天然气。Comstock协议为其国际业务新增了美国天然气生产和基础设施投资。
另一家阿塞拜疆投资者、私营公司GL Group于2026年7月收购了得克萨斯州二叠纪盆地4个在产油田的资产,涉及200多口在产油井。GL Group在当地接管全部运营权;而在Comstock交易中,SOCAR取得的权益仍由美国公司负责运营管理。
对投资者的影响
Comstock眼下的首要任务是削减债务,而不是恢复派息。管理层表示,待杠杆率降至1.5倍以下后,将重新评估股息政策;SOCAR交易完成后,预计杠杆率约为2倍。杠杆率通过比较债务与某项盈利指标,反映借款规模相对于企业盈利能力的水平。
对SOCAR而言,该协议使其能够参与美国天然气生产、基础设施收入和未来开发机会,而无需负责资产运营。对Comstock而言,这相当于用部分资产未来收入换取当前现金、更长的银行融资期限,以及拥有国际天然气营销业务的合作伙伴。
实际结果是,Comstock继续运营相关资产,同时重新分配成本、收入和投资风险。两家公司最终获得的价值将取决于天然气价格、钻井表现、开发成本,以及未来产量能否顺利销售给付费客户。
要点
- SOCAR于2026年11月4日与Comstock签署价值16.5亿美元的最终协议。
- 收购涉及海恩斯维尔传统区、海恩斯维尔西部和Pinnacle Gas Services的权益。
- SOCAR所持Pinnacle权益相当于公司总股权的10.95%;Comstock保留运营控制权。
- 五年期满且投资回报达到15%后,SOCAR在海恩斯维尔西部的权益比例将从15%降至7.5%。
- Comstock计划偿还债务,并预计在2026年底前完成交易,但仍须满足必要条件并获得批准。
- Jones家族的另一项合资项目预计将为27口气井提供约4.5亿美元资金。