更大规模的储能设施也必须创造价值
根据一项同时重视电力市场收益、可靠供电和运行安全的规划,中国力争到2030年建成300吉瓦(GW)新型储能,平均放电时长约为3小时。国家能源局数据显示,截至2026年9月,新型储能装机总量为167吉瓦。要实现目标,还需增加133吉瓦,增幅约为80%。
目录
国家发展和改革委员会、国家能源局于2026年11月13日发布《“十五五”新型储能发展实施方案》。该通知编号为发改能源〔2026〕1565号,日期为10月29日。方案提出16项任务,涵盖应用、技术、市场规则、行业管理和国际合作等六个方面。
核心变化在于储能如何在电力系统中发挥作用。中国不再主要依靠在可再生能源项目中配建电池来满足建设要求,而是希望储能设施能够响应实际需求、帮助防范电力供应短缺,并通过提供服务获得报酬。
储能可以在能源充足时吸收能量,并在需要时释放。随着太阳能和风能在发电装机中的占比上升,储能的价值也随之提高,因为日照和风力并不按照家庭或工厂的用电时间变化。截至9月底,中国风电和太阳能发电装机合计超过2.01太瓦,约占全国发电装机总量的48.7%。
方案重点关注日内供需平衡。对用电者而言,其实际作用是让更多可再生能源电力转移至人们需要的时段,并在供应紧张时为电网运营商提供另一种调节资源。
300吉瓦和3小时意味着什么
中国的新型储能包括电池、压缩空气等新兴技术,但不包括常规抽水蓄能。抽水蓄能通过将水抽至高处储存能量,再放水推动水轮机发电。
吉瓦衡量储能设施在某一时刻能够输出的功率。吉瓦时(GWh)衡量其储存的能量。简化来说,一套额定功率为1吉瓦、可用能量为3吉瓦时的系统,能够以额定功率持续供电3小时。
按方案提出的平均时长约3小时计算,300吉瓦对应的储能量约为900吉瓦时。国家能源局报告显示,截至2026年9月底,已投运储能量为435吉瓦时;据此推算,目标对应的储能量将略高于这一水平的两倍。
国家新型储能创新中心首席科学家、常务副总经理刘实解释说,3小时是全国平均目标。各个项目应根据其任务和运行条件确定适宜的容量和时长。应对短暂电网扰动的设施,与在晚间用电高峰期间持续供电的设施,需求并不相同。
储能装机增长有多快?
2020年“十三五”时期结束时,中国新型储能装机约为3吉瓦。截至2025年底,装机规模已达到约136吉瓦、储能量为351吉瓦时,功率规模是此前的40多倍。
国家能源局10月30日发布的数据称,截至9月底,已投运储能装机为167吉瓦、储能量为435吉瓦时,同比增加63%。中国科学院工程热物理研究所所长、中国能源研究会储能专委会主任陈海生称,据中国能源研究会储能专委会统计,2026年6月储能装机总量为168吉瓦。两家机构的数据略有差异。
主要时间节点如下:
- 2020年底:新型储能装机约3吉瓦。
- 2025年底:已投运装机约136吉瓦、储能量351吉瓦时。
- 2026年9月底:国家能源局记录的装机为167吉瓦、储能量为435吉瓦时。
- 2026年10月29日:两部门为实施通知署日。
- 2026年11月13日:实施方案发布。
- 2030年:实现300吉瓦、平均时长约3小时目标的年份。
新增装机将布局在哪里
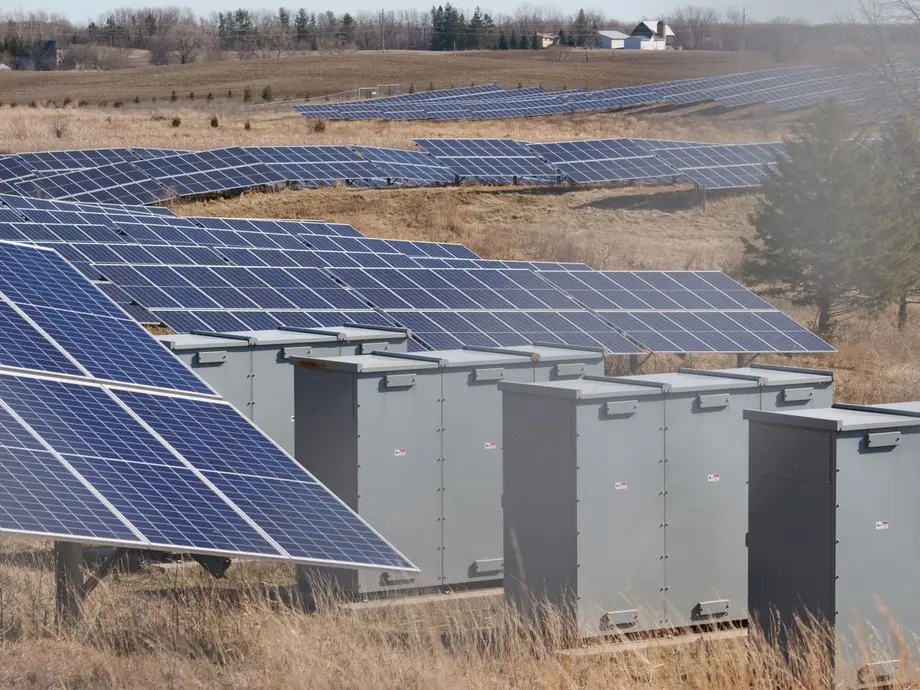
方案提出,到2030年,建成约140吉瓦可接入电网、能够帮助满足高峰需求的独立储能。这类设施作为电力系统资源运行,而非仅服务于某一座风电场、太阳能电站或某个用户。这一目标约占全国300吉瓦目标的47%。
新能源基地预计还将配置50吉瓦至60吉瓦储能。方案点名甘肃、新疆和内蒙古的沙漠地区新能源开发区域,以及青海和中国东北地区的清洁能源基地。储能将帮助这些大型发电基地更好地利用向其他省份输电的线路。
水电、风电和太阳能一体化项目将根据运行需要配置储能。海上风电项目可在变电站、汇集点以及电缆登陆点配置储能,帮助管理多台风机输送的电力。
一项规划评估还预计,“十五五”期间,各省用于满足省内需求的储能将新增约110吉瓦,到2030年该类储能总量将超过240吉瓦。这一按地域划分的统计口径包括多种项目类型,其中也包括接入电网的独立储能,因此方案中不同类别存在重叠。
电力规划设计总院副总工程师徐东杰表示,300吉瓦是根据系统需求审慎测算出的基准目标。他的解释也回应了方案关注的另一问题:既要增强投资者信心,也要避免不必要的建设潮。
储能可能获得收益的三种方式
电力交易是最常见的收益来源。储能运营商在电价较低时充电,在价格较高时售电。收益取决于价差、充放电过程中的能量损耗以及运营成本。
实施方案支持储能平等参与长周期合约交易和现货市场交易,后者是在临近交付时进行的电力交易。配储的新能源基地可跨省作为一个整体开展交易。在地方规则允许的情况下,发电项目配建的储能也可作为独立运营主体参与市场。
容量电价是第二种收入来源。这类机制认可系统需要电力时,可靠可用的电力所具有的价值。方案提出,为符合条件的电网侧独立储能建立容量电价机制,并通过项目清单管理予以支撑;随着现货市场发展,还要建立可靠容量补偿机制。
辅助服务则提供第三种收益渠道。这类服务用于维持电力系统稳定,例如纠正频率偏差、提供应急备用,以及在供需变化时快速响应。方案还提出探索爬坡和转动惯量市场,这些服务有助于电网应对快速变化和扰动。
中国能源研究会储能专委会秘书长李臻指出,容量电价、电力交易和辅助服务是构建可持续收益结构的三个组成部分。他还提到,各地市场进展不一,仅靠交易收入仍可能不足以带来合理的投资回报。方案提出的是政策方向,并未设定全国统一的支付标准或实施日期。
实际运行与建设同样重要
国家能源局报告显示,截至9月底,全国新型储能平均时长为2.61小时,较上年同期增加约0.27小时。2026年前9个月,等效利用小时数约为915小时,增加约10小时。这一指标根据额定容量衡量运行情况,有助于跟踪不断扩大的储能规模实际提供了多少服务。
内蒙古西部展示了储能如何支撑供电。该地区电网运营商报告称,10月在运储能装机为20.23吉瓦、储能量为70.47吉瓦时。在应急调度期间,储能最大供电功率达到12.25吉瓦,相当于当时用电需求的33%。
实施方案要求运行方式更加紧密地与市场状况挂钩。在现货市场连续运行的地区,储能应依据市场出清结果运行。市场出清结果决定成交交易和价格。其他地区则应综合考虑经济收益和系统需求。在危及电网安全的紧急情况下,纳入调度管理的设施必须接受统一调度指令。
2025年,独立储能已占累计装机的51.2%。额定功率至少为100兆瓦的项目占72%,放电时长至少为4小时的系统占27.6%。这些数据表明,大型设施和较长放电时长已在市场中占有相当比重。
锂电池占主导,更多技术也将得到发展
国家能源局数据显示,锂离子电池约占新型储能装机的96%。李臻表示,2026年上半年新增装机中锂电池占94.1%。方案支持进一步改进锂电池,同时推动钠离子电池等技术发展,以满足不同运行需求。
截至2026年7月,CNESA DataLink尚未完成的行业统计显示,20个省级地区有34家企业正在建设45个钠离子电池电芯生产基地。规划年产能合计293.7吉瓦时,其中已有25.2吉瓦时投产。因此,已投产的产能仅约占公布规划产能的8.6%,大部分拟建产能仍在建设或规划阶段。
压缩空气储能通过压缩空气储存能量,之后再释放空气发电。液流电池则将能量储存在储罐中的液体里。两者都是方案推动扩大商业化应用的技术,此外还有利用旋转转子储存能量的飞轮储能。
中国科学院理化技术研究所高级工程师张振涛介绍了青海的液态空气储能发展,以及新疆和河北的压缩二氧化碳示范项目。方案还包括重力储能、熔盐储热,以及氢能和固态电池研究。
构网型技术受到特别关注。它使储能设备能够帮助建立并维持电网的电气特性,而不仅仅是跟随其他发电设备发出的信号。两部门提出,要在大规模部署前测试其可靠性并制定技术标准。
拓展应用,同时加强投资纪律
数据中心、工业园区和虚拟电厂是方案提出要拓展的应用场景。虚拟电厂通过协调电池、小型发电机和可调节用电需求等分散资源,使它们能够共同响应电网需求。
方案鼓励在内蒙古、甘肃、宁夏和贵州等国家算力枢纽,为数据中心建设共享备用储能。方案还支持为用户提供可再生能源电力直供的储能项目、充电基础设施,以及电动汽车与电网双向互动试点。
现有能源基础设施也可探索新的用途。两部门支持利用退役火电厂的土地和电力接入条件建设储能,探索在燃煤电厂附近配置储能,并评估电池能否推迟或替代部分输电线路和变电站投资。
方案将支持民营企业投资,以及与高校和科研机构合作。符合条件的项目可使用政策性融资工具、制造业贷款、地方政府专项债券和绿色金融。同时,方案提出加强产品检测、全生命周期安全监管和回收利用研究,并引导工厂有序扩产。
市场投资预期已十分强劲。至少五家机构汇总的预测显示,23家储能相关上市公司2026年和2027年净利润预计均将增长20%以上。这些预期伴随着行业面临的现实挑战:如何将新增工厂和建成的设施转化为可靠服务和持续收入。
中国目标为全球储能扩张提供支撑
能源研究机构Ember于10月15日发布的全球储能目标分析显示,中国2030年储能目标合计为460吉瓦,其中包括300吉瓦新型储能和160吉瓦抽水蓄能。报告称,中国提前两年实现了此前设定的2025年30吉瓦目标。
Ember研究了98个国家和欧盟,统计截至2026年8月31日的目标。各国和地区储能目标合计为822吉瓦,自COP29气候大会以来增长190%;大会提出的目标是到2030年达到1500吉瓦。中国的460吉瓦与欧盟的200吉瓦合计占国家和地区目标总量的80%以上。
Ember电力转型分析师Katye Altieri指出,储能目标的增长高度集中:
COP29以来全球储能目标的增长,几乎全部来自两个经济体:中国和欧盟。
据Ember数据,2025年全球新增储能装机达到118吉瓦,其中电池储能为108吉瓦。中国贡献了其中的54%。因此,中国的制造规模和大型设施运行经验对其国内电力系统以外的市场也很重要。
中国方案支持海外项目、国际研究,并通过亚太经合组织、金砖国家和上海合作组织等机制开展技术标准合作。方案还要求企业跟踪海外市场准入和环保规则。在国内外,储能发展的下一阶段取决于能否让设备匹配当地电力需求,并为其提供的有效服务付费。
要点
- 中国力争到2030年建成300吉瓦新型储能,平均放电时长约为3小时。
- 国家能源局记录显示,截至2026年9月底,已投运储能装机为167吉瓦、储能量为435吉瓦时。
- 方案提出建设约140吉瓦能够支撑高峰供电的独立储能,并在新能源基地配置50吉瓦至60吉瓦储能。
- 电力交易、容量电价和辅助服务旨在拓宽项目收入来源。
- 锂电池仍占主导地位,钠离子电池、压缩空气、液流电池及其他技术也将得到政策支持。
- 在支持民间投资和拓展新应用的同时,方案将加强安全监管并控制不必要的扩张。
- Ember估计,中国储能和抽水蓄能目标合计为460吉瓦,在其评估的市场中规模最大。