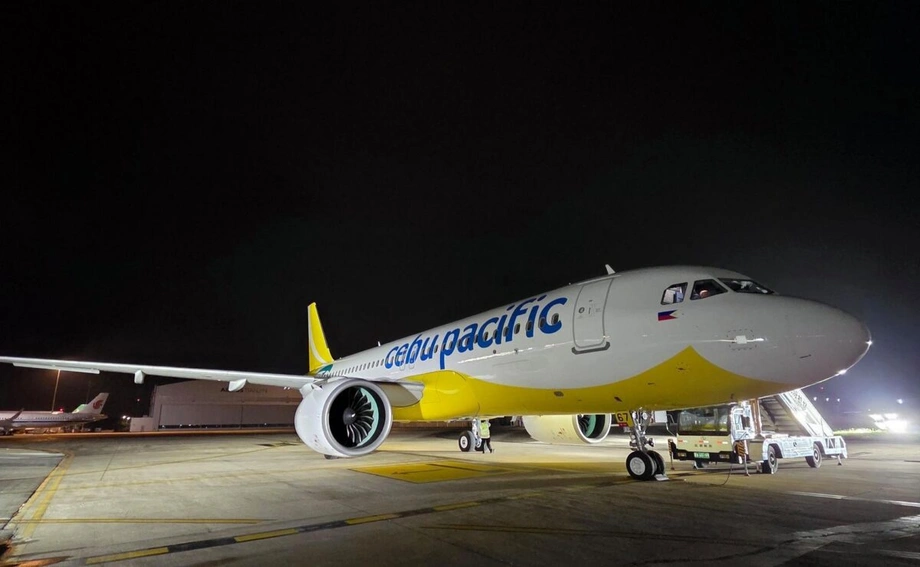
客流增加、销售额上升,亏损却进一步扩大
2026年前九个月,宿务太平洋航空运送了2077万名乘客,但燃油支出增加、比索走弱,促使其母公司宿务航空公司(Cebu Air Inc.)录得128.4亿比索的股东应占亏损。上年同期,公司盈利94.6亿比索。
目录
1月至9月,营收增长9.8%,达到962.3亿比索。运营费用增幅远高于此,增长24.3%,达到992.3亿比索。航空公司每赚取100比索,就要花约103比索用于运营;上年同期这一数字约为91比索。
燃油是造成压力的最大因素。航空燃油支出增长62.4%,达到391亿比索;净汇兑损失则达到50.3亿比索。这些压力合在一起,抵消了乘客增长、附加服务和货运带来的收益。
128.4亿比索是母公司股东应占亏损。宿务航空合并净亏损为127.8亿比索,其中还计入了母公司股东以外权益的影响。
宿务航空截至2026年9月30日的季度财务报告确认,九个月税后净亏损为127.84亿比索,母公司股东应占亏损为128.42亿比索。报告列示总营收为962.28亿比索,总费用为992.31亿比索。
这一反转使菲律宾最大的廉价航空公司面临一项挑战:如何将强劲需求转化为盈利的航班运营。第三季度,其国内市场份额升至63%,高于上年同期的55%,但亏损也在加速扩大。
燃油几乎占运营支出的五分之二
宿务航空将航空燃油价格大幅上涨归因于2月28日中东冲突升级。首席执行官迈克尔·舒克斯表示,第二季度燃油价格一度超过每桶200美元,并称这是疫情以来运营环境最严峻的时期。
航空公司的燃油账单同比增加150亿比索,从241亿比索升至391亿比索。燃油占运营费用的比例从30.2%升至39.4%。这意味着运营支出中几乎每五比索就有两比索用于燃油。
飞行运营费用这一更广泛的类别包含燃油,增长51.6%,从291.2亿比索升至441.3亿比索。仅第三季度,燃油支出就同比增加65%。
菲律宾民航委员会将燃油附加费监测和调整周期从每月一次缩短至每15天一次,直至市场状况趋于稳定。燃油附加费是航空公司可收取、用于分担燃油成本的费用。更频繁的调整能让附加费更及时地响应油价变化,并影响乘客支付的金额。
这项临时措施适用于国内和国际航班的客运及货运燃油附加费,将持续至市场状况稳定,或调整周期被修订或撤销。措施首次实施时,委员会将2026年4月1日至15日的附加费定为第8级,高于3月的第4级。希望收取附加费的航空公司必须在相应时段生效前或当日向委员会提交申请。根据民航委员会第25号决议(2022年),附加费为可选费用,且与基本票价分开收取。
第8级下,国内客运燃油附加费从117至342比索升至253至787比索。自菲律宾始发的国际航班附加费则从385.70至2,867.82比索升至835.05至6,208.98比索,具体金额取决于航程。国内货运附加费从每公斤0.60至1.76比索升至1.30至3.80比索;国际货运附加费从每公斤1.98至14.74比索升至4.29至31.92比索。
比索走弱又增加了一层成本
9月底,比索兑美元汇率为62.64比索兑1美元,而2025年底为58.79比索兑1美元。因此,购买1美元需要多花3.85比索,按比索计价约贬值6.5%。
航空公司容易受到汇率波动影响,因为主要支出和财务义务可能以美元计价。比索走弱时,以本币购买美元的成本会上升。编制财务报表时,美元债务和其他余额折算成比索后的金额也可能增加。
宿务航空净汇兑损失增长302%,从12.5亿比索升至50.3亿比索。部分压力来自外币折算,即将各项余额换算为公司财务报表所用货币的会计流程。
融资成本也增长7.9%,从56.1亿比索升至60.5亿比索,反映了新增飞机和发动机的交付。这些成本与航班运营费用分开计算,有助于解释最终亏损为何远高于30亿比索的运营亏损。
第三季度亏损进一步加重
7月至9月,宿务航空录得母公司股东应占亏损69.3亿比索,而上年同期盈利4.8555亿比索。第三季度营收增长14%,达到276.6亿比索,但运营费用增长26.9%,达到309.6亿比索。
季度报告列示,第三季度税后净亏损为69.11亿比索,母公司股东应占亏损为69.31亿比索。
由此产生的季度运营亏损约为33亿比索。第三季度历来是出行淡季,却占到前九个月股东应占亏损的一半以上。
宿务太平洋航空首席执行官舒克斯谈到了公司面临的压力:
第三季度依然充满挑战,燃油价格居高不下、比索走弱以及更广泛的宏观经济压力持续影响我们的运营。
财务状况在数月间逐步恶化:
- 2月28日:宿务航空所称的中东冲突升级,推动航空燃油价格上涨。
- 1月至6月:航空公司录得58.9亿比索净亏损,上年同期则盈利89.7亿比索。
- 7月至9月:尽管营收增加,母公司股东应占亏损仍达到69.3亿比索。
- 1月至9月:母公司股东应占亏损合计128.4亿比索。
上半年营收为685.6亿比索,略高于682.8亿比索的运营费用。第三季度的运营亏损随后使九个月运营业绩转为负值。
乘客需求仍是有利因素
前九个月,宿务太平洋航空的乘客人数增长4%,达到2077万人次。其中约1570万人次为国内旅客,510万人次为国际旅客,国内出行约占其客流量的四分之三。
客运收入增长9.5%,从596.6亿比索升至653.1亿比索。因此,客运收入增速快于乘客人数增速,与航空公司所说的收益率改善相符。收益率指相对于完成的客运量所取得的收入。
国内市场份额也有所扩大。宿务太平洋航空的内部估算显示,截至6月,其市场份额达到60%,高于上年同期的55%。第三季度市场份额升至63%,较2025年同期增加8个百分点。
舒克斯表示,公司已开始从应对艰难经营环境的举措中看到成效:
尽管如此,我们对已采取措施的初步成效感到鼓舞,其中包括客运量恢复增长。
宿务太平洋航空总裁兼首席商务官亚历山大·劳预计,2026年客运量将超过2700万人次。这将超过航空公司2025年创下的2688万人次纪录,但最终总数仍取决于今年剩余几个月的出行情况。
附加服务和货运增长,其他账单也在上升
附加服务收入增长10.2%,从227.6亿比索升至250.7亿比索。该类别涵盖基本票价之外的收入,例如可选的行李额度和选座服务。其收入约占总营收的26%,显示航空公司有相当一部分收入来自机票以外。
货运收入增长12.6%,从51.9亿比索升至58.4亿比索。客运票价仍是最大的业务板块,约占总营收的68%;货运约占6%。
宿务太平洋航空还在7月至9月期间向越南航空出租飞机,利用机队运力在菲律宾旅游业淡季寻求另一项收入来源。
其他几项费用也有所增加。维修和保养费用增长14.8%,达到175.1亿比索;折旧与摊销费用增长7%,达到153.8亿比索,主要由飞机和发动机购置推动。折旧是将飞机等资产的成本分摊至其预计使用年限的会计处理。
飞机和交通服务费用增长7.7%,达到124.1亿比索,其中包括机场运营方收取的费用增加。一般及行政费用则反向下降9.7%,降至35.1亿比索,反映公司采取了成本削减措施。不过,这些节省远不足以抵消燃油支出的增幅。
为何与2025年相比反差尤其明显
宿务航空2025年的盈利受益于59.9亿比索其他收入,该收入来自免费提供的五台发动机。这些发动机是为帮助解决飞机停飞问题而提供的支持,其公允价值确认为收入,抬高了上年同期的财务业绩。
2026年同期没有类似收入。因此,业绩从盈利转为亏损,既反映了运营环境恶化,也反映了上年同期一次性收益不再出现。
公司的核心业绩也有所恶化。核心税前亏损达到85.8亿比索,而上年同期核心税前利润为29.2亿比索。该指标经公司调整后剔除了核心业绩以外的项目,有助于呈现业务走势。
息税折旧摊销前利润(EBITDA)仍为正,达到123.8亿比索,但低于上年同期的221.7亿比索。EBITDA利润率从25.3%降至12.9%,意味着航空公司每赚取1比索营收,获得的这项收益指标大约减半。
EBITDA不计融资成本、税费以及飞机等资产的会计使用成本。因此,即使计入这些费用后录得巨额净亏损,宿务太平洋航空的EBITDA仍可能为正。
假日预订和飞机交付将影响下一阶段走势
宿务太平洋航空寄望假日出行和2027年第一季度带来更强劲的营收。舒克斯谈到了预订前景:
展望未来,假日季及2027年第一季度的提前预订情况良好,收益率持续改善也让我们对第四季度及之后的营收前景更有信心。
航空公司计划2026年接收7架飞机,2027年再接收7架单通道飞机。一架空客A330neo预计将在12月前交付。宿务太平洋航空每周运营超过2190个航班,上半年航线网络覆盖35个国内目的地和26个海外城市。
公司更新中提到的机队数据需要澄清:年末交付预测所依据的机队规模为100架飞机,而上半年更新所列机队规模为102架。公司没有解释这一差异。
对乘客而言,未来几个月可能会有更多运力,同时燃油附加费也可能更频繁地调整。对航空公司来说,预订情况改善带来了增加收入的机会,但燃油价格、汇率和融资费用仍将决定这些收入最终能有多少转化为利润。
要点
- 2026年前九个月,宿务航空录得母公司股东应占亏损128.4亿比索,上年同期则盈利94.6亿比索。
- 营收增长9.8%,达到962.3亿比索;运营费用增长24.3%,达到992.3亿比索。
- 燃油支出达到391亿比索,净汇兑损失升至50.3亿比索。
- 宿务太平洋航空运送2077万名乘客,第三季度国内市场份额升至63%。
- 航空公司预计全年客运量将超过2700万人次,并表示假日季至2027年初的预订情况良好。