以更低成本获得私人医疗服务,但患者仍需分担费用
马来西亚计划于2027年1月底前在全国推出MediAsas,为民众提供基础医疗保险和伊斯兰保险(takaful),参考月保费为60至550令吉。2027年财政预算案提供支持,符合条件的小企业员工首年保费可获200令吉补贴,相关拨款为4,000万令吉。
目录
家庭需要权衡的关键不只是月保费。拟议的标准计划提供10万令吉年度保障,年长保单持有人可享更高限额,但患者仍需先自行承担部分治疗费用。在非合作网络医院就医,还可能额外支付20%的费用,每个伤病最高不超过3,000令吉。
马来西亚国家银行(BNM)在其MediAsas介绍中表示,这是一项自愿投保、每年续保的计划,保障内容和条款均经过标准化。该计划面向没有医疗保障的人士,也面向现有保单持有人,帮助他们在保费上涨或财务状况变化后,转投更实惠的替代方案。
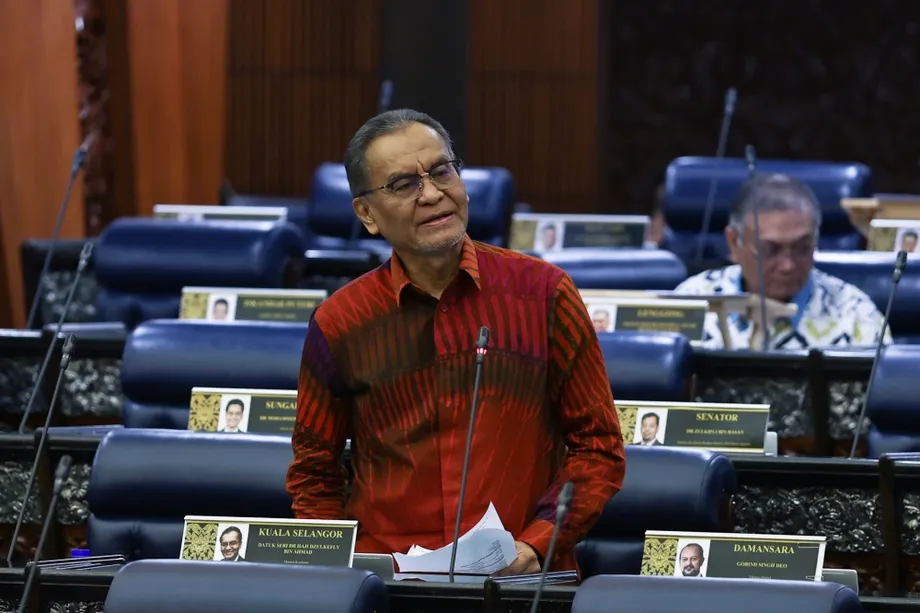
副财政部长刘镇东在国会下议院表示,MediAsas将为民众提供另一种进入私立医院就医的途径,同时公共医疗服务将继续为马来西亚人提供服务。针对失业人士能否获得保障的问题,他解释了该计划的自愿性质:
现阶段,MediAsas并非全国医疗保险计划,而是一项自愿保险计划。
对于没有保险的劳动者,MediAsas可通过定期缴纳保费,为其提供私立医疗服务。对于已有保险的人士,则需要将现有保障与基础计划的限额、除外责任、医院选择及个人自付费用进行比较。这些差异将决定较低的保费能否让家庭的医疗支出更易承受。
Teras与Fleksi的保障内容
MediAsas有两种产品选择:MediAsas Teras(标准计划)和MediAsas Fleksi(标准增强计划)。两者都是独立的医疗保障产品,与投资产品分开。伊斯兰保险通过符合伊斯兰原则的安排提供保障,参与者共同向共享基金缴款。
Teras拟议的年度限额为10万令吉,年长保单持有人可提高至15万令吉。最新的消费者说明将提高限额的年龄定为61岁,而试点和白皮书的介绍则定为60岁。Fleksi的年度限额为30万令吉,但患者需承担高得多的初始费用。
BNM表示,该计划的年度限额旨在覆盖多达99%的常见治疗。保障范围包括入院前护理、住院治疗、出院后护理以及部分门诊服务。拟议保障项目包括病房和膳食、手术、药物、医院用品及日间手术。
正在考虑纳入保障的门诊治疗包括登革热、甲型和乙型流感、支气管炎、肺炎及支气管肺炎。个人最高可在70岁时投保,保障可延续至85岁,但须每年续保。
年度限额是计划在一个保单年度内支付的最高金额。因此,家庭既要考虑限额有多高,也要了解限额涵盖哪些治疗。只有在条款涵盖患者所需护理的前提下,更高的限额才有实际价值。
患者需要自行承担多少费用?
Teras拟议的免赔额为每个伤病500令吉,61岁及以上人士则为1,000令吉。免赔额是患者在保险开始支付符合条件的费用前,须先自行承担的金额。保单对伤病的定义,将决定相关治疗费用如何归类计算。
在指定合作医院就医,拟议安排不收取额外比例费用。在该网络之外就医,患者则需在免赔额之外,按符合条件的费用支付20%,每个伤病最高不超过3,000令吉。
根据拟议条款,免赔额为500令吉的患者若达到额外自付费用上限,则需为符合条件的账单支付3,500令吉。免赔额为1,000令吉的人士,两项费用合计为4,000令吉。不在保单保障范围内的费用仍需由家庭另行承担。
Fleksi采用不同安排,拟议免赔额为1万至1.5万令吉。试点说明中,网络内治疗的免赔额为1万令吉,网络外则为1.5万令吉。较高的免赔额有助于降低保费,因为患者或其其他医疗福利需要承担更多初始账单。
这一安排可能适合希望获得雇主医疗福利之外额外保障的员工。没有储蓄或其他保险的人士,则需要考虑在需要治疗时,自己是否有能力承担如此高额的初始费用。
医院选择可能决定实际成本
刘镇东告诉国会,额外自付费用安排仍在试点期间接受评估。遵循MediAsas定价要求的医院,可能让患者免于支付额外比例费用;在其他医院接受治疗则可能需要支付。
瓜拉尼鲁斯国会议员拿督莫哈末阿里亚斯医生提出了登嘉楼和其他东海岸州属面临的现实问题:当地患者附近的合作医院可能较少。他询问这些地区的民众是否可获豁免支付拟议的20%费用。
刘镇东表示,已有四家大型医院集团表达加入意愿,但参与安排尚未敲定。议会答复既未确认这些州属的医院数量,也未就地理区域豁免作出决定。最终保障内容、价格、医院参与情况及尚待确认的资格细节,预计将在全国推出前后敲定。
除了费用,距离也很重要。患者若需长途跋涉才能到达合作医院,可能还要承担交通、住宿以及误工成本。BNM表示,合作医院将为符合条件的治疗提供免现金入院服务,因此最终的医院网络将是衡量产品价值的重要因素。
刘镇东在介绍政府扩大医院网络的努力时告诉国会议员:
马来西亚国家银行和政府希望尽可能多的医院参与MediAsas计划。
现有客户可申请转换
现有医疗保险和伊斯兰保险客户可通过当前的保险公司或伊斯兰保险运营机构转投MediAsas,无需重新进行医疗核保,也无需重新经历等待期。核保是保险公司评估申请人健康状况并决定承保条款的流程。
BNM鼓励保单持有人在MediAsas推出前维持现有保单,以便在放弃现有保障前比较新产品。这项转换安排适用于同一家服务提供商旗下的产品。
新申请人的流程则有所不同。试点说明包括健康状况声明和核保,并设有等待期:一般疾病为30天,指定疾病为120天。说明还列出35项除外责任,包括既有疾病、先天性疾病、心理健康治疗、妊娠相关护理、牙科治疗和海外治疗。
试点说明还提出,连续参保七年后,若因无意未披露信息而遭拒赔,客户可获得保障,但欺诈等情况仍属例外。申请人仍须完整回答健康状况问题;考虑转换的客户则需要比较现有疾病和除外责任将如何处理。
临时保费措施可在计划推出前为保单持有人争取一些缓冲时间。BNM表示,2024年至2026年因医疗理赔通胀而实施的保费上调,将分至少三年进行;绝大多数保单持有人因这一因素导致的年度调整幅度低于10%。保费总额变化也可能受到其他因素影响,包括进入更高年龄组。
4,000万令吉补贴的用途
2027年财政预算案为每名符合条件的中小企业员工提供200令吉补贴,用于支付首年MediAsas保费。适用企业员工人数须少于75人,每家公司最多可为50名员工申请补贴,优先考虑现有医疗保险或伊斯兰保险保障有限或没有保障的劳动者。
4,000万令吉拨款与覆盖多达20万名劳动者的目标相符:20万人乘以200令吉,等于4,000万令吉。一家公司若为最多50名符合条件的员工申请补贴,补贴总额将为1万令吉。
对家庭而言,200令吉相当于首年每月约16.67令吉。按BNM提供的参考保费区间计算,年保费为720至6,600令吉。根据员工实际保费,补贴约可覆盖较低保费的28%,或较高保费的3%。
未满55岁的公积金(EPF)会员也可使用Akaun Sejahtera账户储蓄支付保费。这为每月预算紧张的人士提供了另一种付款来源,但会减少该账户剩余储蓄,以及被提取资金原本可能获得的未来收益。
财政部表示,个人及其直系亲属的保费或伊斯兰保险缴款可申请所得税减免。税收减免会降低应税收入,因此实际节省金额取决于个人的税务情况。中小企业补贴、公积金提取和税收减免的运作方式各不相同:一项由公共资金承担,一项使用个人储蓄,另一项则降低符合条件的税务负担。
医院支付方式将如何改变
MediAsas将逐步采用按疾病诊断相关分组(DRG)支付的方式。医院不再对每项服务分别收费,而是根据患者的诊断和治疗类别获得相应付款。此举旨在鼓励高效护理,并让治疗费用更可预测。
相关费率根据约50亿令吉的自愿提交私立医院理赔数据制定,约占理赔总额的40%。ProtectHealth于11月4日向私营医疗服务运营方分享了DRG费率。目前,这些费率仅适用于MediAsas,现有按单项服务分别收费的业务则继续照常运作。
卫生部卫生转型办公室首席执行官叶伟安医生表示,相关费率将根据通胀、新技术和运营成本进行审查。因此,医院将在可随成本和治疗变化作出调整的定价框架下运作。
计划制定的单一全国基准费率,可能对一些收费较低的地区性小型医院和东海岸医院相对有利。商业影响还取决于有多少医院加入,以及患者采用该计划的速度。
行业早期评估预计,患者数量将逐步增加,而非医院业务突然改变。KPJ Healthcare的区域布局和IHH Healthcare旗下的Pantai医院网络,被认为可能成为参与渠道。这些商业评估之外,政府当前更紧迫的任务是在各州建立可用的医院网络。
试点测试内容及后续安排
BNM在进行了60多场利益相关方交流、消费者焦点小组讨论和分析后设计MediAsas。该计划在巴生谷开展试点,涉及六家保险公司和伊斯兰保险运营机构以及10家医院,在全面推行前测试系统、入院流程、客户理解程度和运营准备情况。
财政部在7月6日声明中公布了试点服务提供商:AIA、Allianz Life、Great Eastern Life、Prudential BSN Takaful、Etiqa Family Takaful和Syarikat Takaful Malaysia Keluarga。参与者包括部分法定机构、政府关联公司和中小企业的员工;后续国会更新还提到零工劳动者及其他群体参与试点。
- 2024年12月:BNM宣布临时措施,以缓解医疗保险保费调整带来的影响。
- 2026年7月6日:政府公布MediAsas品牌、产品选项和试点安排。
- 2026年7月下旬至10月:巴生谷试点测试实施情况;试点说明显示,试点于7月29日启动。
- 2026年11月4日:ProtectHealth向私营医疗服务运营方分享DRG费率。
- 2026年11月11日:刘镇东向国会通报推出准备工作及额外患者自付费用安排的审查情况。
- 2027年1月底:目标是在全国实施。
刘镇东称,初步反馈令人鼓舞,相关沟通将继续,以进一步完善计划。BNM官方介绍将目标时间定为2027年1月,国会更新则明确为该月月底。
MediAsas是更广泛成本改革的一部分
财政部、卫生部和BNM正通过RESET计划共同推进MediAsas。该计划包括五个战略领域和11项举措。私营医疗成本联合部长级委员会于2025年6月25日成立,由第二财政部长阿米尔韩沙阿兹占和卫生部长祖基菲里阿末共同担任主席。
委员会正在组建独立治理委员会,在MediAsas全面实施后负责监督。其更广泛的工作包括改进私立医院账单的呈现方式、根据第586号法令实现许可流程现代化,以及建立安全的电子病历交换机制。
马来西亚数字医疗认证网络旨在让患者能够跨医疗服务提供方访问和共享病历。参与MediAsas的私立医院预计将加入该网络,帮助患者转院时减少重复诊断检查。医院收费分类和呈现方式的统一框架也计划于2026年8月前制定。
民众对可负担性的担忧不只涉及保险价格。卫生经济学家赛义德阿尔朱尼德教授认为,MediAsas应因其融资方式而取消。国会议员关注的问题包括患者能否前往合作医院,消费者的担忧则涉及年度保障限额和使用公积金储蓄。
实际考验在于,保费、个人自付费用和医院可及性是否能共同满足计划目标人群的需要。标准化保障内容可以让产品更易比较。可预测的医院收费有助于控制理赔成本。家庭仍需确保保障足以应对治疗需求,也要有足够资金承担账单中须自行支付的部分。
要点
- MediAsas计划目标是在2027年1月底前于全国推出,参考月保费为60至550令吉。
- Teras拟议年度保障额为10万令吉,年长客户可提高至15万令吉;Fleksi拟提供30万令吉保障,但免赔额高得多。
- 在医院网络外就医,拟议额外自付费用为20%,每个伤病最高不超过3,000令吉,且免赔额仍需另行支付。
- 现有保单持有人可通过当前服务提供商转换,无需重新核保或经历新的等待期。
- 符合条件的中小企业员工首年保费可获200令吉补贴,4,000万令吉拨款预计可支持多达20万名劳动者。
- 公积金付款渠道和所得税减免可提供额外支持,公共医疗服务则将继续为马来西亚人提供服务。
- 最终产品条款和合作医院网络,将决定该计划对家庭的实际价值。