更便宜的医疗保障方案,但患者仍须自行承担费用
马来西亚计划于2027年1月在全国推出MediAsas。2024年1月至2025年6月间,约34万份医疗保险保单被退保,原因是家庭难以承受不断上涨的保费。该计划将提供基础私人医疗保险和伊斯兰保险保障,保障年龄最高至85岁,同时采取措施让医院收费更可预测。
目录
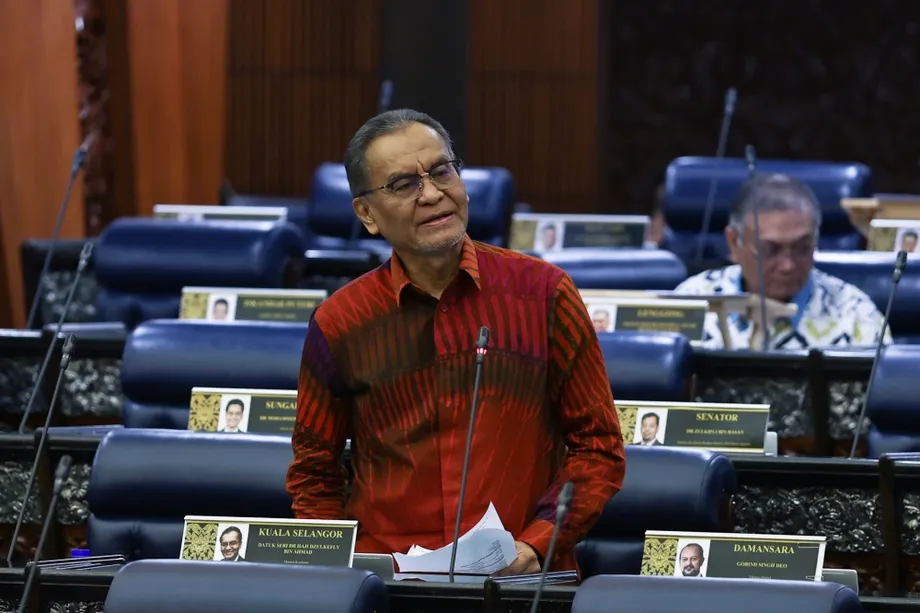
卫生部长拿督斯里祖基菲里·艾哈迈德于2026年10月18日表示,这项计划将为M40群体提供财务安全网。M40指按收入划分的中等收入家庭中间40%。他说,无力维持私人保险的人越来越多地转向政府医疗机构。
经济学家沙利妮·纳加拉纳坦博士援引马来西亚国家银行数据称,在保费调整过的保单中,被退保的34万份约占5%。这一总数包含后来重新生效的保单。
祖基菲里在10月18日的声明中阐述了该计划的宗旨:
任何公民都不应仅仅因为想接受治疗就陷入贫困;因此,这项Madani医疗财务保障计划应运而生,提供负担得起的基础保障方案。
MediAsas以较低的基础保障成本为特点,同时设有年度给付限额,并要求患者自行承担部分费用。一些已有疾病的申请人可能获得针对无关疾病的保险保障。符合条件的雇员公积金(EPF)会员可用储蓄支付保费,部分员工第一年还可获得补贴。
对家庭而言,保障是否负担得起取决于三个因素:保费、需要治疗时应支付的金额,以及保单涵盖的疾病。其中一种方案的年度限额较高,但其免赔额也高得多。免赔额是保险开始支付符合条件的费用前,患者须自行承担的金额。
全国推出前会有哪些安排?
自2026年7月下旬起,巴生谷一直在进行试点。首相兼财政部长拿督斯里安瓦尔·易卜拉欣在10月9日提呈《2027年财政预算案》时,确认该计划将于2027年1月在全国推出。
主要时间节点显示,这项保险产品如何融入更广泛的医疗费用管控工作:
- 2024年1月至2025年6月:约34万份保费调整后的医疗保单被退保,其中包括后来重新生效的保单。
- 2026年7月下旬:MediAsas在巴生谷启动试点。
- 2026年9月27日:马来西亚国家银行公布标准保障、年度限额及共同承担治疗费用的安排。
- 2026年10月9日:《2027年财政预算案》确认全国推出计划,并为符合条件的员工提供支持。
- 2026年10月18日:祖基菲里阐述该计划在保障中等收入家庭方面的作用。
- 2027年1月:MediAsas计划在全国推出,私人医院统一收费类别也计划于2027年实施。
自愿参加的计划将由私人保险公司和伊斯兰保险运营商提供。伊斯兰保险是一种符合伊斯兰原则的保险安排,参与者向共同保障基金缴款。MediAsas可作为独立的医疗保障购买,无须作为更广泛保险套餐的一部分。
Teras与Fleksi如何比较
MediAsas有两种方案:标准方案Teras,以及年度保障限额较高的Fleksi。两种方案的保障年龄均最高至85岁,且没有终身给付限额。
Teras为60岁以下人士提供10万令吉的年度限额,为60岁及以上人士提供15万令吉的年度限额。60岁以下患者每次治疗须支付500令吉免赔额;60岁起,免赔额增至1,000令吉。
Fleksi提供30万令吉年度限额。在一级医院,年度免赔额为1万令吉;在二级医院则为1.5万令吉。因此,医院的分类会影响投保人须支付的金额。
对较年轻的投保人而言,Fleksi的年度限额是Teras 10万令吉限额的三倍;对年龄较大的投保人而言,则是Teras 15万令吉限额的两倍。但Fleksi的免赔额较高,购买者也需要备足现金或其他医疗福利,以支付最初的费用。
年度限额是指每个保单年度内符合条件的给付上限。没有终身限额则意味着整个保障期间没有累计总额上限。马来西亚国家银行表示,国内99%的医疗索赔金额低于6万令吉,而大多数涉及癌症、心脏病发作和中风的索赔金额也低于10万令吉。
保费是多少?
在计划推出前公布的保费估算各不相同。祖基菲里给出的参考金额为每月65令吉,即每年780令吉;沙利妮博士援引的马来西亚国家银行标准方案参考金额为:31至35岁每月80至120令吉,61至65岁每月280至350令吉。马来西亚健康与社会政策中心首席执行官阿兹鲁·莫哈末·哈利布提到的估算年保费则为500至600令吉。
这些估算为家庭提供了几个可能的价格参考,而不是每位购买者都已确定的统一费用。本文所述公告尚未公布最终保费表、完整保单条款、参与计划的医院名单,以及1月推出计划的确切日期。
按年龄划分的估算显示,年长购买者可能面临较大压力。每月80至120令吉相当于每年960至1,440令吉;每月280至350令吉则相当于每年3,360至4,200令吉。这些是针对不同年龄组的参考价格,未来医疗成本还会带来更多不确定性。
马来西亚国家银行表示,预计索赔风险较高的一些申请人也可能需要支付额外保费。因此,家庭在比较方案时,应结合自身的报价、免赔额和除外责任一并考虑。
已有疾病的人可以加入吗?
目前无法获得医疗保险的一些人可能符合MediAsas的投保条件。马来西亚国家银行列举的潜在申请人包括:处于缓解期的早期癌症患者、仅一条心脏血管受疾病影响者、某些病情稳定且控制良好的心理健康或发育状况患者,以及轻度或中度自闭症患者。
与已有疾病相关的治疗仍可能被排除在保障范围之外。例如,癌症康复者可能获得与原有癌症无关的疾病或伤害保障,但未来与先前癌症相关的治疗仍不在保单保障范围内。
马来西亚国家银行表示,如果要为已知的既有疾病提供全面保障,保费可能需要上涨5至10倍,因为这些投保人提出索赔的可能性更高。该方案旨在接纳更多申请人,同时维持基础保费的可负担性。
马来西亚国家癌症协会医疗主任穆拉利塔兰博士认为,对于许多非传染性疾病患者而言,例如癌症、糖尿病和心脏病患者,除外责任会使该计划的用途有限。他还质疑,加入计划的人数是否足以维持用于支付索赔的共同基金。
沙利妮博士提醒,现有保单已涵盖慢性病的人如果转保,可能会失去宝贵的保障。能否获准加入新计划,与新计划会支付哪些治疗费用,是两个不同的考量。
七年后会有什么变化?
MediAsas将规定,针对涉嫌未披露医疗信息的调查在七年后受到限制。马来西亚国家银行表示,通常在该期限届满后,保险公司和伊斯兰保险运营商不得再以此为由重新审查索赔。
但五类严重疾病,以及有独立证据显示存在欺诈的情况除外。此举旨在让持续投保多年的投保人对索赔有更大的确定性。
保单中的既有治疗除外责任仍可能继续有效。七年规定针对的是信息披露调查,而保障条款决定哪些疾病和治疗符合赔付条件。对于考虑更换现有保单的人来说,这两方面都很重要。
使用雇员公积金支付保费,须权衡退休储蓄
55岁以下的雇员公积金会员可使用Akaun Sejahtera(幸福账户,前称第二账户)支付MediAsas保费。截至2026年6月,该账户获得雇员公积金每月缴款的15%。当家庭现金紧张时,符合条件的会员可借此多一种维持医疗保障的方式。
计量经济学与商业统计讲师、马来西亚莫纳什大学本科教育主任沙利妮·纳加拉纳坦博士提醒,反复提取资金会减少储蓄及其可获得的分红。当这项支付渠道无法继续使用时,风险尤其突出:
她警告说:“这还会形成一道断崖:雇员公积金支付选项在55岁时终止,恰逢保费涨幅最陡的时候,因此依赖这项选项的会员晚年可能难以维持保障。”
许多缴款人的退休储蓄已经有限。根据提交给国会的数据,截至2026年5月31日,马来西亚18至60岁正规部门的雇员公积金在职会员中,达到其年龄对应基本储蓄目标的占38.3%。
提取的资金也会损失未来收益。按雇员公积金公布的过去五年平均分红率5.88%计算,如果该利率持续不变,留存投资的5,000令吉在20年后将增至约15,700令吉。未来分红率会有所变动。
沙利妮博士也肯定了保险能够帮助投保人抵御大额医院账单。她建议设定账户最低余额和年度提款上限,提供未来储蓄影响预测,为低收入者提供配套缴款,并在余额不足以支付保费时提前发出警示。
员工将获得哪些支持?
员工人数少于75人的符合条件中小企业,将为每名参加计划的员工提供200令吉补贴,用于支付第一年保费;每家公司最多补贴50名员工。预计最多有20万名员工受益。
获得最高额度支持的公司将可获得1万令吉保费补贴。按卫生部长提到的每年780令吉参考保费计算,200令吉可覆盖第一年费用的约26%,扣除该补贴后仍需支付580令吉,其他支持尚未计入。
马来西亚人寿保险协会首席执行官马克·奥德尔表示,MediAsas可帮助面临经济困难的员工获得基础医疗保障。他说,业界支持将该计划作为未参保人士和难以应对保费上涨者的一种选择。
沙利妮博士表示,员工能否在第一年后继续维持保障,将决定计划是否长期负担得起。她还建议,未来可将支持对象扩大至零工劳动者和非正规就业人士。
医院计费方式将如何改变
马来西亚国家银行将MediAsas纳入RESET国家战略。该战略由卫生部、财政部和中央银行共同牵头,旨在应对医疗通胀。保险方案将对保障内容和关键流程进行标准化,包括定价方式、资格评估和理赔。
从2027年起,私人医院账单计划采用统一、透明的收费类别,并分阶段转向诊断相关分组(DRG)支付方式,按照诊断和治疗类别确定费用,让人们更容易了解和管理同类医疗服务的预期收费。
马克·奥德尔对计划的这一部分表示欢迎,并说:
“该计划还引入了一些重要特点,我们希望它们最终能在更广泛的市场中采用,尤其是诊断相关分组定价。我们认为,这将有助于营造公平竞争环境,并协调支付方与服务提供方的利益,”他说。
世界银行4月发布的一项研究发现,2022年至2024年间,治疗量占保险公司赔付索赔支出增幅的三分之二。因此,治疗量增加与治疗价格一样,都是支出问题的关键。
沙利妮博士建议提供可靠的临床数据、统一的医疗编码,以及能在不同系统间共享的健康记录,以支持计费改革。她还呼吁建立覆盖沙巴和砂拉越的广泛医院网络,并定期公布参保人数、索赔和保费数据。
公共援助与成效检验
马来西亚还将医疗援助基金(Tabung Bantuan Perubatan)的拨款从4,000万令吉提高至6,000万令吉。增加的2,000万令吉相当于提高50%,将帮助弱势患者支付昂贵的医疗器材费用,包括骨科植入物和心脏支架。
另有8,000万令吉拨给PeKa B40,这是面向收入最低40%家庭的医疗保健计划。这些措施与MediAsas相辅相成,后者侧重于中等收入家庭及其获得私人医疗保障的渠道。
阿兹鲁·莫哈末·哈利布认为,评估MediAsas成效时,应关注能否成功报销、索赔处理情况及能否避免财务灾难,而不是参保人数。他还质疑计划过于侧重住院治疗,并呼吁更多关注全科诊所的治疗服务。
实际检验从参保后开始:家庭能否持续支付保费、承担免赔额,以及其保单涵盖的治疗能否获得赔付。对于正在考虑放弃私人医疗保险的家庭而言,这些结果将决定MediAsas能带来多大帮助。
要点
- MediAsas计划于2027年1月在全国推出;2024年1月至2025年6月间,约34万份医疗保单被退保。
- Teras的年度限额为60岁以下10万令吉、60岁及以上15万令吉。Fleksi的限额为30万令吉,但免赔额较高。
- 两种方案的保障年龄均最高至85岁,且没有终身给付限额。
- 一些已有疾病的申请人可能符合投保条件,但针对这些疾病的治疗仍可能被排除在保障范围之外。
- 55岁以下的雇员公积金会员可使用Akaun Sejahtera支付保费,但这需要在当前保障与未来储蓄之间权衡。
- 符合条件的中小企业员工可获得200令吉的第一年保费补贴,预计最多惠及20万名员工。
- 医疗援助基金的拨款增至6,000万令吉,PeKa B40则获拨8,000万令吉。