账单上涨正在改变患者的就医选择
日本医疗费用上限提高,促使老年患者推迟就诊、减少检查并要求少开一些药物。日本医疗及牙科从业者医疗改善协会(简称“保团连”)于2026年11月12日公布的一项调查显示了这一情况。
在使用门诊费用保障的患者及其家属中,共收到1,029份有效答复。668人(64.9%)表示,自8月以来医疗开支有所增加。在这一群体中,57.3%表示减少了就诊或治疗。约90.9%的人通过削减生活开支或动用储蓄来应对。
调查结果公布之际,日本财务省正寻求彻底取消门诊费用保障。该省认为,医疗费用支付体系中的其他上限已经提供了保障。保团连则表示,对于需要定期前往多家诊所就医或在家接受治疗的老年人来说,这些安排仍存在保障缺口。
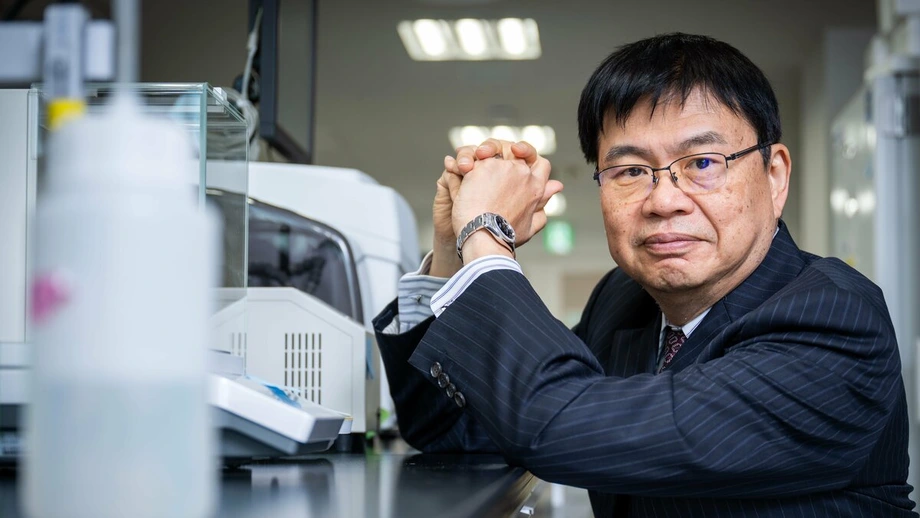
保团连政策部长、中村洋一医生介绍了一名患者的情况。这名患者出生于1934年,患有慢性心力衰竭和呼吸衰竭,使用制氧机,每周接受一次上门医疗服务;按照日本长期护理保险制度的评估,他属于护理需求最高的5级。
这名患者的月支付额从截至7月的18,000日元涨至9月的22,000日元。中村表示,预计到2027年8月,费用将达到28,000日元。对于需要持续治疗的人来说,这意味着要反复筹措更多资金,而不是只应付一笔意外账单。
8月发生了哪些变化?
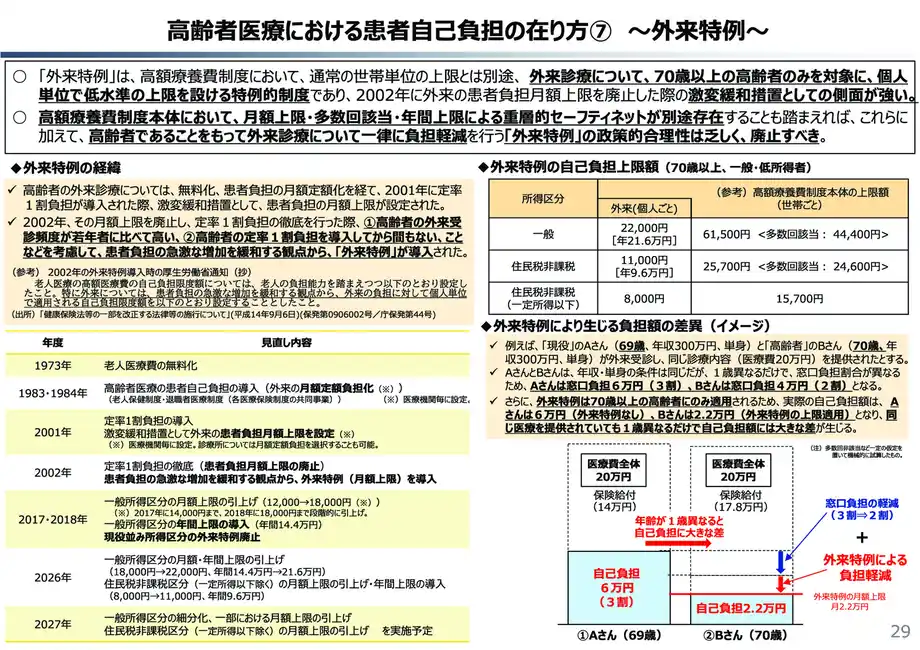
门诊特别保障是日本高额医疗费用补助制度的一部分。该保障为70岁及以上、年收入约370万日元及以下的人群设定符合条件的门诊费用个人月度和年度上限。门诊医疗包括无需住院的治疗,也包括上门医疗服务。
患者通常需要承担符合保障范围的医疗费用中的一部分。费用上限则限定患者在特定期间内最终需要自行承担的金额。月度保障有助于应对费用特别高的月份;如果全年不断产生较小账单,年度保障也十分重要。
2026年8月,普通收入类别的门诊月度上限从18,000日元提高至22,000日元。该类别的年收入约为156万至370万日元。年度上限则从144,000日元提高至216,000日元。一些免缴居民税的人群,月度上限也从8,000日元提高至11,000日元。
年收入约200万至370万日元的人群,月度上限计划于2027年8月提高至28,000日元。与原先18,000日元的上限相比,这增加了10,000日元,涨幅约为56%。
保团连在11月12日的声明中对未来年度上限的描述前后不一:开篇说明列出的年收入200万至370万日元群体的上限为261,000日元;后文关于癌症治疗的例子则称自2027年8月起上限为216,000日元。该例适用的确切年度上限仍需澄清。
第二轮上调已列入计划
这项调查反映的是首次上调之后、下一步调整之前的情况。从关键日期可以看出,围绕提高上限的讨论很快又延伸到取消特别保障的提议。
- 2026年8月:门诊费用上限首次上调生效。
- 2026年10月30日至11月9日:保团连通过线上表格收集保障使用者及其家属的答复。
- 2026年11月4日:财务省在财政制度审议会上提议取消该保障。
- 2026年11月12日:保团连在东京公布调查结果,并发表抗议声明。
- 2027年8月:计划再次上调,其中指定收入群体的月度上限将达到28,000日元。
取消保障是财务省提出的方案,与已排定的费用上调是两回事。该方案尚未公布实施日期。
患者正在减少哪些医疗服务
负责保团连这项调查的上泽雄三表示,报告费用上涨的受访者称,他们延长了就诊间隔、暂时跳过就诊、减少检查并减少用药。这些都是患者实际接受的医疗服务数量或频率发生的变化。
在医疗账单上涨的受访者中,61.5%表示动用了储蓄,55.5%表示削减了食品或衣物开支。调查还发现,90.9%的人通过某种方式削减生活开支或提取储蓄来应对费用上涨。家庭可能同时采取多种措施,因此这些比例代表的群体并非互不重叠,不能相加。
年收入不超过200万日元的群体尤其感受到压力:59.4%表示减少了就诊或治疗,62.8%动用了储蓄。在每年至少使用门诊保障六次的人群中,84.6%表示医疗开支有所增加。
保团连通过线上表格收集答复,并未采用随机抽样。这些比例反映的是参与调查者的情况;要推算全国情况,需要进行具有代表性的调查。尽管如此,这些结果记录了数百名已经使用该保障的患者及其家属所报告的实际选择。
癌症、肾病与居家护理
接受胃癌和结直肠癌治疗的患者,经常报告费用上涨,比例分别为92.0%和87.5%。肾衰竭患者中有61.5%、胃癌患者中有60.0%、脑梗死或中风患者中有58.6%表示减少了就诊或治疗。
保团连还指出,患有指定难治性疾病的人群也面临压力。这是日本对某些难以治疗疾病所作的分类。各疾病数据分别反映调查中的不同群体,应结合更广泛的调查结果来看:门诊服务的频繁使用者报告了明显的费用上涨。
在涉及居家医疗的108份答复中,80.6%表示账单上涨,68.5%表示动用了储蓄。居家治疗可能包括医生上门、处方药和氧气支持,因此即使患者很少离家,也会受到门诊费用上调的影响。
保团连政策部长、参与居家医疗工作的医生中村解释说,医疗需求越高,患者越可能面临不断增加的费用:
病情越严重,实际接受的医疗服务就越多。
这名出生于1934年的患者正体现了这种压力。他的月支付额从18,000日元涨至22,000日元,增加了4,000日元,月增幅约为22%。待28,000日元的上限适用后,月支付额还将再增加6,000日元。
牙科治疗也被推迟
牙科患者也报告了治疗中断。在接受假牙或牙冠相关治疗的受访者中,54.3%表示推迟了就诊或中断治疗。
保团连在声明中警告,推迟假牙或修复治疗可能导致进食困难,并引发营养不良、衰弱加重和吸入性肺炎等担忧。吸入性肺炎是指食物或唾液等物质进入肺部后可能引发的感染。
牙科调查结果与调查中发现的两种家庭压力相关:减少治疗开支和削减食品开支。对于本就有咀嚼困难的老年人来说,这两种情况都会让日常饮食更难安排。保团连指出,延误治疗可能带来这些健康后果。
财务省与医生为何意见不同
据保团连声明转述,财务省认为,更广泛的高额医疗费用制度已经设有月度上限、对连续多月产生高额费用的保障以及年度上限。该省认为,按照年龄额外减少门诊费用,缺乏充分的政策依据。
保团连认为,现有安排无法覆盖不同的开支模式。老年人可能同时患有多种疾病、前往不同科室就诊,反复产生单笔金额不高、但累计起来相当可观的账单。
该协会指出,普通月度上限规定要求,符合条件的医疗费用结算单上患者承担的金额至少达到21,000日元,才能与其他符合条件的账单合并计算。结算单记录了可申请报销的治疗费用。保团连表示,这一门槛以及账单分开计算的做法,可能导致部分费用未被纳入计算。
该协会称,类似限制也影响相关的年度保障和多次使用保障。其核心论点是,取消专门的门诊保障后,即使其他费用上限仍然存在,一些患者也将支付更多费用。
保团连援引的厚生劳动省数据显示了这项保障的使用规模:2023财年有630万人至少使用过一次门诊保障,符合条件的保险参保人数为2,530万人,约占四分之一。
癌症案例显示年度费用可能相差巨大
保团连援引厚生劳动省的一项测算,以一名70多岁、患有胃癌和肺转移癌的男性为例,说明取消保障可能造成的影响。该男子年收入约210万日元,治疗费用总计约233万日元。
按患者承担20%的比例计算,在特别保障介入前,他需支付约466,000日元。根据截至2026年7月实施的门诊年度上限,他的支付额被限制在144,000日元。
保团连称,如果取消保障,该男子将需要支付约466,000日元,因为他每个月的支付额都低于普通月度上限61,500日元。这个例子说明,年度支出即使不断累积,也可能不会有任何一个月达到月度上限,从而触发退款。
144,000日元与466,000日元相差322,000日元。较高金额超过原先保障后支付额的三倍,相当于该男子210万日元年收入的约22%;原先的支付额约占年收入的7%。
保团连副秘书长穗波翔吾以此例质疑该方案是否负担得起。中村还警告说,需要大量居家护理的患者,最终可能因医疗费用和长期护理保险费用加重财务压力而放弃治疗。
调查已经反映出眼下的变化:患者表示正在消耗储蓄、削减基本开支并减少医疗服务。下一次上调计划于2027年8月实施;另一项取消门诊保障的提议仍在讨论之中。
要点
- 保团连收到1,029份有效调查答复;其中668人表示,2026年8月调整后医疗开支有所增加。
- 在报告费用上涨的人中,57.3%减少了就诊或治疗,61.5%动用了储蓄。
- 普通类别的门诊月度上限从18,000日元提高至22,000日元。指定收入群体的上限计划于2027年8月提高至28,000日元。
- 癌症患者、频繁使用保障的人群以及接受居家医疗的人群均报告了明显的经济压力。
- 财务省已提议取消该保障。保团连认为,其他支付上限无法弥补经常产生门诊账单的患者所面临的保障缺口。
- 这项调查通过线上自愿参与的方式开展,调查数字反映的是受访者情况,并非所有符合条件的老年人的代表性样本。