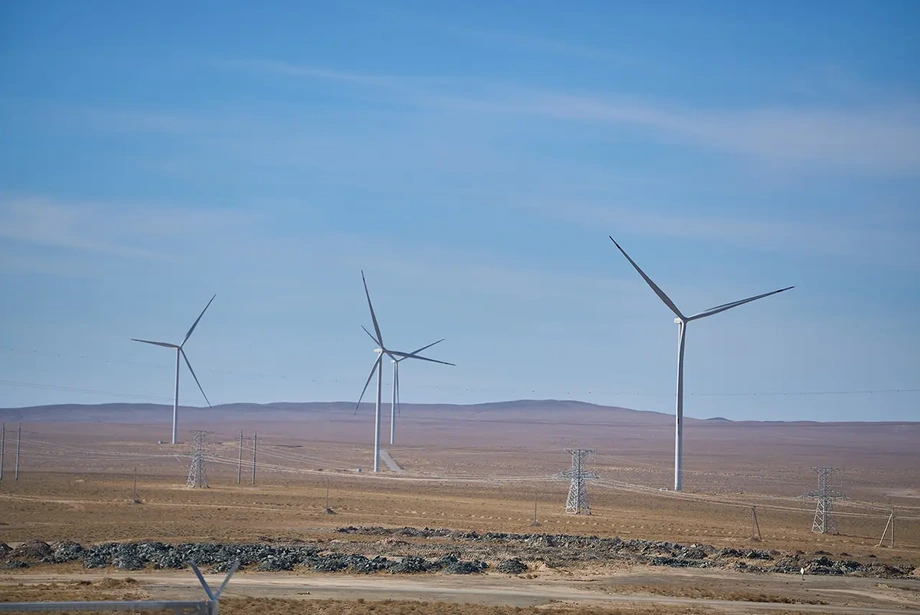
数十亿度清洁电力面临限发
欧亚开发银行(EDB)称,随着新建太阳能和风电场的发电量超过电网输送能力,乌兹别克斯坦在2028年可能不得不弃掉35亿千瓦时的可再生电力。该国拥有中亚电力系统38.6吉瓦装机容量中的23.1吉瓦,因此其电网瓶颈也会影响邻国。
目录
该行与联合国亚洲及太平洋经济社会委员会共同编制的报告《无国界电力:中亚电力互联架构》描绘了一个多方电力汇聚的枢纽。乌兹别克斯坦从土库曼斯坦接收电力,与哈萨克斯坦南部交换电力,夏季接收来自吉尔吉斯斯坦和塔吉克斯坦的水电,并与阿富汗相连。
新增发电能力的增长速度超过了系统在这些地区之间输送电力的能力。根据该行考察的项目,到2028年,乌兹别克斯坦的可再生能源装机容量可能达到11.4吉瓦,另有4.3吉瓦电池储能。该国公布的计划提出,到2030年可再生能源装机容量达到25吉瓦。
EDB高级分析师德米尔·卡比尔巴耶夫描述了乌兹别克斯坦的地位:
乌兹别克斯坦是主要的电力需求中心,目前也是可再生能源部署的中心。
对家庭、工厂和投资者而言,实际挑战在于如何在恰当的时段把电力送到需要的地方。晴朗的午后,发电量可能超过附近电网的输送能力;寒冷的冬夜,燃气电厂则可能面临燃料短缺。这两类问题都需要通过建设更多电站以外的措施来解决。
为何可用电力落后于装机容量
截至2025年1月1日,乌兹别克斯坦的发电设施包括17.54吉瓦火电、2.26吉瓦水电、900兆瓦风电和2.4吉瓦太阳能发电,约占互联电力系统装机容量的60%。
装机容量衡量设备在某一时刻能够产生多少电力;发电量则衡量一段时间内的产出。一座额定功率为1吉瓦的电厂,如果以满负荷运行1,000小时,就能发电10亿千瓦时。燃料短缺、检修、水资源供应和输电线路拥堵都会影响实际送达用户的电量。
2024年12月10日的用电高峰期间,区域电力系统就受到这些限制。EDB称,当时约有6.6吉瓦发电容量无法使用或受到限制。仅燃料限制一项,就使该地区可用发电容量减少了1,081兆瓦。
即使在严冬条件下,乌兹别克斯坦理论上也可能有600至1,300兆瓦的发电盈余,却仍然面临电力短缺。气温下降时,家庭和企业的用气量增加。管道压力随之降低,可能导致电厂无法在晚间用电高峰提高发电量,造成100至400兆瓦的缺口。
灵活燃气发动机和燃气轮机帮助传统火电厂更稳定地运行。EDB报告称,引入这类灵活设施后,火电厂的启动、停机和停运次数最多减少了30%。不过,要让这些设备满足需求,仍需保障燃料供应并确保输电容量可用。
为何太阳能和风电可能被限发
限发是指由于系统无法消纳或输送现有电力而减少发电。传统电厂有最低运行负荷,而太阳能电站可能在大片区域同时高效发电。如果需求、储能或出口能力不足,运营方就必须要求部分发电设施降低产出。
EDB预计,2026年可再生能源限发量约为22亿千瓦时,2027年为30亿千瓦时。能源协调与调度中心的计算结果略低,分别为21亿和29亿千瓦时;两种预测对2028年的估算均为35亿千瓦时。
能源协调与调度中心的预测将2028年限发量与221亿千瓦时的可再生能源用电量相对应。两项数据意味着,约14%的潜在发电量将被弃掉。这些于2024年编制的计算还显示,季节性压力会显著加剧:预测9月限发比例达到45.7%,5月达到37.5%。
卡比尔巴耶夫解释了年度估算的规模:
根据保守评估,2028年可能每七度电就有一度需要限发。
购电协议可能使这些损失的电量成为财务问题。根据协议条款,发电企业可能会因被要求弃发电力而获得补偿。届时,电力买方、系统运营方或消费者可能需要承担成本,尽管这些电力从未进入电网。
输电线路拥堵使压力跨境扩散
装机容量为500兆瓦的巴什风电场说明,新电厂可能如何改变其并网点以外的电力流向。EDB称,该电场投运后,撒马尔罕至布哈拉线路的负荷增加,从土库曼斯坦进口的电力减少。
报告引用的测量数据显示,费尔干纳电力枢纽的输电功率为2,940兆瓦,约为适用上限2,600兆瓦的113%。国内的索格迪亚纳—古扎尔—塔利马尔詹线路段输送了1,570兆瓦,高于1,500兆瓦的允许值。费尔干纳的输电瓶颈既影响乌兹别克斯坦本国电网,也影响对吉尔吉斯斯坦和塔吉克斯坦北部的供电。
卡比尔巴耶夫还谈到苏尔汉达里亚枢纽的拥堵情况:原计划夏季输送的水电中,约40%不得不在塔吉克斯坦境内改道。因此,一个国家可用的电力未必都能送达边境另一侧的目标用户。
多项拟议中的升级项目针对这些具体问题。克里斯塔尔—尤尔杜兹线路改造被纳入世界银行区域电力市场互联互通与贸易计划(REMIT)第一阶段。其他提议还包括增建一条220千伏线路,以及建设涉及达特卡—苏格德走廊的连接线路。
另一个正在考虑的项目是连接哈萨克斯坦奇姆肯特变电站。REMIT第二阶段包含一条从塔什干热电厂出发的线路;乌兹别克斯坦能源部则倾向于建设哈尔卡—奇姆肯特线路,因为该电厂存在限制,且预计电力将流向哈尔卡。拟议中的穆鲁恩套—奇姆肯特线路可将乌兹别克斯坦的剩余电力输送到哈萨克斯坦南部,同时缓解国内电网拥堵。
电池和抽水蓄能能发挥什么作用
乌兹别克斯坦正在探索多种方式,将电力从供应过剩时段转移到需求高峰时段。电池可以快速响应供需变化、支持电网频率稳定,并满足晚间高峰需求。频率是交流电系统的运行节奏,运营方必须在发电量和用电量变化时保持其稳定。
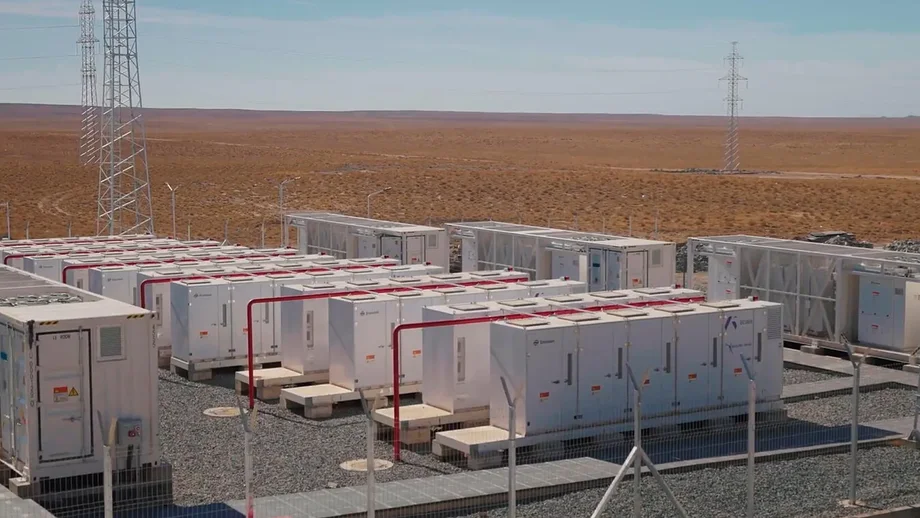
EDB称,仅靠电池无法吸收所有预计出现的白天太阳能过剩电力。电池的效用取决于其可输出的功率和可储存的电量。国家预测的4.3吉瓦指的是功率容量;具体可运行时长则取决于相应的储能量。
抽水蓄能提供了另一种方案。它利用富余电力将水抽到高处,在需要电力时再放水发电。该行估计,乌兹别克斯坦的抽水蓄能潜力为16座设施、总计5,030兆瓦,其中约46%位于塔什干州。
上普斯肯、霍吉肯特、卡拉捷连和艾达尔库四个项目的总装机容量为1,600兆瓦,预计投资额为21.67亿美元。要评估这些项目的价值,仍需详细测算其在电力系统中的运行方式。与邻国电网协调运行,有助于扩大储能电力的市场并提高设施利用率。
努库斯2号项目整合发电、储能和电网投资
在卡拉卡尔帕克斯坦,努库斯2号项目将一座200兆瓦风电场与容量为100兆瓦时的电池储能相结合。该项目由ACWA通过其当地子公司开发,还包括一条44公里长的新输电线路以及对现有电力基础设施的升级。
10月26日发布的进展通报称,项目建设完成度为94.2%,26台风机中已有25台发电。电池调试计划于2026年11月底前完成。项目主任萨尔多尔别克·马赫穆多夫估计,电池可供电三至四小时,具体取决于需求。
风电场的功率额定值与电池的能量额定值之间的区别很重要。一块充满电、储能量为100兆瓦时的电池,理论上可输出25兆瓦并持续四小时,尚未计入运行限制和损耗。实际供电时长会随输出功率变化。
该项目投资额为2.32亿欧元,已于2024年3月签订为期25年的购电协议,预计年发电量近728,000兆瓦时。2025年9月,亚洲开发银行及其管理的一只基金签署了约4,600万欧元的融资协议;亚洲基础设施投资银行另行批准了约6,700万欧元的融资。
马赫穆多夫表示,施工期间雇用了750至800人,其中包括400多名当地工人和专业人员。项目还设有投诉和赔偿程序,并对土地和野生动物可能受到的影响进行监测。该项目将发电、储能和输电结合起来,展现了增加可用可再生电力所涉及的多方面工作。
水电灵活性也伴随着用水责任
吉尔吉斯斯坦和塔吉克斯坦可以帮助平衡太阳能和风电的波动,因为水库水电能够根据电力需求变化调整发电量。水电占吉尔吉斯斯坦4.13吉瓦发电容量中的3.26吉瓦,也占塔吉克斯坦6.55吉瓦发电容量中的5.8吉瓦。
不过,两国国内需求正在增长。吉尔吉斯斯坦的用电量从2014年的146亿千瓦时增至2025年的193亿千瓦时,增幅约为32%。因此,可供邻国使用的剩余电力减少。计划中的坎巴尔阿塔1号水电站有望加强供电,并支持托克托古尔水库的运行。
塔吉克斯坦于2024年6月7日恢复与中亚电力系统并网运行。根据现有安排,该国在6月至9月向乌兹别克斯坦供电,并在11月至12月及次年3月至4月接收电力。夏季输电量是冬季的两至三倍。
托克托古尔水库、纳伦河梯级水电站、努列克水电站以及正在开发的罗贡水电站,都可能为区域电力系统提供宝贵的灵活性。水库放水还要满足灌溉、粮食生产和国家间水资源协议的要求。EDB建议为可量化的调峰服务付费,使提供灵活性的国家能够获得补偿,以弥补相关成本和限制。
哈萨克斯坦和土库曼斯坦构成区域电力格局的另一部分
哈萨克斯坦南部获得的电力大致一半来自本地发电,另一半来自哈萨克斯坦北部的输电。2024至2025年冬季,其南北输电走廊输送了2,395兆瓦,高于2,100兆瓦的允许值。一旦发生紧急停运,向南输送的电力可能有约2,000兆瓦中断。
哈萨克斯坦还与吉尔吉斯斯坦开展季节性电力交换,并经由本国向吉尔吉斯斯坦转输俄罗斯电力。这类俄罗斯过境电量每月约为3,000万千瓦时,并受到输电容量限制。一个可能的长期项目是采用高压直流输电技术,建设一条约1,500公里长的线路,从埃基巴斯图兹GRES-1电站通往江布尔或奇姆肯特,输电容量为2,000兆瓦。
土库曼斯坦采用不同的运行方式。其电网独立于主要互联系统运行,不过部分发电设施通过孤立配置向其供电。根据出口和其他情况,季节性发电备用容量在15%至50%之间。
土库曼斯坦马雷和列巴普火电厂的电力可经由乌兹别克斯坦输送到吉尔吉斯斯坦。国内和边境输电限制制约着这些电力交换,也凸显乌兹别克斯坦过境电网对其他国家的重要性,即便这些国家之间还隔着数个连接环节。
更完善的数据有助确定太阳能项目选址
国际能源署(IEA)的太阳能路线图建议公布更多发电量和电网负荷信息,让开发商能够将项目设在电力价值最高的地方。该机构此前的规划框架讨论了到2026年实现4吉瓦太阳能装机容量、到2030年实现5吉瓦的目标;EDB更新的25吉瓦数字则涵盖更广泛的可再生能源装机容量。
IEA建议将太阳能开发与定期更新的电网扩建计划及透明的并网流程相协调。该机构指出,与五个邻国互联可提供灵活性。这些建议针对的正是EDB拥堵数据所反映的实际挑战:新增发电设施的位置与规模同样重要。
小型设施和现有水电站点也提供了其他选择。路线图介绍了一项计划,拟建设15万套额定功率为2至3千瓦的屋顶太阳能系统。报告还指出,25座水库覆盖面积达1,500平方公里,其中包括总面积890平方公里的四座水电水库,可评估在这些水面建设漂浮式太阳能设施,并利用现有电力基础设施。
电力互联既需要输电线路,也需要支付规则
互联电力系统2024年发电量为1,254亿千瓦时,用电量为1,422亿千瓦时。区域电力贸易量从2010年的25亿千瓦时增至121亿千瓦时,约占用电量的8.5%。EDB估计,加强协调每年可再增加60亿千瓦时的贸易量,接近2024年贸易总量的一半。
初步情景测算显示,部分一体化每年可带来1.18亿美元净收益,深化一体化则可带来1.23亿美元净收益。更先进的架构因基础设施和实施成本较高,净收益约为4,000万美元。估计总收益最高可达6.4亿美元。实际收益取决于成本、利用率和协调情况;如果各国承担的成本不均,就需要建立补偿安排。
需求增长令问题更显紧迫。EDB行业分析中心负责人阿尔曼·阿洪巴耶夫给出的预测显示,到2030年,中亚整体需求将增长27%,但未说明基准值。另一项于3月发布的预测称,到2030年,区域更广范围的用电量将达到3,700亿千瓦时,比2024年约2,700亿千瓦时高近40%。
该行提出了分阶段时间表,以提高电力交换的可靠性:
- 2026至2028年:改进商业计量、安全数据交换、调度协调,以及对计划供电量与实际供电量之间差异的结算。
- 2028至2030年:升级输电和自动化系统,试点开展次日电力交易,并引入调峰服务付费机制。
- 2030年后:考虑实时运行的调峰市场、区域可靠发电容量评估,以及进一步建设跨境连接线路。
对乌兹别克斯坦而言,当务之急是将可再生能源建设与输电投资、灵活运行和可行的电力交易规则结合起来。对邻国而言,同样的变化有望改善电力获取、降低紧急风险,并提高共享资源的利用效率。
要点
- 乌兹别克斯坦拥有中亚互联电力系统约60%的发电装机容量。
- 2028年可再生电力限发量可能达到35亿千瓦时。
- 冬季燃气管道压力问题可能导致乌兹别克斯坦发电能力受限100至400兆瓦。
- 要消纳更多可再生电力,输电升级、储能和有偿水电调峰服务至关重要。
- EDB情景测算显示,部分或深化区域一体化每年可带来约1.2亿美元净收益。
- 拟议路线图将从计量和协调入手,随后在2028至2030年间试点电力市场。