清洁电力增速超过需求,排放量随之下降
据估算,2026年第三季度中国二氧化碳排放量同比下降3.1%,为2022年新冠疫情封控以来最大的季度降幅。清洁电力产量增长、交通燃料消耗下降以及建筑活动走弱,共同推动今年前九个月的估算排放量下降0.5%。
目录
能源与清洁空气研究中心(CREA)依据官方数据和商业数据计算得出,7月至9月煤炭消费量下降3%,石油消费量下降4%。交通用油降幅更大,下降9%;霍尔木兹海峡航运受阻,加剧了市场压力,而此前汽车电动化已令市场发生变化。
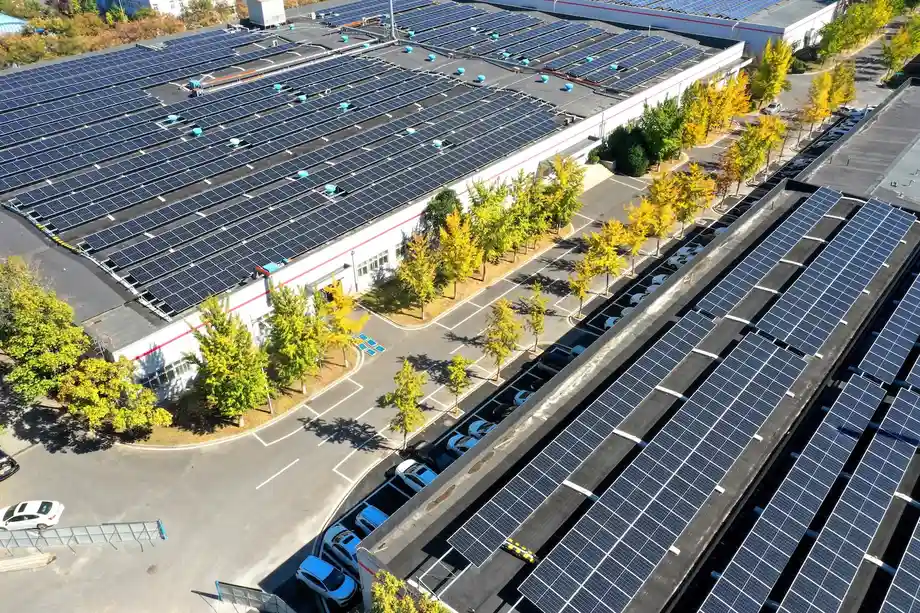
与上年同期相比,太阳能、风能和核电新增发电量达110太瓦时。这一增量是同期电力需求增量的两倍多,大致相当于德国同期全部发电量。1太瓦时等于10亿千瓦时,千瓦时是家庭电费账单上常用的计量单位。
自2024年3月以来,中国排放量总体呈持平或下降趋势。这一趋势能否延续,取决于清洁能源能否继续以快于需求的速度扩张、电网吸纳新增发电量的速度,以及经济扶持措施是否会带动大量消耗煤炭和石油的行业复苏。
排放下降趋势如何形成
中国最新一季度的排放降幅,延续了两年多前开始的变化。以下时间节点显示,发电、交通和工业需求如何同步变化:
- 2024年3月:二氧化碳排放量总体持平或下降的阶段开始。
- 2026年7月至9月:排放量同比下降3.1%,煤炭用量下降3%,石油消费量下降4%。
- 2026年9月:据报告,电动汽车占乘用车销量的67%,占重型卡车销量的50%。
- 2026年1月至9月:估算二氧化碳排放量下降0.5%,据报告国内生产总值(GDP)增长4.6%。
季度排放量降幅大于九个月累计降幅,说明最近一段时间减排力度有所增强。经济数据还显示,排放下降的同时经济仍在增长,不过各行业的表现差异显著。
为何煤电下降,新建电厂却仍在增加
第三季度,煤电发电量下降3.3%,原因是电力需求增速放缓、清洁能源发电量增加。风电场和太阳能电站因限电而损失的潜在发电量也有所减少。限电是指电力设施本可发电,却因电网容量限制或运行约束而无法输送电力。
中国仍以接近创纪录的速度建设煤电装机。装机容量衡量电厂最多能发多少电,发电量则衡量其实际发电量。在煤电总发电量下降的同时新增电厂,意味着扩大的电厂群平均运行时长减少。
运行时长减少会压低电厂收益,因为业主仍须承担融资、维护和人员成本。因此,眼下的变化同时体现在电力结构和煤电经济性上:更多设备争相供应不断缩减的煤电需求。
据称来自国家统计局的中国月度发电量数据列出,7月为943.85太瓦时,8月为943.78太瓦时,9月为829.36太瓦时。三个月合计为2,716.99太瓦时。这些数据展现了电力系统的规模;在排放分析中,清洁能源新增的110太瓦时足以覆盖新增电力需求的两倍多。
国家统计局于2026年10月19日发布的《2026年9月份能源生产情况》在电力生产部分将9月发电量四舍五入为829.4太瓦时。其生产数据涵盖年主营业务收入至少为2,000万元人民币的工业企业。
航运冲击与长期转变共同影响石油需求
霍尔木兹海峡危机扰乱了向全球最大原油进口国中国输送石油的重要航道。由此带来的供应和价格压力,加上公路交通领域已在发生的变化,促使本季度石油需求下降。
CREA联合创始人兼首席分析师劳里·米利维尔塔表示,油价走低可能会令部分消费回升:
显然,一旦油价下跌,或者说如果油价下跌,石油消费就会在某种程度上反弹,
米利维尔塔还表示,中国石油消费量极有可能在此次冲击发生前就已见顶,而供应中断加速了电气化进程和远离石油的转变。他的判断指出了两股同时发挥作用的力量:石油消费突然受到限制,以及人们使用的车辆和能源系统正在发生长期变化。
交通用油下降9%,而石油总消费量下降4%。交通领域降幅更大,凸显了公路交通在这一变化中的核心地位;与此同时,工业原料等其他石油用途也继续影响总体需求。
电动汽车在日常出行中占比扩大
据报告,9月电动汽车占乘用车销量的67%,占重型卡车销量的比例达到50%。GL Consulting称,乘用车这一数据指新能源汽车在零售销量中的占比;在中国,新能源汽车类别包括纯电动汽车和插电式混合动力汽车。
电动汽车用电量增长53%,快于道路上此类车辆数量的增幅。这表明现有电动汽车的使用频率提高,驾驶者更多选择电动汽车,而非汽油车或柴油车。
GL Consulting于11月4日发布的能源需求评估将交通领域变化与其他领域需求走弱一并分析。报告显示,第三季度汽油消费量下降8.2%,柴油消费量下降10%。柴油需求对建筑、货运和工业活动尤为敏感,因此建筑活动减弱也有助于解释这一降幅。
随着出行转向电力,充电基础设施承载的活动也在增加。8月,充电和换电服务用电量同比增长51.2%。这一月度服务业指标与电动汽车用电量增长53%涵盖的时期和活动有所不同,但两者都显示充电需求正在扩大。
经济增长转向建筑业之外的领域
据GL Consulting援引的数据,2026年第三季度中国GDP增长4.5%,前九个月增长4.6%。GDP衡量商品和服务的产出价值,但创造这些价值所需的能源,很大程度上取决于哪些行业在增长。
前九个月固定资产投资下降7.2%。房地产开发投资下降20.6%,制造业投资下降2.1%。房地产行业收缩有助于解释水泥和钢铁生产相关二氧化碳排放量下降:建设项目减少意味着对这些材料及其生产所需燃料的需求降低。
出口和先进制造业提供了更有力的支撑。按美元计,第三季度货物出口增长28.4%。GL Consulting估算,净出口对该季度GDP增长的贡献率为45.2%,接近其计算的最终消费贡献率45.0%。这些贡献率是该咨询机构的估算结果。
前九个月高技术制造业产出增长14.3%,而全经济工业产出增长5.3%。因此,中国经济增长的构成正在变化:技术产品生产扩张的同时,房地产投资大幅收缩。
电力需求在不同领域增长
传统燃料需求走弱之际,先进制造业和数字服务仍在消耗更多电力。8月,高技术和装备制造业用电量增长7.2%,互联网数据服务用电量同比增长37.9%。
这些增量对电网而言十分重要,因为新增需求可能出现在远离现有发电设施的地方,也可能出现在需要扩建本地输电连接的地区。随着出行方式转变,充电站、工厂和数据设施都需要稳定供电,即使全国需求增速正在放缓。
第三季度异常温和的天气也通过减少部分受气温影响的用能,帮助抑制能源需求。经济增长走弱同样有所影响。因此,排放下降既得益于清洁能源增加,也与需求增速放缓有关,并非由单一因素推动。
如果目前的供需平衡延续,预计全年清洁电力增速将超过能源总需求增速。实际考验在于新增发电量能否在需要时送达消费者,让电力替代更多化石燃料使用。
化工与建筑业加剧排放下降
此前曾是排放增长重要来源的中国煤化工行业,第三季度扩张放缓。这类工厂将煤炭转化为化工产品,既把煤炭作为原料,也将其作为能源来源。
煤价上涨削弱了盈利能力,而化工产品价格上涨则降低了企业的购买需求。该行业增长放缓,减轻了排放上行压力;与此同时,煤电和交通燃料消费也在下降。
随着建筑业收缩加速,水泥和钢铁相关排放量也继续下降。对生产商而言,直接影响包括订单走弱,以及对高耗能炉窑和其他设备的运行需求减少。
与科技制造业的反差,是理解本季度情况的关键。电子产品生产和数字服务扩张,推高了电力需求;建筑业萎缩则减少了对材料和燃料的需求。单一的GDP增速可能掩盖这些截然不同的情况。
电网接入与经济政策影响下一阶段走势
中国电网将决定新增风电和太阳能发电中,有多少能够替代煤电。减少限电意味着更充分地利用现有清洁能源设备;加强电网连接和储能设施,则有助于跨区域输送电力,并在发电量高低不同时段之间调配电力。
绿色和平东亚项目负责人高玉和指出,煤电持续下降是可再生能源发展的关键:
煤电维持下降趋势,是可再生能源进一步发展的关键因素,
高玉和还呼吁扩大可再生能源应用、推动市场发展并增加储能。储能可以储存晴天或有风时产生的电力,供之后使用,帮助电力系统在可再生能源发电量下降时满足需求。
政府经济扶持措施也会产生影响。已宣布的刺激措施聚焦六大网络,包括电力和交通基础设施;这些领域已纳入推广绿色和零碳解决方案的政策范围。排放走势将取决于哪些项目得以推进,以及这些项目会带来多少钢铁、水泥、电力和交通燃料需求。
据报告,GDP增速仍处于政府目标范围内,进一步推出刺激措施的压力因此有所减轻。目前尚未确定石油需求持续反弹或排放量永久达峰的明确时间。中国的长期承诺是到2060年实现碳中和,也就是通过碳移除抵消剩余的碳排放。
要点
- 据估算,2026年第三季度中国二氧化碳排放量下降3.1%,前九个月下降0.5%。
- 与上年同期相比,煤炭用量下降3%,石油消费量下降4%,交通用油下降9%。
- 太阳能、风能和核电发电量增加110太瓦时,是电力需求增量的两倍多。
- 尽管新煤电厂仍在建设,煤电发电量仍下降3.3%。
- 汽车电动化、石油运输受阻和建筑活动走弱,共同推动化石燃料需求下降。
- 电网扩建、可再生能源利用以及经济扶持措施的方向,将影响排放下降趋势能否延续。