近1万亿卢比的储能投资计划
印度联邦内阁已批准拨款1.45万亿卢比(约合15亿美元),用于补贴开发92吉瓦时的电力储能,其中计划容量近三分之二来自抽水蓄能项目。该计划预计将支持总投资额达9.76万亿卢比的项目。
目录
由总理纳伦德拉·莫迪主持的内阁于2026年11月4日批准了这项计划。支持将覆盖2026-27至2030-31财年,并适用于尚未投入运营的储能容量。获得支持的电池项目必须满足至少40%的国内成分要求。
这一决定旨在解决印度电力转型中的一个实际问题:太阳能电池板和风力涡轮机在需求相对较低时可能产生大量电力,而日落后或风力减弱时,家庭和企业仍然需要用电。储能可以把电力从发电时段转移到需要用电的时段。
政府表示,该计划将提升电网稳定性、增加可再生电力的使用,并减少对常规发电的依赖,以保障昼夜持续供电。对电力配电公司而言,难点在于确保储能设施的建设、充电和运营成本都能负担得起。
这笔财政支持约占预计投资额的14.9%,计算方式为1.45万亿卢比除以9.76万亿卢比。因此,大部分所需资金仍须来自其他渠道。政府补助旨在弥补储能建设成本与项目可获得收入之间的部分差距。
92吉瓦时将由哪些储能构成
该计划将支持分配给三类储能,其中抽水蓄能获得的额度最大:
- 抽水蓄能电站60吉瓦时,约占总量的65%。
- 电池储能系统30吉瓦时,约占33%。
- 其他储能技术2吉瓦时,约占2%。
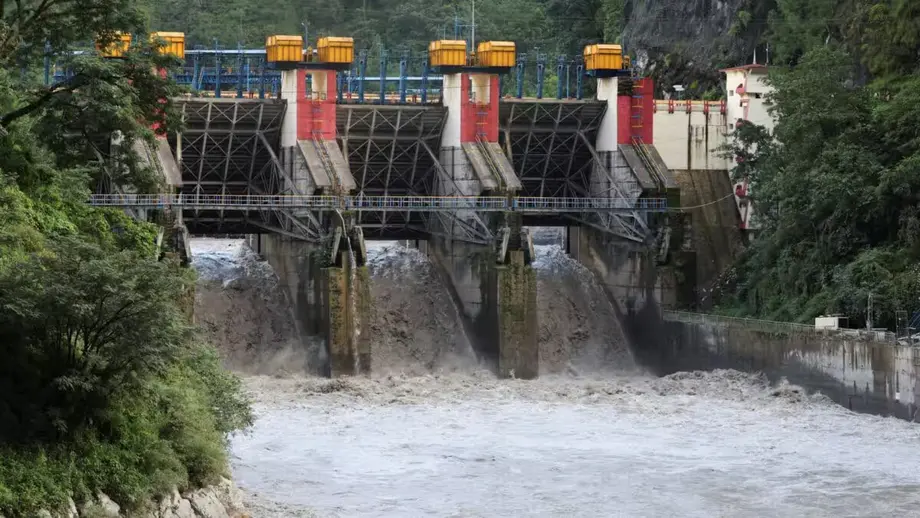
抽水蓄能利用电力将水抽至较高处的水库。需要电力时,水流向低处并推动涡轮机发电。电池通过化学方式储存能量,并在需要时将其释放为电力。
吉瓦时衡量能量总量,吉瓦则衡量电力供应速率。例如,一个储量为1吉瓦时的储能设施,理论上可按1吉瓦的功率持续供电一小时,但实际还要考虑损耗和运行限制。92吉瓦时描述的是储能容量,而不是每个项目能够同时输出多少功率。
重视水电储能,意味着政府的做法不再局限于此前侧重电池的补贴计划。抽水蓄能尤其适合在一天中的不同时段之间转移大量电力,而电池则能够快速响应供需变化。
德勤印度合伙人阿努杰什·德维迪表示,多种技术并举是此次批准方案的一项核心特点:
除电池储能系统和其他技术外,重点支持抽水蓄能,是新一轮可行性缺口补贴计划的一大亮点。
这项计划的规模有多大?
内阁表示,新增的92吉瓦时相当于目前印度电网储能容量的170%。换言之,计划新增容量约为现有基础的1.7倍;如果项目建成,将实现大幅扩容。
预计到2031-32年,印度的储能需求将达到411吉瓦时。仅这项新计划就可满足其中约22.4%,计算方式为92除以411。现有设施和通过其他计划开发的项目也将为满足需求作出贡献。
印度中央电力局还预计,到2029-30年和2035-36年,储能需求将分别达到235吉瓦时和888吉瓦时。《2023年国家电力计划》提出,2047年的储能需求为2380吉瓦时。这些数字表明,储能发展远不止于这项补贴计划覆盖的五个财年。
印度提出到2030年实现500吉瓦非化石能源发电装机容量的目标,也让储能发展更为紧迫。太阳能和风能发电增加后,能够在电力充裕时吸纳电力、并在需求较高时释放电力的设施,其价值也会随之提升。
补贴和招标将如何运作
可行性缺口补贴(VGF)是政府提供的一项资金支持,旨在使有用的基础设施项目具备财务可行性。它可以减轻部分投资负担,让开发商能够以买方更可能接受的价格提供服务。
新计划下的容量将通过基于电价的竞争性招标进行分配。开发商将在各项招标要求的约束下,竞相提出储能服务价格。公营和私营电力配电公司均有资格获得电池及抽水蓄能项目的支持;采用其他技术的项目则由公营和私营实体实施。
电力配电公司通常简称为配电公司,负责购电并向消费者供电。储能为它们提供了另一种方式,以管理购电量与客户特定时段用电需求之间的差距。储能的价值部分取决于配电公司能否以低成本购电充电,并在需求和电价足以支撑成本时放电。
这项最新计划的详细框架尚待公布,包括最终补贴标准、付款条件、性能要求和招标日期。这些规则将决定开发商需要借入多少资金,以及相关收益如何惠及电力买家。
根据此前的一项安排,符合条件的补贴有20%会在项目融资完成时发放。融资完成是指项目的融资协议全部落实。能源经济与金融分析研究所首席能源专家查里斯·孔达表示,在这一阶段仍需大量借款。因此,补贴的发放时间与补贴金额同样可能产生影响。
从首批电池补贴到最新批准方案
此次决定是在政府多阶段支持之后作出的。2026年早些时候流传的一项提案计划为电池提供更多额度,但内阁最终批准的规模有所缩减:从50吉瓦时降至30吉瓦时。
- 2023年9月:内阁批准支持4000兆瓦时(相当于4吉瓦时)的电池储能,补贴最高覆盖资本成本的40%。
- 2026年5月30日:一项正在征求意见的提案计划提供约1.5万亿卢比支持,用于建设112吉瓦时储能,其中包括50吉瓦时电池、60吉瓦时抽水蓄能和2吉瓦时其他技术。
- 2026年11月4日:内阁批准拨款1.45万亿卢比建设92吉瓦时储能,保留水电和其他技术的额度,同时缩减电池部分。
- 2030-31年:新批准计划覆盖的最后一个财年。
2023年9月的电池计划最初项目支出为9400亿卢比,其中包括3760亿卢比政府预算支持。该计划的目标是到2030-31年将储能成本降至每千瓦时5.50至6.60卢比,并要求至少85%的受支持容量可供配电公司使用。
后续电池资金轮次据称分别支持了13.2吉瓦时和30吉瓦时;截至2026年5月,第一轮已完成全部招标,第二轮仍在进行。这两项合计为43.2吉瓦时,而此前计划的总容量也曾被列为43.8吉瓦时,配套资金为9160亿卢比。
这项获批计划在此前的电池资助基础上增加了大规模水电储能部分。计划建设的92吉瓦时,是2023年9月原始批准的4吉瓦时的23倍。
40%的国内成分要求将带来哪些变化
申请支持的电池项目必须满足至少40%的国内成分要求。政府希望储能部署的公共支出能够为印度制造业创造需求,并减少对进口零部件的依赖。
这一做法将产业政策的两个方面联系起来:现有制造业激励措施支持电池生产企业,而新的储能补贴则支持购买和安装电池的项目。两项政策共同旨在为本土生产商拓展市场。
野村证券预计,这项要求将推动电池储能系统在印度制造和组装。印度储能联盟主席德布马利亚·森表示,新增补贴还有助于缓冲国内价值要求及电池成本上升带来的电价上涨压力。
森对电池项目的经济性作出了比其他一些专家更乐观的判断:
电池储能系统已经具备商业可行性。
森提到,不使用可行性缺口补贴时,电价约为每兆瓦每月30万卢比。这是为确保储能容量可随时调用而支付的费用。买方还必须考虑用于给电池充电的电力成本,以及实际使用服务的频率。
为什么低价储能报价仍可能成本高昂
孔达估算,独立储能容量电价约为每单位电力2.6卢比。充放电成本还会增加约每单位2.5至3卢比,使最终供电成本达到每单位约5.5至6卢比。电费计量中的一个单位相当于一千瓦时。
这一最终供电成本区间与签约购买、以提供更稳定供应为目标的可再生电力电价相近,后者约为每单位5.25至6卢比。因此,配电公司必须比较在需要用电时获取电力的各种方式的全部成本,包括充电成本和调度责任。
孔达认为,主要制约因素不仅仅是融资渠道:
资金或资本并非加快印度储能部署的真正瓶颈。
他指出,激进竞价、对进口的依赖以及价格不确定性都是问题。开发商即使报出极低电价,仍须完成建设、偿还借款,并在合同期内维护设备。
TERI电力与可再生能源部门主任阿莱基娅·达塔援引一项评估称,2025年分配给独立电池项目、可持续供电两小时的容量中,近75%面临财务可行性风险。她表示,项目经济性取决于充电电价、使用情况、放电时长、融资成本以及电池在整个使用周期内的性能。
达塔指出了财政援助的局限:
然而,单靠补贴无法确保项目具备商业可行性,也无法确保配电公司获得可负担的电价。
运营表现将决定公共资金的价值
配电公司需要有效使用签约储能,才能获得预期的节省和供电效益。即使一座设施已准备就绪、却很少充电或放电,买方仍可能承担付款义务。
孔达表示,此前补贴款的发放取决于电池是否可用,而非实际使用情况或其为电网创造的价值。他指出,买方能否管理好储能是一个核心商业问题:
真正的问题在于,配电公司能否高效且有盈利地利用签约储能容量。
达塔呼吁在采购规则中纳入可用率、使用情况、充放电效率、反复运行能力和电池衰减等因素。效率衡量的是释放出的电量占输入电量的比例。电池衰减则是指电池随时间老化和使用,储能能力逐渐下降。
电池合同还需要考虑在性能下降时增加或更换设备的成本。这些费用会影响合同期内能否维持签约时确定的电价。
达塔建议让财政援助与实际成效建立更紧密的联系:
还应更多考虑将可行性缺口补贴与运营表现挂钩。
哪些抽水蓄能项目可能受益?
野村证券列出11个正在建设中的抽水蓄能项目,合计发电容量为15870兆瓦。开发商包括各邦电力公司,以及Greenko、塔塔电力、JSW能源、阿达尼旗下企业和Torrent电力。
在建项目包括Greenko的甘地萨加尔项目,装机1920兆瓦,预计于2026年12月投运;泰米尔纳德邦的昆达项目和阿达尼的奇特拉瓦蒂项目,装机均为500兆瓦,预计都于2027年2月投运;以及Greenko的绍恩达蒂项目,装机1600兆瓦,预计于2027年12月投运。
后续预计完工的项目包括JSW能源的巴瓦利项目,装机1500兆瓦,预计于2028年12月投运;塔塔电力的比夫普里项目,装机1000兆瓦,预计于2029年2月投运;以及Torrent电力的卡尔贾特项目,装机3000兆瓦,预计于2029年12月投运。卡纳塔克邦电力公司的沙拉瓦蒂项目装机2000兆瓦,计划于2032年5月投运,晚于该计划的资助期限。
这些时间表显示,建设进度将影响计划的推进。仍在建设中的项目构成潜在的受支持对象,但最终授予将取决于资格要求和竞争性招标。兆瓦数描述的是发电功率;这些项目对吉瓦时目标的贡献,则取决于能够储存和释放多少能量。
该计划能否取得实际成效,取决于基础设施建成并有效运行:在可再生电力充裕时储存电力,在消费者需要时输送电力。1.45万亿卢比的承诺有助于为扩张提供资金,而招标设计、工程建设和日常调度将决定电力买方最终获得的服务。
要点
- 内阁批准拨款1.45万亿卢比,在2026-27至2030-31财年支持建设92吉瓦时储能。
- 额度包括60吉瓦时抽水蓄能、30吉瓦时电池储能和2吉瓦时其他技术。
- 项目总投资预计为9.76万亿卢比,政府资金约占15%。
- 电池项目必须满足至少40%的国内成分要求。
- 计划容量约占印度2031-32年预计411吉瓦时储能需求的22%。
- 储能容量将通过竞争性招标分配,详细实施规则仍待公布。
- 充电成本、有效使用、工程建设和设备性能将影响电力买方的成本。