东京的人工智能投资退潮蔓延至整个市场
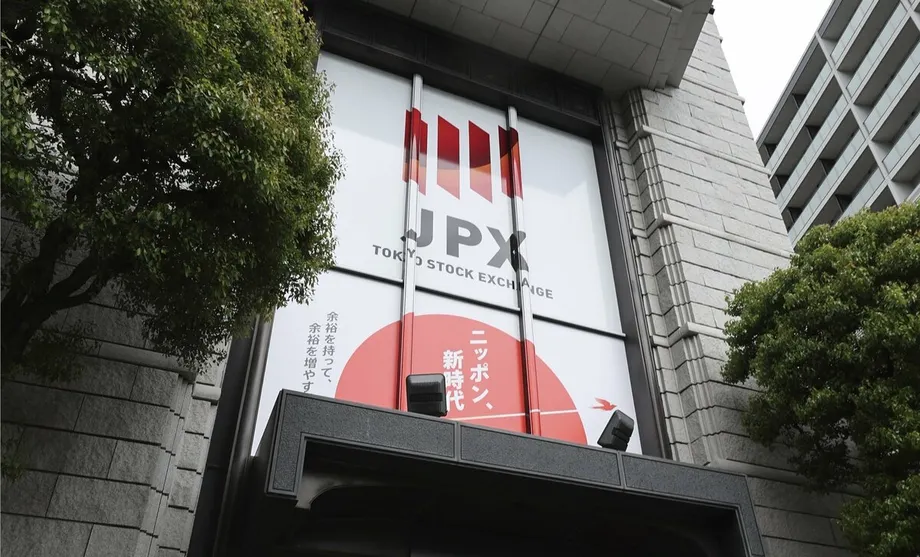
11月6日星期五,日本日经平均指数一度暴跌逾7%,下跌超过4,300点。投资者担心,民主党在美国中期选举中取得进展,可能会拖慢人工智能数据中心的建设。上午收盘时,该指数收复部分失地,但仍下跌3,219.29点,跌幅5.27%,报57,858.61点。
目录
更广泛的东证股价指数下跌213.89点,跌幅5.43%,报3,726.50点。东京证券交易所Prime市场超过90%的股票下跌,原本由半导体公司领跌的回撤演变为波及远超科技行业的抛售潮。
日经指数跌破6万点,为5月以来首次,并触及4月13日以来最低水平。与6月22日创下的72,831.73点纪录相比,上午收盘时的水平下跌约20.6%,跨过了通常所说的熊市门槛。
投资者同时面临两方面压力:一是怀疑人工智能领域的支出能否带来足够利润;二是伊朗相关战争局势不明,油价随之反弹。前者威胁科技企业的盈利预期,后者加剧了对能源成本的担忧。
选举为何令人工智能投资者不安
美国民主党在周二的中期选举中获胜,提高了外界对数据中心开发将受到更严格审查的预期,其中包括政府可能暂停建设。一些州的候选人竞选时反对大型项目,而不同党派的选民都对人工智能和不断上涨的电费表达了担忧。
数据中心是布满计算机、用于存储信息和运行数字服务的建筑。用于人工智能的数据中心需要强大的芯片和大量电力。因此,推迟建设可能同时影响芯片供应商、设备制造商和电力企业。
投资者的反应源于对限制收紧的担忧。没有人指出任何具体的新规、建设暂停措施或实施日期。眼下的顾虑是,政治环境若变得不那么有利,预期中的支出可能减少或推迟。
野村证券投资内容部策略师泽田真纪描述了市场反应的广泛程度:
美国中期选举后,经济和政治前景的不确定性加剧,日本股票遭到全面抛售,
这次选举为市场原本就争论不休的投资问题增添了政治不确定性:企业从人工智能中获得的收益,能否证明建设相关基础设施的成本合理。
抛售如何加速
自11月4日起,人工智能和半导体股票已在全球范围内下跌。随后,美国市场周四的大幅下挫蔓延至周五的亚洲交易时段,日本和韩国跌幅居前。
这一连串走势显示,对美国建设项目的担忧如何迅速波及其他地区的制造商和投资者:
- 11月3日:美国中期选举中民主党取得进展,市场更加预期数据中心开发将受到审查。
- 11月4日:抛售扩散至全球半导体及其他人工智能类股票。
- 11月5日:费城半导体指数暴跌12.3%,日本芯片股也大幅下挫。
- 11月6日:日经指数一度下跌逾7%,韩国股市触发临时停牌。
费城半导体指数盘中跌幅为2020年3月以来最大。纳斯达克综合指数周四下跌逾5%,道琼斯工业平均指数下跌逾1,800点。标普500指数遭遇自唐纳德·特朗普总统2025年4月宣布关税以来表现最差的一个交易日。
周五亚洲交易时段,美国股指期货走高,为前一交易日的跌势带来些许缓解。东京股市从上午低点部分回升,也表明股价快速波动,并非一路下跌。
日本芯片供应商再遭重挫
周五,爱德万测试、软银集团和铠侠是受冲击最严重的日本股票之一。上午交易时段,爱德万测试下跌约9%,软银集团下跌11%,铠侠下跌10%。
此前周四这些股票已遭遇大幅抛售:爱德万测试下跌15%,半导体设备制造商Lasertec下跌14%,铠侠下跌13%。半导体制造设备和电子元件是周五跌势的核心板块。
跌幅迅速累积。一只原值100的股票下跌15%后,价值将降至85;再下跌9%,价值将降至77.35。按爱德万测试公布的百分比计算,这两个交易时段的累计跌幅约为22.7%。
日本的风险敞口贯穿整个生产链。设备制造商依赖客户投资建设芯片工厂,存储芯片供应商则依赖有助于计算机处理数据的芯片需求。人工智能设施扩张放缓,可能会削弱多个环节的订单,这有助于解释投资者为何同时抛售不同类型的科技公司股票。
高估值遭遇回报疑虑
投资者也开始质疑,他们为预期中的人工智能增长支付的价格是否过高。科技股此前上涨,是因为市场相信大规模基础设施投资最终将带来可观的营收和利润。
估值是投资者根据企业盈利或预期增长等指标为企业定价。当股价已反映快速扩张的预期时,即使扩张可能推迟,投资者也可能大幅压低对同一股票的出价。
高借贷成本已使数据中心项目融资更加昂贵。政治阻力又增加了另一种可能造成延误的因素,促使投资者重新评估建设成本和未来收入到账的时间。
获利了结以及机构投资者缩减借款持仓,加速了抛售。缩减借款通常称为去杠杆化,可能迫使基金迅速出售资产。在其他投资者也试图退出同一交易时,这会进一步加大价格压力。
高通还面临额外的业务压力:智能手机芯片销售未达分析师预期后,其股价下跌近10%。该行业这一部分表现疲弱,令本已受人工智能支出疑虑困扰的半导体股票进一步承压。
美国供应链承压
英伟达、超威半导体、CoreWeave和GE Vernova在美国交易时段均大幅下跌。它们各自不同的业务显示,市场对数据中心增长的预期已蔓延至股市的多个领域。
英伟达和超威半导体供应用于先进计算的芯片。CoreWeave通过云服务向客户出租人工智能芯片的使用权。GE Vernova供应与发电和输电相关的设备,因此也受到数据中心扩张需求的影响。
建设放缓的影响因此不止于人工智能软件设计公司,还可能波及处理器采购、计算服务需求和电力设备订单。
英伟达的庞大市值也使其股价对标普500指数具有特殊影响力。该指数按公司规模赋予不同权重,因此英伟达股价变动1%对指数的影响,大于多数市值较小的成分股同幅度的变动。因此,少数大型科技公司的大规模抛售就可能拖累广泛市场基准指数。
韩国暂停交易,亚洲股市普遍回落
韩国综合股价指数在早盘一度下跌8.8%,至4,911.28点,创2月初以来最低水平。跌幅超过8%后,韩国交易所启动熔断机制,暂停股票和衍生品交易20分钟。
熔断机制是为中断异常快速的市场波动而设置的临时停市措施。交易随后恢复,综合股价指数收复部分失地,但当日交易期间仍大幅下跌。
三星电子和SK海力士等大型科技股也承压。台湾基准指数下跌约4.1%,台湾积体电路制造公司股价也下跌逾4%。
其他市场跌幅较小,但下跌范围广泛。澳大利亚标普/澳证200指数下跌约1%,新加坡海峡时报指数下跌2.4%,香港和中国内地股市也有所回落。日本、韩国和台湾跌势尤为剧烈,使亚洲半导体企业成为区域抛售潮的中心。
油价和汇率增添不确定性
投资者评估伊朗局势及能源供应前景的不确定性之际,西得克萨斯中质原油反弹至每桶90美元上方。燃料成本上涨,为已面临需求和投资疑问的企业增添了另一重压力。
日本大量进口能源,因此油价和日元汇率会共同影响成本。当以美元计价的油价上涨时,日本买家承担的成本随之增加。日元走弱则可能提高支付这些账单所需的日元金额。
东京市场上,美元一度走强至158日元上方区间。中午时,美元兑日元报157.87至157.89日元;纽约市场报价为157.62至157.72日元,周四东京尾盘报价为158.18至158.20日元。
这些数字说明比较基准为何重要:中午时,美元兑日元汇率高于纽约报价,但低于前一天下午东京市场的水平。欧元兑美元约报1.1206,兑日元报176.91至176.93日元。
股市大跌之际,美国国债收益率也有所下滑,这与投资者寻求相对安全的政府债券相吻合。债券价格与收益率走势相反,因此现有债券需求增强通常会压低其收益率。
跌势蔓延至科技行业之外
丰田股价大幅下跌,此前这家汽车制造商前一日公布的利润表现平平。任天堂发布业绩后股价也下跌;尽管索尼集团凭借最新一部《蜘蛛侠》电影取得强劲业绩,其股价仍有所回落。
下跌的广度与个股跌幅最大的程度同样重要。Prime市场超过十分之九的股票下跌,东证股价指数下挫5.43%,表明投资者正在减少对日本股票的整体敞口,而非只集中抛售芯片公司股票。
日经指数跌破熊市门槛,反映了自6月以来的逆转幅度。熊市通常指从近期峰值下跌至少20%。指数报57,858.61点,较6月创下的72,831.73点纪录低约14,973点。
对投资者而言,眼下的变化是多个市场的持仓价值大幅缩水。对与人工智能基础设施相关的企业来说,市场关注的焦点则转向预期中的建设、设备采购和融资能否按此前股价所反映的速度推进。
要点
- 11月6日,日经指数一度下跌逾7%,上午收盘时下跌5.27%,报57,858.61点。
- 东证股价指数下跌5.43%,Prime市场超过90%的股票下跌。
- 民主党在美国中期选举中取得进展,加剧了投资者对美国数据中心建设可能受限的担忧。
- 日经指数上午收盘时较6月22日的纪录低约20.6%。
- 韩国综合股价指数一度下跌8.8%,触发持续20分钟的停市措施。
- 油价升至每桶90美元上方以及伊朗局势不确定,与人工智能投资回报疑虑一道加剧了市场压力。