利润达191.45亿卢比,利息收入增长有限
尼泊尔20家商业银行在2083/84财年(对应2026/27年)第一季度合计实现利润191.45亿卢比,较上年同期的131.5亿卢比增长45.58%。然而,来自核心利息业务的净收入仅增长约1%。
目录
账目中最大的变化来自其他项目。银行为可能发生的贷款损失计提的费用从200.4亿卢比降至109.9亿卢比,减少90.5亿卢比,降幅约45%。随着利率下行,银行为存款及其他资金来源支付的成本也有所下降。
这些变化有助于解释:为何利润几乎增加60亿卢比,而净利息收入仅增加约4.7亿卢比,从491亿卢比升至495.7亿卢比。费用下降让银行得以留存更多收益。
借款人、储户和股东感受到的是同一变化的不同影响。整体而言,借款成本降低,储户获得的利息减少,许多银行报告利润增加。与此同时,问题贷款的平均占比有所上升。
这些数据来自未经审计的季度财务报表,反映的是财年初期情况,结果仍可能经过审计和后续调整。
比较涉及以下三个相关时期:
- 2082/83财年第一季度:商业银行实现利润131.5亿卢比,贷款损失准备金为200.4亿卢比。
- 2083/84财年前两个月:根据尼泊尔国家银行数据,平均存款利率和贷款利率分别为3.11%和6.38%。
- 2083/84财年第一季度,涵盖Shrawan、Bhadra和Ashwin三个月:合计利润达到191.45亿卢比,准备金降至109.9亿卢比。
利率下降为何有利于银行?
银行从借款人处收取利息,并向储户及其他资金提供方支付利息。用利息收入减去利息支出,得到净利息收入。这部分收入还要用于支付员工薪酬、维持分支机构运营、弥补可能发生的贷款损失及承担其他成本。
贷款利率下降会减少银行从贷款中获得的收益;存款利率下降则会降低银行的资金成本。如果资金成本下降得比利息收入更快,即使向借款人收取的利息减少,银行仍可能从这项业务中留存更多资金。
尼泊尔国家银行数据显示,前两个月商业银行平均存款利率为3.11%,贷款利率为6.38%,两者相差3.27个百分点。实际利息收益取决于按各利率计息的资金规模、资金成本,以及利率调整的时间。
20家银行的净利息收入合计增长约0.96%。因此,最终利润的大幅增长主要来自费用和其他收入的变化。服务费和佣金收入也有所贡献,但未公布其合计金额。
贷款损失费用为何影响如此之大
当银行预计部分贷款可能无法收回时,会将其确认为一项费用,称为贷款损失准备金或减值费用。这一做法会把预期损失计入账目,而不是等到所有追款手段都用尽后才处理。
举个简单例子:银行向一家企业贷款100万卢比,之后预计将损失20万卢比。确认这笔预期损失会减少银行利润。如果还款情况好转,并满足相关会计和监管要求,银行可以调减准备金,从而提振收益。
尼泊尔商业银行的拨备费用减少了90.5亿卢比,约为净利润近60亿卢比增幅的1.5倍。税费、员工成本和其他项目也发生了变化,因此最终结果并非只由这一项费用决定。
部分较早发放的贷款回收情况改善,使银行所需计提的准备金减少。费用下降也可能反映本季度所需准备金发生变化。所谓准备金转回,具体是指调减先前已计提的准备金。两者都会影响收益,而从借款人处收回的现金则体现在还款活动中。
Prime与Rastriya Banijya呈现两种不同结果
Prime Commercial Bank体现了资金成本下降如何支撑利息收益。该行利息收入从约59亿卢比降至53亿卢比,但利息支出降幅更大,从约34.9亿卢比降至27亿卢比。
按这些四舍五入后的数字计算,Prime的净利息收入从约24.1亿卢比升至26亿卢比,增幅约8%。该行的资金成本大幅下降,超过了利息收入减少带来的影响。
不过,Prime的最终净利润仍下降约5.6%,至11.876亿卢比。与信贷及其他可能损失相关的费用从约4.8亿卢比增至6.2亿卢比,人员和其他运营费用也有所增加。
Rastriya Banijya Bank的情况则相反。该行利润从约6亿卢比升至16.496亿卢比。净利息收入增长约37%,信贷及其他损失费用则从约9.7亿卢比降至3.6亿卢比。
因此,Rastriya Banijya同时受益于利息收益增强和损失费用下降。Prime的利息收益有所改善,但其他成本上升。两家银行的业绩表明,解读最终利润数字时,还需结合形成利润的收入和费用项目。
Nepal Investment Mega利润大幅跃升
Nepal Investment Mega Bank报告了最显著的变化之一:净利润从4505万卢比升至11.81亿卢比,增幅达2,522.47%。由于此前利润基数较低,百分比增幅格外显眼。
该行核心利息业务的变化则小得多。净利息收入增长0.88%,从32.43亿卢比升至32.72亿卢比。减值费用下降60.81%,从28亿卢比降至10.97亿卢比,推动营业利润从1.5029亿卢比升至16.91亿卢比。
该行资金成本从3.92%降至3.07%。人员费用则上升22.29%,达到约9.5亿卢比。因此,信贷损失费用下降是业绩改善的关键因素。
详细财务表显示,该行存款约为5408亿卢比,贷款和垫款为3224.1亿卢比。与表中列出的比较期余额相比,存款增长2.69%,放贷仅增长0.33%。
Nepal Investment Mega报告的资本充足率为12.17%,低于此前的13.48%。这一比率衡量银行资本相对于经风险调整资产的缓冲水平。监管调整后的可分配余额仍为负,约为51.62亿卢比。这让股东看到的情况与单看季度利润时有所不同。
问题贷款增加,银行收益却有所上升
商业银行的不良贷款平均比率从4.858%升至5.641%,增加0.783个百分点。12家银行的比率上升,8家下降。
不良贷款是指根据监管规定被列入问题类别的贷款,原因是还款逾期或贷款状况出现其他恶化。比率上升意味着贷款组合中落入这一类别的占比增加。
Prabhu Bank的不良贷款比率最高,为14.80%,上年同期为5.78%。NIC Asia Bank为9.81%。Nepal Investment Mega的比率从6.63%升至8.87%,尽管其减值费用有所下降。
Everest Bank的不良贷款比率低得多,为0.50%;Standard Chartered为1.83%,Sanima为2.86%。各家银行进入本季度时所承受的还款压力差异很大。
收回一部分逾期借款人的欠款,可能会改善当期收益;与此同时,其他客户的还款问题也可能加剧。拨备费用还取决于此前已计提的准备金,以及对个别贷款的处理方式。因此,要了解银行状况,既要看利润数据,也要关注未偿贷款的质量。
哪些银行利润最高?
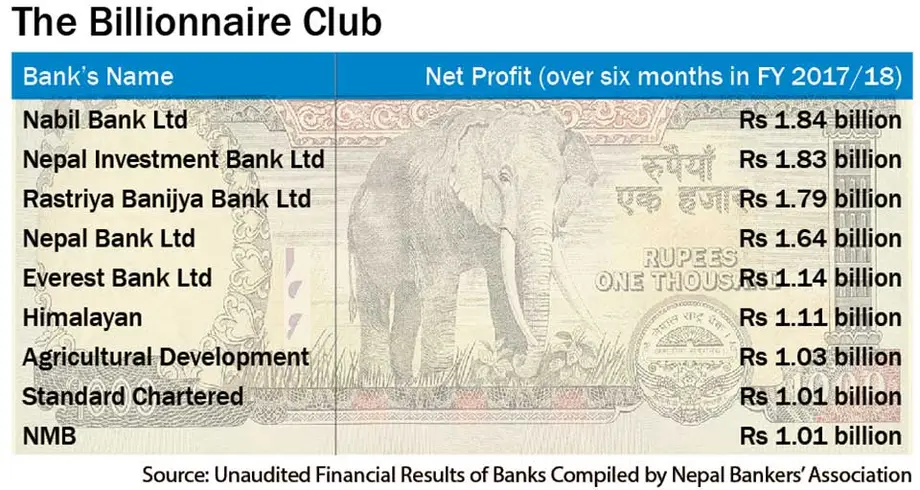
Nabil Bank以25.551亿卢比居首,其次是Global IME Bank的23.138亿卢比和Rastriya Banijya Bank的16.496亿卢比。三家银行合计实现利润65.185亿卢比,约占全行业利润总额的34%。
Nabil的利润增长45.43%。全行业共有17家银行利润上升,3家下降,分别是Prime、Standard Chartered和Himalayan。Standard Chartered的利润下降2.99%,Himalayan下降6.84%。
为便于比较,各银行季度利润统一以百万卢比列示:
- Nabil Bank:25.551亿卢比。
- Global IME Bank:23.138亿卢比。
- Rastriya Banijya Bank:16.496亿卢比。
- Everest Bank:12.527亿卢比。
- Prime Commercial Bank:11.876亿卢比。
- Nepal Investment Mega Bank:11.814亿卢比。
- NMB Bank:11.642亿卢比。
- Kumari Bank:10.745亿卢比。
- Sanima Bank:10.514亿卢比。
- Siddhartha Bank:8.515亿卢比。
- Nepal Bank:8.321亿卢比。
- Standard Chartered Bank:6.714亿卢比。
- Himalayan Bank:6.548亿卢比。
- Laxmi Sunrise Bank:6.533亿卢比。
- Prabhu Bank:6.037亿卢比。
- Nepal SBI Bank:5.522亿卢比。
- Machhapuchchhre Bank:5.511亿卢比。
- NIC Asia Bank:1.274亿卢比。
- Agricultural Development Bank:1.092亿卢比。
- Citizens Bank:1.077亿卢比。
银行规模会影响其总收益。每股指标则提供了另一个观察角度,而问题贷款和监管调整有助于说明这些收益最终有多少可能流向股东。
为何利润和股息可能相差很大
尼泊尔有20家正在运营的A级商业银行,其中19家在尼泊尔证券交易所上市。国有的Rastriya Banijya Bank未上市。上市银行股东面临的收益和分配前景各不相同。
在公布的年化每股收益数据中,Everest Bank以34.78卢比居首,其次是Nabil的30.34卢比和Standard Chartered的26.74卢比。季度业绩年化,是指按全年速度折算,通常将季度数据乘以四。实际收益仍取决于后续季度的表现。
Agricultural Development Bank净利润为正,达到1.092亿卢比,但在扣除优先股股息的调整后计算,每股收益为负1.51卢比。优先股股东对规定的股息享有优先权,这会影响普通股股东可获得的金额。
公布的可分配利润每股数据中,Everest为26.87卢比,Standard Chartered为22.19卢比,Siddhartha为21.96卢比。这些数据未进行年化。NIC Asia每股可分配利润为负103.21卢比,Himalayan为负43.39卢比,Prabhu为负28.83卢比。
另一项股息支付能力测算显示,Everest为40.77%,Rastriya Banijya为35.11%,Standard Chartered为34.61%。这些是支付能力指标;实际股息仍取决于适用的账目、监管要求和审批流程。
银行在分配收益前,必须完成规定的提取和调整。累计亏损以及已入账但尚未收取的利息,都可能减少可分配余额。尽管季度利润大幅增长,Nepal Investment Mega的可分配余额仍为负,尤其能体现这一限制。
信贷成本下降对经济意味着什么
尼泊尔国家银行数据显示,财年前两个月私营部门信贷同比增长7.2%。放贷仍在扩张,但银行流动性充足,也就是说,银行有可用于支付和支持贷款的资金。
利率下降会降低新投资的融资成本。假设本金全年不变,企业借款500万卢比,按8%利率计算,年利息为40万卢比;按6%计算则为30万卢比。
节省的10万卢比对小企业可能很重要。不过,企业主仍需要有足够的客户、预期收入和还款信心。更便宜的贷款有助于降低融资成本,但企业商品的需求决定了扩张在商业上是否可行。
问题贷款较多的银行在审查新申请时也可能更加谨慎。只有可用资金、愿意借款的客户和可接受的信贷风险同时具备,资金才能转化为新工厂、更大的商店或新增就业岗位。
本季度业绩显示,银行收益增强,主要得益于损失费用和资金成本下降,而利息收入仅温和增长。就整体经济而言,后续业绩将有助于观察信贷需求、还款表现和日常银行业务收入是否同步改善。
要点
- 尼泊尔20家商业银行在2083/84财年第一季度实现利润191.45亿卢比,同比增长45.58%。
- 净利息收入仅增长约1%,贷款损失准备金则从200.4亿卢比降至109.9亿卢比。
- 尽管贷款利率下降,存款和资金成本降低仍帮助银行留存收益。
- Nabil、Global IME和Rastriya Banijya的利润合计约占全行业总利润的34%。
- 不良贷款平均比率升至5.641%,各银行之间差异显著。
- 多家银行的可分配收益仍为负,限制了其支付股息的能力。
- 本季度业绩尚未经审计;前两个月私营部门信贷增长7.2%。