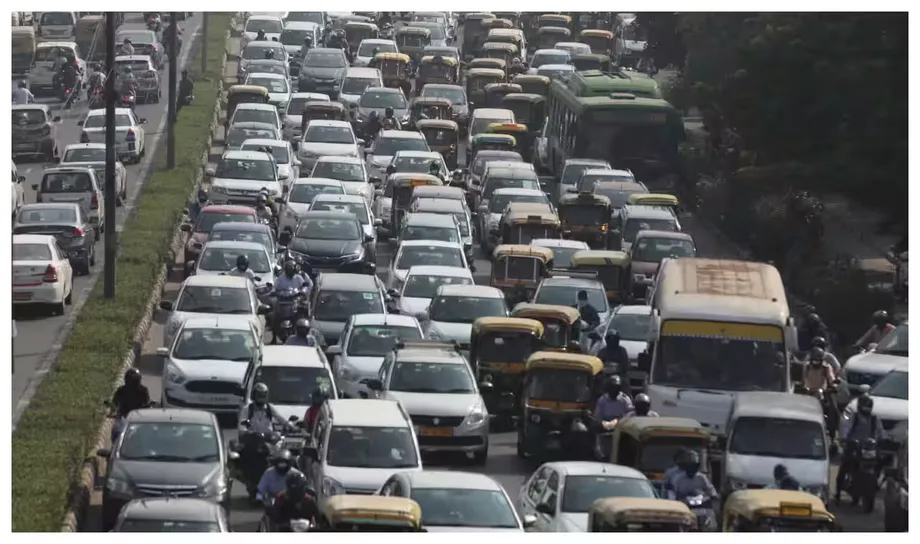
创纪录发运量迎上节庆旺季
2026年10月,印度乘用车发运量突破50万辆。车企正为经销商备货,以迎接11月上半月的达纳特拉斯节和排灯节。马鲁蒂铃木、现代和马恒达报告月度销量创纪录,塔塔汽车和起亚也实现强劲增长,节庆需求及商品与服务税(GST)下调为市场提供了支撑。
目录
马鲁蒂向国内市场发运了212,384辆乘用车。塔塔以73,894辆紧随其后,略高于马恒达创纪录的73,338辆国内运动型多用途车(SUV)。现代国内销量为62,799辆,起亚则以33,462辆创下月度批发销量纪录。
消费者车辆注册量也大幅上升。Vahan车辆注册数据显示,10月乘用车注册量为498,208辆,较9月的432,802辆增长15.1%。电动汽车注册量则逆势下跌4%,降至35,777辆,塔塔受到供应限制影响,Vinfast注册量也有所下降。
因此,10月出现了两个相互关联的趋势:汽车市场整体扩张,而部分电动车型的供应趋紧。对购车者而言,实际差异体现在车辆是否有现车。节庆前,经销商收到的车辆增加,但部分电动汽车消费者仍在等待车企和零部件供应商提升供货能力。
不同销量数据的含义
车企发运量也称批发销量,统计的是发往经销商网络的车辆。零售注册量统计的是已为消费者注册的车辆。汽车可能在一个月内运抵经销商处,下个月才登记到买家名下,因此这两项指标反映的是购车流程的不同阶段。
10月发运总量超过50万辆,反映了车企为11月节庆旺季备货的情况。乘用车注册量达到498,208辆,则反映了销售流程后续阶段的市场活动。车企公布的总量还可能包括出口、商用车或其他类别,因此国内乘用车数据最适合用于比较各家车企。
从时间顺序看,相关情况如下:
- 2026年2月:塔塔后来表示电动汽车订单量增长至三倍,其比较基准月份。
- 2026年9月:乘用车注册量达到432,802辆,电动汽车注册量达到37,284辆。
- 2026年10月27日:塔塔乘用车部门负责人沙莱什·钱德拉表示,电动汽车供应可能还需两到三个月才能赶上需求。
- 2026年10月:乘用车发运量超过50万辆,注册量达到498,208辆。
- 2026年11月上半月:预计达纳特拉斯节和排灯节将迎来主要节庆购车期。
除节庆因素外,GST下调也支撑了需求。10月销量数据无法精确说明增长中有多少来自税收调整,又有多少来自季节性购车。11月的购车情况将进一步反映10月发运的车辆如何经由经销商售出。
马鲁蒂贡献了大部分零售增量
马鲁蒂铃木10月总销量达到创纪录的276,120辆,较去年同期的220,894辆增长25%。其中,国内乘用车发运量从176,318辆增至212,384辆,增加36,066辆,增幅约为20.5%。
各类车型均实现增长。马鲁蒂多用途车销量从77,571辆增至97,787辆,乘用车类别销量则从85,210辆增至100,877辆。多用途车增长约26%,乘用车类别增长约18%,显示较大型车型的扩张速度更快。
马鲁蒂的零售表现对市场月度增量尤为重要。其Vahan注册量从9月的172,872辆增至211,444辆,增加38,572辆。整个乘用车市场的注册量共增加65,406辆,马鲁蒂因此贡献了近59%的增量。
马鲁蒂铃木营销与销售高级执行官帕尔托·巴纳吉表示,排灯节前经销商库存可供销售12天。以天数表示库存,是按当前销售速度估算现有库存可维持多久。与单看公司发运量相比,这一指标更能即时反映经销商的供货情况。
塔塔国内销量略胜一筹
塔塔汽车乘用车部门10月总销量为75,426辆,较2025年10月的61,295辆增长23%。国内销量增长21%,从61,134辆增至73,894辆,使塔塔在当月乘用车排名中位居马鲁蒂之后,列第二位。
塔塔国内销量仅比马恒达多556辆。这一微弱差距与马鲁蒂的巨大领先形成对比:马鲁蒂国内乘用车发运量为212,384辆,是塔塔的2.8倍以上。
国际业务也大幅增长,从上年同期的161辆增至1,532辆。由于此前基数较小,增幅显得很大。国内销量仍占塔塔乘用车总量的近98%,显示印度市场仍是其业绩的核心。
塔塔在国内和国际市场的电动汽车销量达到16,244辆,较上年同期的9,286辆增长75%。电动汽车约占塔塔10月总销量的21.5%,而2025年10月约为15.1%。塔塔电动汽车销量增加6,958辆,而其乘用车业务总销量增加14,131辆。
马恒达与现代再创新高
马恒达国内SUV发运量达到创纪录的73,338辆,高于2025年10月的71,624辆。同比增长2.4%;与9月的64,092辆相比,增幅则达到14.4%,增加9,246辆。
马恒达较长时期的增长也强于10月的同比表现。在截至2027年3月的财年中,4月至10月国内SUV销量达到431,480辆,较上年同期的369,194辆增长约17%。计入出口后,10月多用途车销量总计74,904辆。
现代总销量达到82,299辆,同比增长17.7%。国内销量增长16.7%,达到62,799辆;出口增长21.1%,达到19,500辆。出口占现代总销量近四分之一,这也说明其合计销量为何显著高于印度市场销量。
两家公司10月业绩的业务构成各不相同。马恒达乘用车业务以国内SUV为主,现代总销量则包含可观的出口贡献。随着市场进入节庆购车旺季,两家公司的销量均有所增强。
起亚超越9月纪录
起亚印度连续第二个月创下月度批发销量纪录,10月发运33,462辆。比2025年10月的29,556辆高出13.22%,也比2026年9月创下的32,017辆前纪录高出4.51%。
起亚1月至10月批发销量达到286,470辆,较2025年同期的236,138辆增长21.31%。在当年还剩两个月之际,公司销量已超过2025年全年280,286辆的总量,多出6,184辆。
赛图斯10月销量超过13,000辆,约占起亚当月总销量的39%。索奈特也是主要销量贡献车型。起亚表示,自最新款赛图斯于2026年1月上市以来,其月均销量一直超过10,000辆。
起亚印度销售与营销高级副总裁阿图尔·苏德将创纪录销量归因于节庆需求、成熟车型以及消费者对新产品的认可。起亚还报告称,电动汽车销量创下纪录,较9月增长31%,Syros EV和Carens Clavis EV均有贡献。Carens和Carens Clavis的压缩天然气(CNG)版本占10月销量近10%,为公司的产品组合增添了另一种燃料选择。
市场增长之际,电动车注册量为何下滑
10家车企的电动汽车注册量从9月的37,284辆降至10月的35,777辆。其在统计范围内乘用车市场中的份额从8.6%降至7.2%,原因是电动汽车注册量下降,而整个市场规模扩大。
塔塔的情况体现了这种分化。其乘用车注册量较9月增长24.3%,达到73,002辆,但电动汽车注册量从15,660辆下降7.1%,至14,552辆。Vinfast注册量则从3,304辆下降22.4%,至2,565辆。
塔塔和Vinfast合计注册量比9月少了1,847辆电动汽车。整个电动汽车市场仅减少1,507辆,说明其他车企的增长抵消了部分跌幅。
塔塔汽车乘用车部门董事总经理兼首席执行官沙莱什·钱德拉在10月27日的一场行业活动上表示,自2月以来,电动汽车订单量已增长至三倍。他说,随着零部件制造商扩大产能,供应可能还需两到三个月才能赶上需求。
塔塔汽车乘用车部门发言人谈到了需求和公司的应对措施:
“消费者对电动汽车的偏好日益增强,需求持续超过供应”;公司正在“扩大供应”,以改善车辆可得性。
塔塔电动汽车销量同比增长75%,而电动汽车月度注册量有所下滑,两者采用的比较口径不同。前者统计公司国内和国际销量,并与2025年10月比较;后者统计印度注册量,并与2026年9月比较。综合来看,塔塔电动汽车销量远高于一年前,但仍难以满足近期需求。
马恒达和MG提高电动汽车市场份额
马恒达电动汽车注册量较9月增长3.4%,达到8,472辆;JSW MG汽车增长6.5%,达到5,877辆。两家合计在统计范围内电动汽车市场中的份额从36.8%升至40.1%。
按注册量计算,塔塔仍是最大的电动汽车制造商,市场份额为40.7%,低于9月的42%。其领先马恒达的数量差距从7,468辆缩小至6,080辆。两家距离有所拉近,但塔塔仍保持显著的月度领先优势。
尽管10月电动汽车注册量低于9月,但仍是2026年第二高的月份。10月注册量为35,777辆,高于7月的34,013辆和8月的31,987辆。市场较纪录月份有所回落,但仍高于此前这些月份的水平。
1月至10月,电动汽车注册量合计287,453辆。塔塔以117,547辆领先,其后是马恒达的66,945辆和MG的55,016辆。这三家车企合计约占总量的83%,显示电动汽车市场在很大程度上取决于它们的供货能力。
马恒达整体业务展现日历因素的影响
马恒达10月汽车总销量(包括出口)达到131,109辆,同比增长9%。除SUV外,国内轻型商用车销量增长4%,达到33,037辆;三轮车销量增长38%,达到17,632辆。
载重在2至3.5吨之间的车型推动了商用车增长,销量增长5%,达到28,654辆。载重低于2吨的车型销量下降4%,至4,383辆。4月至10月,三轮车销量达到99,690辆,较上年同期的66,340辆增长50%。
汽车出口增长77%,达到7,102辆;4月至10月累计出口增长约53%,达到37,133辆。单独统计的卡车和巴士业务销量为2,838辆,增长40%,其中货运车辆销量增长62%。
马恒达拖拉机业务则呈现相反走势。国内拖拉机销量从72,071辆下降13%,至62,626辆。公司表示,主要原因是排灯节从上年10月移至今年11月。4月至10月国内拖拉机销量仍增长约2%,达到325,498辆。
对乘用车市场而言,接下来要看节庆备货能有多少转化为消费者购车。对塔塔电动汽车消费者而言,公司此前表示,10月27日之后还需两到三个月改善供应。市场将关注11月注册量以及未来几个月的产量变化。
要点
- 2026年10月,印度乘用车发运量突破50万辆,为11月的达纳特拉斯节和排灯节备货。
- 乘用车注册量较9月增长15.1%,达到498,208辆;马鲁蒂贡献了近59%的增量。
- 马鲁蒂国内乘用车发运量为212,384辆,其后是塔塔的73,894辆和马恒达的73,338辆。
- 现代国内销量达到62,799辆;起亚月度批发销量创纪录,达到33,462辆。
- 电动汽车注册量下降4%,至35,777辆;塔塔面临供应限制,Vinfast注册量也有所下滑。
- 马恒达和MG合计电动汽车市场份额升至40.1%,塔塔仍居领先地位。
- 塔塔预计,10月27日之后还需两到三个月,电动汽车供应才能赶上需求。