一笔设有偿还期限的外币资金缓冲
Kotak Mahindra Bank创始人兼非执行董事乌代·科塔克表示,印度未来三至五年可能需要偿还1600亿至1700亿美元,包括利息。这些款项来自吸引了逾1300亿美元资金的外币存款。他呼吁趁这笔资金仍能抵御全球冲击时着手准备。
目录
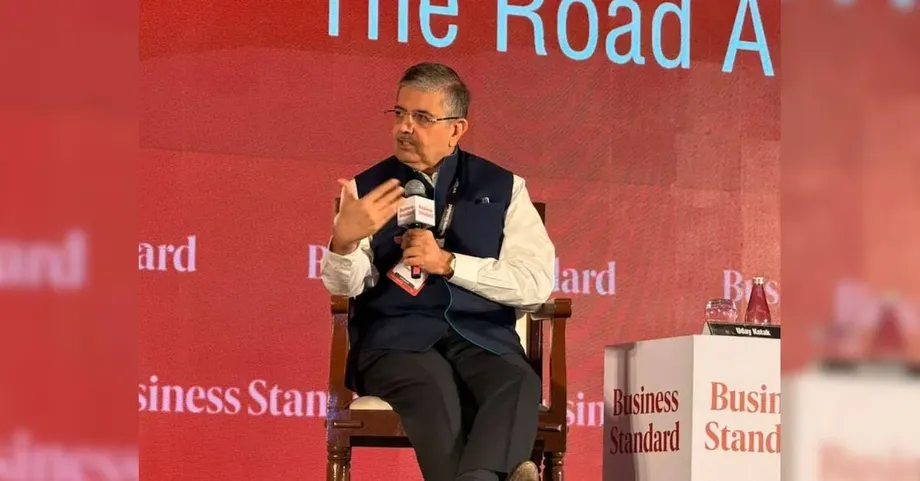
10月26日,科塔克在孟买Jio World Convention Centre举行的2026年Business Standard BFSI Insight Summit上发言。他称赞政府和印度储备银行(RBI)在中东冲突及俄乌战争期间筹集到这笔资金,并将FCNR(B)资金募集称为一项有益的缓冲,为印度增强经济实力争取了时间。
科塔克表示,这些存款最终必须偿还,因此未来几年应当用于做好准备。他给出的偿还金额区间是估算值,并未提供逐年到期金额的安排。
科塔克解释政策制定者为何应在存款到期前采取行动时说:
我们现在不必为此恐慌,但必须有策略地应对。我们需要为那个必将到来的时刻,构建印度的经济和金融架构。
他的论述将几项通常分开讨论的压力联系起来:美元借贷成本、印度储蓄的竞争、外国投资者将资金汇回本国,以及进口黄金所耗用的外币。这些因素共同影响印度履行未来对外支付义务的从容程度。
这笔存款为印度带来什么
FCNR(B)是Foreign Currency Non-Resident (Bank)的缩写,即非居民外币银行存款。这类存款由符合条件的印度境外居民以外币存入银行。银行获得外币资金,并有义务在存款到期时按约定利率连本带息偿还存款人。
外币资金之所以重要,是因为国际支付需要使用境外接受的货币。印度卢比储蓄支持国内经济活动,而美元及其他外币有助于履行对海外供应商、投资者和贷款人的义务。
科塔克表示,在地缘政治局势不确定之际,这笔资金募集增强了印度的外币资源。以固定利率获得资金,也让印度免受全球借贷成本随后上升的影响。
但这项好处伴随着未来的义务。存款到期时,银行需要外币偿还,或者必须说服存款人续存。科塔克担忧的是,印度应利用这笔存款争取到的喘息时间,建立更强的外部收入来源并增强金融韧性。
因此,实际挑战贯穿一段时间:资金先流入、支持金融体系,之后则形成偿还需求。做好准备既要考虑欠款总额,也要考虑各笔款项的到期时间。
8月31日截止日期为何重要
科塔克称赞印度储备银行在8月31日结束了这项存款资金募集计划,早于美国国债收益率在9月初大幅上升。他表示,印度在收益率上升前以固定利率筹得美元资金,避免了至少高出100个基点的成本。
一个基点是一个百分点的百分之一。例如,利率上升100个基点,意味着年利率从5%升至6%。对于大规模借款计划而言,单单这一个百分点就可能显著增加利息支出。
科塔克的说法勾勒出以下时间顺序:
- 8月31日:据科塔克称,印度储备银行结束了存款资金募集计划。
- 9月初:美国国债收益率大幅上升,新的美元融资成本随之提高。
- 2026年10月26日:科塔克在孟买峰会发言时呼吁为未来偿还做好准备。
- 未来三至五年:他估计这是在存款需要偿还前增强印度金融实力的准备窗口。
科塔克认为,筹资时机带来了成本节省。他的警告着眼于此后的安排:利用这段较低成本的融资时期,提高印度应对最终偿还账单的能力。
美国国债收益率如何影响局势
科塔克还指出,美国政府债券的收益率与印度政府证券之间存在竞争。他举例称,一只10年期美国国债的收益率约为5%,而印度同期限政府债券的收益率约为7.4%。
货币安排会改变这种比较。购买美元资产的卢比投资者,既要面对汇率波动,也要面对债券价值变化。对冲是指安排未来的货币兑换,以降低投资折算为卢比后的价值不确定性。
科塔克提到,年度货币对冲成本约为3.5%,并估算美国投资折算为卢比后的回报约为8.5%。这一计算将货币因素视为对美元收益率的附加项。实际操作中,货币交易的方向决定投资者是支付还是获得相关的远期汇率差额。
按他给出的数字计算,预期回报比印度政府债券高1.1个百分点,即110个基点。实际回报取决于交易条款、市场准入条件及其他成本。
科塔克更广泛的担忧是,投资者会跨货币比较投资机会。他还表示,在通胀和地缘政治紧张局势影响下,印度10年期政府债券收益率上升了约75至80个基点。这些变动会影响其他国内借款的定价基准。
税收正影响国内储蓄流向
印度投资者在选择资金投向前还要比较另一项因素:扣税后能剩下多少回报。科塔克提到,资本利得税的有效税率约为14.95%,其中包括附加税及其他费用;而对于高收入个人投资者,利息收入的税率可能高达39%。
资本利得是指以高于买入价的价格卖出投资所得的利润。利息则是存款或通过计息工具出借资金所获得的收入。税收待遇会影响储蓄者眼中不同投资的吸引力。
按科塔克提到的税率举例,100卢比应税收益扣税后约剩85.05卢比,而100卢比应税利息收入扣税后剩61卢比。这个例子保持收入金额不变,以展示税负差异;实际税额取决于投资者及投资类型。
科塔克表示,这种差距正促使有盈余资金的人选择股票等能产生资本利得的投资,并对存款及其他支付利息的工具造成需求压力。
对银行而言,家庭储蓄的分配很重要,因为存款是主要资金来源。科塔克将国内税收选择与外币融资放在同一讨论中:两者都会影响金融体系从何处获得资金,以及需要为此支付多少成本。
国内买入与外国卖出可以同时发生
科塔克估计,外国证券投资者持有约7000亿美元的印度资产。若计入外国直接投资,他估算外国投资存量总额约为1.5万亿美元。
证券投资包括股票和债券等金融资产。外国直接投资通常涉及对企业更持久的所有权权益。科塔克引用这些数字,说明外国资本参与印度经济和市场的规模。
外国投资者卖出时,国内投资者可以买入并支撑股价。外国卖家随后可能将卢比所得换成美元并汇出境外;即使国内市场参与度依然强劲,这也会带来外币需求。
科塔克谈到印度买家在这类交易中的作用时说:
从一个层面看,外国资金流动时,印度投资者起到了对冲作用。从另一个层面看,印度投资者直接或间接地为外国投资者提供了退出渠道,我并不反对。这是自由市场,我们必须尊重这一点。
他的担忧将国内投资热潮与印度的对外账户联系起来。国内买盘可以承接被抛售的资产,但外汇市场仍需满足投资者将所得汇往海外的需求。
黄金进口增加另一项美元需求
科塔克提到,截至2026年3月的财年,经常账户赤字为260亿美元,黄金进口额则为720亿美元。他认为,如果没有这些黄金进口,印度将录得经常账户盈余。
经常账户记录商品和服务贸易,以及跨境收入和转移支付。出现赤字意味着这些项目的对外支付超过收入。印度因此需要通过投资流入、借款或其他外部资源筹措资金。
按科塔克引用的数据,如果从260亿美元赤字中剔除720亿美元黄金进口额,且账户其他项目保持不变,经常账户将出现460亿美元盈余。因此,黄金进口额约为他所述赤字规模的2.8倍。
科塔克表示,截至2027年3月的财年,黄金进口额可能达到900亿美元,石油进口额则可能为600亿至650亿美元。他对黄金进口的预测比上一财年的720亿美元高出180亿美元,即25%。
科塔克承认印度家庭有权持有黄金,同时呼吁从战略角度考虑购买黄金所需的外币。他警告称,大量黄金进口若与证券投资资金流动带来的压力叠加,可能会令卢比承压。
印度应在偿还开始前建设什么
科塔克呼吁投资研究、技术以及服务于印度境外需求的产业。他认为,印度应利用未来三至五年,在特定领域增强竞争力,而不是仅仅依赖希望进入印度国内市场的海外投资者。
科塔克阐述对印度产业的期望时说:
印度必须在未来五年至少在几个领域有所建树,成为一股可以与之抗衡的力量,并在世界所需的领域赢得世界认可。
向海外销售商品和服务的企业可以通过经营收入带来外币。这是不同于必须日后偿还的存款,或其持有人最终可能将收益汇回本国的投资的另一种外部资源。
科塔克的建议将偿还问题与更广泛的经济联系起来。竞争力更强的产业能够创造海外收入,而储蓄、税收和进口决策则会影响印度对外部融资的需求规模。
他的当务之急是做好准备,而不是制造恐慌。科塔克仍看好印度的长期前景,同时敦促政策制定者和金融机构利用这笔存款争取到的时间,增强国家履行对外支付义务的能力。
要点
- 科塔克估计,超过1300亿美元的FCNR(B)资金在未来三至五年可能需要偿还1600亿至1700亿美元,包括利息。
- 他称赞印度储备银行在8月31日结束资金募集计划,并表示此后融资成本至少会高出100个基点。
- 他的债券比较显示,对冲汇率风险后的美国国债回报折算为卢比约为8.5%,印度政府债券收益率则为7.4%。
- 他说,税收差异正将国内储蓄引向资本利得投资,减少其流向利息收入。
- 科塔克提到,截至2026年3月的财年,黄金进口额为720亿美元,经常账户赤字为260亿美元。
- 他呼吁在存款到期前投资研究、技术和满足全球需求的产业。