退休储蓄改革旨在解决福利欠付和回报偏低问题
韩国计划要求雇主将退休福利资金存放在企业外部,从2028年起适用于至少雇用100人的工作场所,并于2030年扩大至最小规模企业。这项改革将保障各工作场所实施新规后累积的福利:在员工离职前,将相关资金交由外部机构管理。
目录
就业劳动部与执政党共同讨论了《强化退休年金职能方案》,此前双方已与劳资团体进行磋商。该提案旨在解决两个问题:雇主无力支付时员工领不到退休金,以及退休金储蓄的投资回报相对偏低。
去年未付退休福利金额达到8229亿韩元,占所有欠薪的41.1%。与此同时,截至去年年底,退休年金资产总额为501.4万亿韩元,但自2005年推出退休年金制度以来,采用该制度的工作场所仅占26%。
政府还希望由专业受托机构通过新设基金管理汇集的退休储蓄。这些安排适用于固定缴费型退休年金和个人退休年金账户(通常称为IRP)。员工可获得专业管理的投资组合,投资收益和亏损则由员工承担。
劳动部长金永勋将该方案形容为参与制定方案的各方达成的共识:
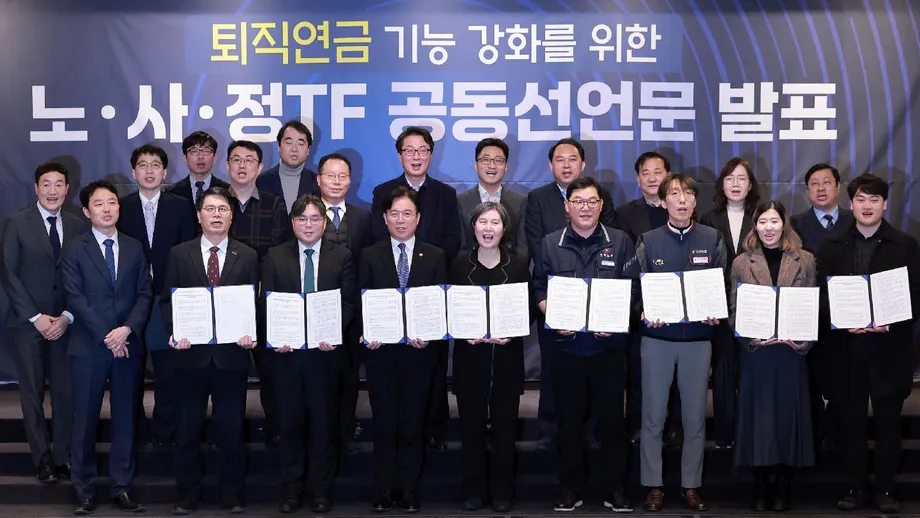
这是劳资政三方达成共识的结果
政府和执政党计划于11月拟定《雇员退休福利保障法》修正案,并争取在12月通过。若获国会批准,拟议的时间表和运作规则将成为法定义务。对雇主而言,最主要的变化是必须定期为未来的退休福利筹资,而不是等员工离职时才筹措资金。
哪些工作场所必须遵守规定,何时开始?
拟议时间表为规模较小的雇主留出了更多准备时间。外部筹资是指将退休金转入企业外部的年金安排,使资金与雇主的运营现金分开。
- 2月:劳资政三方通过联合声明,就退休年金改革方向达成一致。
- 11月:政府计划拟定立法,将相关措施纳入法律。
- 12月:劳动部长力争在国会全体会议上推动法案通过。
- 2028年:至少有100名员工的工作场所必须实行外部筹资。
- 2029年:员工人数为10至99人的工作场所纳入规定。
- 2030年:规定扩大至员工人数少于10人的工作场所。
这项义务适用于各工作场所规定开始实施之日之后的雇佣期间。根据这项规定,雇主无需将该日期之前服务期间对应的资金转入外部账户。因此,员工的福利可能包含两部分:较早期间按现行安排处理,之后的期间则纳入强制外部筹资。
未在规定期限后采用退休年金的工作场所,将自动加入中小企业退休年金基金。相关雇主将收到缴费通知;若持续拒绝缴费,可能面临包括罚款在内的行政处罚。
政府将如何追缴欠缴款项
劳动部计划扩大对未按要求缴纳外部资金的雇主的检查。其目标是在员工仍在职时发现欠缴,而不是等到员工退休或企业倒闭后才处理。
固定给付型退休年金按照计划规则承诺给付金额,雇主负责确保资金充足。根据提案,资金到位率低于最低要求的95%的企业,必须在一年内补足至少33%的缺口。未能做到的企业最高可被罚款1000万韩元。
固定缴费型退休年金的运作方式不同:雇主向账户缴款,最终余额取决于缴费金额和投资表现。雇主还将承担提供工资信息的新义务,以便主管部门核查是否已缴足规定款项。
小型企业将获得哪些支持
该方案将为员工人数少于30人的企业提供最低的年金费用。政府还提议以签订合同取代现有的年金采用流程;目前该流程涉及监管申报和审核,此举旨在减少行政工作。
在法律生效前采用年金的雇主,可获得相当于缴费额10%的补助,适用对象为收入低于最低工资130%的员工。政府提议明年为这项提前采用补助安排60亿韩元预算。
新采用年金、员工人数少于50人的企业,在满一个月后也可能获得相当于贷款利率两个百分点的补助。政府已在明年预算案中为该措施安排62亿韩元,使两项拟议补助预算总额达到122亿韩元。
雇主组织韩国经营者总协会支持保障退休福利这一目标,但希望实施安排能考虑小微企业的财务和行政能力。对这些雇主来说,定期缴纳年金将成为持续的现金支出,与工资及其他开支并列。
政府为何推动专业年金基金
预计到2040年,退休年金资产将超过1000万亿韩元,接近去年年底501.4万亿韩元的两倍。政府希望通过专业管理和扩大参与,让不断增长的储蓄资金提供更多退休收入。
去年退休年金的回报率为6.47%,而国民年金为18.82%,公务员年金为17.2%,私立学校教职工年金为18.9%。退休年金与国民年金的回报率相差12.35个百分点。各制度的投资组合和市场风险敞口都会影响回报。
政府提出的目标是将退休收入替代率从约13%提高至20%左右。替代率是指养老金能够替代个人此前收入的比例。要实现这一目标,取决于缴费、投资表现以及员工领取储蓄的方式。
按照拟议的基金模式,专业受托机构将汇集并管理参与者的资产。工作场所经员工代表同意并履行其他必要程序后即可采用该模式。同一工作场所可同时采用现有合同安排和基金安排,雇主也可提供多个基金。
三类基金及受托机构规则
提案将设立三种基金管理渠道。银行、证券公司和保险公司可单独或联合设立商业受托公司,为多个工作场所提供服务。雇主团体或全国性劳资组织可设立非营利受托机构。公共机构则可运营面向符合条件工作场所的基金。
公共渠道包括扩大由韩国劳动者补偿与福利服务局运营的“蓝种子”退休年金基金。明年,符合条件的工作场所将扩大至员工人数不超过100人的单位;2028年进一步扩大至不超过300人的单位。
金融机构受托机构须具备至少120亿韩元资本金,并配备7名履行内部控制等职能的必要人员。直接管理投资的机构还须另配5至8名投资专业人员。受托机构将先经过预备许可阶段,再获最终批准,以便主管部门在其开始运营前评估申请方。
拟议治理规则要求金融机构受托机构至少配备4名独立董事和2名由参与者推荐的董事。联合体基金通常须由劳资双方平等代表。受托机构还必须预留相当于资产0.25%的资金应对运营风险,并委托外部机构保管资产和评估业绩。
法律将规定参与者利益优先,受托机构违反职责须承担损害赔偿责任。受托机构若要免于承担责任,必须证明其无故意或过失。劳动部将与金融监管部门协调监督工作,处罚则由劳动部负责。
更高回报也伴随投资风险
韩国经营者总协会呼吁,在扩大专业管理基金的同时建立保障措施。该协会担忧投资涨跌带来的财务结果将由员工承担。
韩国经营者总协会在回应该方案的一份声明中阐述了立场:
与由国家保障给付的国民年金不同,基金型退休年金的投资收益和亏损完全由参保人承担,取决于投资表现。
对于参加固定缴费型基金的员工,专业管理改变的是由谁作出投资决策。退休时可领取的金额仍取决于账户缴入多少资金,以及投资表现如何。因此,在努力提高回报的同时,受托机构的资质、独立监督和问责机制也至关重要。
投资选择和服务机构信息披露将发生变化
政府计划逐步提高IRP中风险资产目前70%的配置上限,并扩大IRP和固定缴费型退休年金的合格投资范围,将投资管理账户和发行票据纳入其中,为参与者提供更多储蓄投资选择。
默认选项通知时间将从投资产品到期后4周改为到期前2周。若参与者未主动选择,默认选项将提供预设的投资路径。提前通知旨在缩短产品到期后资金留在现金或类似资产中的等待时间。
该方案还提出将低回报产品从默认选项中剔除。对年金服务机构的评估将更加侧重实际回报数据,以及考虑其实现回报所承担投资风险的指标。
所有服务机构的排名和业绩信息都将公开,取代目前只公布排名前10%的做法。员工和雇主在选择退休储蓄的存放机构时,将能更全面地了解服务机构的表现。
定期领取年金可能成为默认选项
政府正在考虑规定,除非领取者明确申请一次性领取,否则退休福利将以年金方式支付。此举将把定期收入设为默认选择,同时保留一次性领取的选项。
目前大多数退休人员一次性领取福利。政府希望改变这一情况,在扩大就业年金作用的同时,使其与国民年金并行发挥作用。定期支付可将退休储蓄分摊至较长时间,而一次性领取则让领取者立即支配全部余额。
允许提前支取的规定将保持不变。员工仍可因购房或缴纳全租房押金等需求,在符合条件时提前支取。全租房押金是韩国许多租房合同中使用的大额可退还住房押金。
政府则将推动立法,把以退休金资产作担保的贷款上限从50%提高至70%。以储蓄作抵押借款可作为支取资金的替代方式,但员工须承担还款和利息成本。主管部门还在考虑提供税收支持,鼓励民众延长退休储蓄期限。
公共基金管理和扩大覆盖范围仍待决定
国民年金公团是否参与管理新基金,仍未有定论,相关问题将提交国会讨论。劳方、资方、政府和专家对其角色存在分歧,因此这一议题尚未纳入提案已达成共识的部分。
韩国经营者总协会认为,在已有民营服务机构和“蓝种子”参与的市场中引入国民年金公团,可能模糊公共年金与私人年金的角色,并削弱公平竞争。政府方案也未包括设立独立的退休年金公团。
服务年限不足一年的员工和每周工作时间少于15小时的员工,也是改革讨论中尚未解决的问题。劳动部与韩国劳动研究院正在研究他们的退休福利安排以及是否应强制纳入制度。经济社会劳动委员会已于6月开始讨论相关议题。
对已受退休福利规定覆盖的员工而言,当前立法重点是外部筹资时间表、强化缴费追缴和建立新的受托机构制度。对雇主而言,拟议的准备期和财政支持将影响他们调整工资发放、年金合同和现金规划的速度。
要点
- 强制外部筹资将于2028年首先适用于至少有100名员工的工作场所,并于2030年覆盖各种规模的工作场所。
- 该义务适用于各工作场所规定实施日期之后的服务期间,不追溯要求为此前的服务期间筹资。
- 去年未付退休福利总额为8229亿韩元,占所有欠薪的41.1%。
- 专业受托机构将为固定缴费型退休年金和IRP管理新基金,投资收益和亏损由参与者承担。
- 拟议的提前采用补助和贷款利息补助总额为明年预算中的122亿韩元。
- 政府计划于11月拟定法案,并争取在12月推动通过。
- 国民年金公团是否参与,以及是否覆盖服务时间短或工时极短的员工,仍待进一步决定。