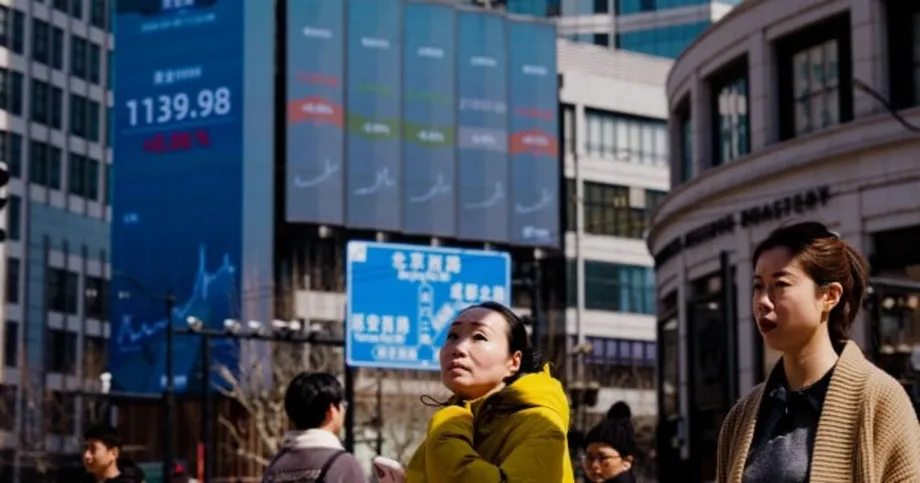
暴跌40%,中国科技雄心承压
中国科创50指数在不到四个月内下跌约40%,市值蒸发约4800亿美元,凸显出市场对人工智能的热情与企业实际盈利之间的差距正在扩大。日期为2026年10月26日和27日的报道记录了这轮急剧逆转,此前市场曾持续上涨约两年。
目录
主要报道以7月高点为起点计算跌幅;另一份报道则以6月为起点。追踪中国大型企业的沪深300指数较6月高点下跌约20%。估算显示,自5月以来,中国股市整体市值损失达2.4万亿美元,这一统计范围远大于科创50相关的损失。
压力不止于股价。准备上市的企业面临投资者需求减弱;买入科技热潮相关股票的家庭正承受亏损;北京引导储蓄流向国内创新领域的努力也变得更加困难。
即使经历回调,科创50成分股的股价仍约为过去12个月盈利的100倍,而美国纳斯达克100指数约为30倍。需求、出口渠道和盈利能力都存在不确定性,投资者仍愿为中国科技公司支付高昂溢价。
目前尚无明确的单一导火索。交易员提到估值过高、税款压力,以及华盛顿可能限制中国设备进入美国数据中心的担忧。这些压力共同作用,使有关未来增长的讨论转变为对企业近期回报能力的考验。
市场损失为何蔓延
高盛估计,人工智能股票占内地A股与香港H股合计市值的42%,占两地股票成交额的57%。A股在内地交易所交易,H股则是内地企业在香港上市的股票。
这些数据表明投资已变得多么集中。在这一市场范围内,每10美元市值中就有超过4美元来自人工智能相关企业;与此同时,这些企业吸引了超过一半的成交资金。因此,这一板块大幅下跌,波及的投资者远不止专业科技基金的持有人。
中国股市中个人投资者数量众多。海南小企业主兼投资者陈文胜参与了这轮上涨,部分原因是他相信宇树科技等企业获得官方支持。如今,他和朋友们都面临亏损。
常驻北京的基金经理董宝珍将此前的飙升形容为一轮已经逆转的投机热潮:
股市后来演变成一场疯狂的投机性牛市。现在我们看到泡沫正在破裂。
美国纳斯达克综合指数较三周前创下的纪录高点下跌约6%。中国科创50指数40%的跌幅覆盖时间更长,但这些数据凸显了中国科技投资者面临的回调要深得多。
热门新股遭遇大幅下跌
宇树科技股价自8月开始交易以来已下跌约一半。在首次公开募股(IPO)期间,个人投资者申购的股份约为可供其认购股份数量的8000倍。IPO是公司首次向公众投资者出售股票。
如此惊人的需求之后,股价大幅下挫。存储芯片制造商长鑫存储在此前一个月下跌超过25%。芯片开发商沐曦集成电路和摩尔线程科技自7月以来股价均已腰斩左右。
沐曦和摩尔线程此前在2025年上市首日分别飙升约700%和400%。如此涨幅助长了市场预期,认为新上市的科技企业可以在很短时间内带来惊人回报。
光通信组件制造商中际旭创和新易盛较6月和7月的高点下跌约60%。这些企业的产品用于人工智能计算基础设施中的数据传输,因此能否进入海外数据中心客户市场成为核心关切。
股价虽跌,估值仍然苛刻
科创50指数的市盈率已从接近250倍降至约100倍。市盈率是股价与企业过去一年盈利的比值。市盈率为100倍,意味着投资者为指数所代表的每1美元年度利润支付约100美元。
纳斯达克100指数的市盈率约为30倍。按这些数据计算,科创50的估值倍数仍约为其3.3倍。两个指数所涵盖的企业不同,但这一对比有助于解释为何股价大幅下跌后,投资者仍对估值感到担忧。
估值倍数较高的企业通常面临市场对其未来利润增长的强烈预期。如果销售增长慢于预期、成本上升或竞争挤压利润率,投资者可能就不愿再为每一美元盈利支付那么高的价格。
欧亚集团中国区总监王丹指出,国内需求疲软、利润率不及预期以及美国利率压力都是市场焦虑的原因。她还提到,科技公司担心国家支持的投资能否转化为足够的商业需求。
中国消费者不愿消费之所以重要,是因为企业既需要投资资金,也需要付费客户。制造先进芯片、开发人工智能系统或生产机器人可以扩大产能,但要实现持续盈利,企业还需要客户愿意支付足够的费用,以覆盖研发和运营成本。
人工智能服务降价,芯片成本上升
2024年5月,人工智能服务的价格竞争已初现端倪。阿里巴巴将部分通义千问模型的价格最高下调97%。百度向企业用户免费开放文心Speed和文心Lite,字节跳动则将其主力豆包模型的价格定在行业平均水平以下99.3%。
这些模型是许多生成式人工智能产品背后的软件系统。企业可以通过云服务付费使用,而不必自行开发系统。降低使用价格有助于吸引客户,但也意味着供应商每提供一单位服务获得的收入会减少。
近期硬件则面临相反方向的压力。2026年9月10日的报道指出,根据合同条款不同,华为昇腾950DT加速卡的报价较两个月前上涨20%至50%。寒武纪计划推出的下一代处理器价格上调20%至30%,沐曦和燧原科技据称也有类似涨幅。
高带宽内存短缺推动了这些涨价。这类内存通过垂直堆叠芯片,让人工智能处理器能够快速访问大量数据。零部件价格上涨推高了算力供应成本,与此同时,客户却在寻求更便宜的人工智能服务。
上海卓澳投资管理合伙人王卓警告,竞争压力最终会波及芯片制造商和人工智能供应商:
和所有其他中国制造商一样,芯片制造商和人工智能供应商最终都会陷入价格战,无一例外。所有泡沫终将破裂。
机器人产业与出口渠道面临不同考验
在10月相关报道所述月份,中国推出了一只规模达600亿元人民币的国家人工智能投资基金。尽管市场回调,北京仍持续支持国内科技发展,这笔资金体现了这一承诺。
机器人产业在这项努力中占据重要位置。“具身人工智能”是指将人工智能应用于能与物理世界互动的机器,例如人形机器人。随着人口老龄化和劳动力减少,中国看好这类机器的潜在用途。
目前,需求主要来自政府机构和研究机构。许多家庭消费者仍认为这类机器价格过高或实用性不足。王丹质疑这一产业需要多久才能进入大众消费市场:
具身智能似乎很难在大众市场实现盈利。
海外销售也面临政治风险。美国对中国人形机器人的限制加剧了市场对能否进入美国客户市场的担忧;而美国可能限制中国数据中心组件,也令光通信设备供应商承压。
美国是否会进一步限制数据中心组件、限制范围和时间如何,目前仍未确定。对于国内需求疲软的企业来说,出口机会可能减少,又多了一个促使投资者下调盈利预期的理由。
北京的市场改革遭遇融资难题
中国政府试图以更平稳的涨势取代反复出现的暴涨暴跌。相关措施包括收紧借款炒股和高频交易的监管;高频交易是指计算机以极快速度下达大量订单。政府支持的投资者也曾在市场上涨期间卖出股票,以抑制过度涨幅。
本月早些时候,中国证监会主席吴清会见市场参与者,听取改善资本市场的建议。更广泛的政策目标是提升股票投资的稳定性,同时引导资金流向有助于科技发展的企业。
北京千创资本合伙人王磊认为,主要指数过度集中于科技公司,导致资金从其他行业流出,并推高了受青睐板块的估值。
如今股价下跌,让下一阶段的融资变得更加困难。已上市企业可能需要发行更多股份,才能筹集同样金额的资金。准备IPO的企业则可能不得不接受较低估值,或推迟上市计划。
香港莲花资产管理合伙人兼首席投资官洪灏谈到这对准备上市企业可能造成的影响:
眼下发生的情况将让许多试图上市的企业停下脚步。
中国也收紧了对海外投资的限制,更多规定计划于12月1日生效。这些措施与鼓励国内投资的努力并行,不过面临股票亏损的家庭越来越多地转向防御性资产。
市场逆转的时间线
当前的抛售发生在市场经历多轮热情高涨、激进定价和成本上升之后。按时间顺序梳理这些事件,有助于理解投资者为何同时审视客户需求和人工智能供应成本。
- 2024年5月21日:阿里巴巴、百度和字节跳动降价,显示人工智能模型服务领域的竞争日趋激烈。
- 2025年:沐曦和摩尔线程上市首日分别上涨约700%和400%。
- 2026年6月和7月:中国主要指数和多家人工智能供应商触及高点,成为衡量后续跌幅的基准。
- 2026年8月:宇树科技在个人投资者认购需求异常旺盛后开始交易。
- 2026年9月10日:人工智能处理器涨价的报道凸显内存短缺带来的压力。
- 2026年10月26日和27日:市场报道指出科创50指数下跌约40%,投资者对科技股估值的担忧加剧。
- 12月1日:中国针对海外投资的更多规定计划生效。
美国企业财报是近期另一项观察节点。根据10月相关市场报道,Alphabet、微软、亚马逊和Meta Platforms计划在当周公布业绩。它们的支出预测关系到人工智能基础设施设备供应商的销售。
部分投资者仍留在市场,区域风险上升
汇丰研究发现,尽管过去三个月净卖出中国股票,专注于亚洲市场的基金所持中国股票占比仍高于其基准权重。基准是用于比较基金资产配置和业绩的指数。
高盛将中际旭创和长鑫存储列入修订后的中国人工智能股票推荐名单,该名单涵盖数十家公司。法国巴黎银行证券策略师威廉·布拉顿也认为,谨慎的投资者可以选择性地寻找买入机会。这些观点表明,市场回调引发了对不同企业的不同判断。
王丹表示,人工智能研究和卫星领域仍有乐观情绪;由于与军事领域有关,卫星产业预期将持续获得国家支持。与此同时,许多内地投资者已转向其他板块,或等待股价进一步下跌。
泰国及其他亚洲经济体也关注这轮调整如何发展,因为中国在区域电子产品和半导体供应链中发挥着重要作用。如果中国企业推迟融资或扩大产能,其他地区的供应商可能需要调整投资计划,并面临未来订单变化。
值得关注的具体指标包括企业盈利、客户订单、资本支出和扩张决策。股价变化可能远快于工厂建设或采购合同调整。对于区域供应商而言,市场压力对业务的影响,将取决于这种压力是否传导至运营决策。
要点
- 科创50指数下跌约40%,市值蒸发约4800亿美元。
- 沪深300指数较6月高点下跌约20%。
- 高盛估计,人工智能股票占A股与H股合计市值的42%,占成交额的57%。
- 科创50指数的市盈率仍约为100倍,而纳斯达克100指数约为30倍。
- 需求疲软、零部件昂贵、服务降价以及美国可能实施的限制,正在挤压预期利润。
- 估值下跌可能导致IPO延期,并增加科技企业融资难度。
- 部分投资机构仍看好买入机会,区域供应商则密切关注订单和资本支出。