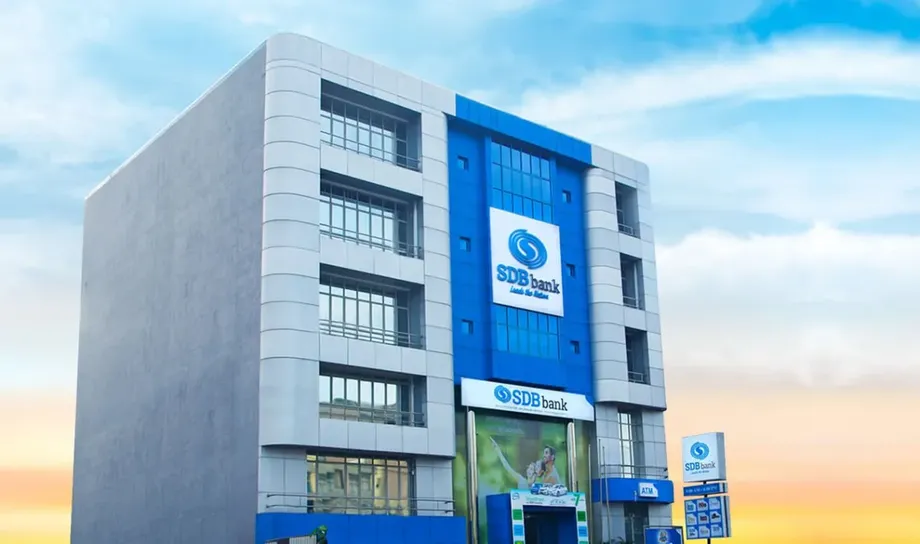
SDB银行贷款争议将私营银行纳入信息权法范围
斯里兰卡信息权委员会裁定,根据中央银行货币委员会颁发的许可证运营的私营银行,属于《2016年第12号信息权法》所定义的公共机构。此项裁决源于一名客户提出的信息申请,他希望了解 SANASA Development Bank PLC 如何审查其贷款利率。
委员会于2026年10月21日在由客户 Udara Ranasinghe 提起的第 RTC/Appeal/1005/2025 号上诉案中作出裁决。委员会驳回了 SDB 银行的主张,即该行依据《2007年第7号公司法》注册成立,因此不受信息权法约束。
这项裁决为借款人提供了一个具体理由,让他们关注一项原本可能显得遥远的法律定义。银行是否属于公共机构,决定了公民能否依据《信息权法》申请获取该行持有的信息,但仍须遵守该法规定的豁免条款。
对 Ranasinghe 来说,问题始于他自己的借款成本。他的申请涉及银行如何审查其贷款利率。随后,这起上诉要求委员会回答一个更广泛的问题:由银行监管机构发牌的私营银行是否必须依照《信息权法》回应信息申请。
客户提出了什么申请,银行如何回应
Ranasinghe 申请获取有关其贷款适用利率审查情况的信息。SDB 银行于2025年4月9日通过电子邮件回复,但他仍不满意,随后向委员会提起上诉。
在上诉程序中,银行表示已通过电子邮件四次提供信息。银行还质疑《信息权法》是否适用于自身,并以其依据2007年《公司法》注册为公司为由提出抗辩。
因此,这场争议既涉及客户对所获信息的不满,也涉及银行的法律地位。作出答复与负有法定信息提供义务是两个不同的问题。委员会的裁决处理了后者,认定该银行属于该法定义涵盖的范围。
有关裁决的报道没有说明贷款金额、相关利率、四封电子邮件的具体内容,也没有说明是否另有信息披露指示。若要准确解释 Ranasinghe 在收到银行回复后仍要求获取哪些信息,就需要这些细节。
银行牌照为何重要
SDB 银行依据其公司身份提出异议。该行主张,既然其依据《公司法》注册成立,就不符合《信息权法》所规定的公共机构定义。
委员会则认定,根据中央银行货币委员会颁发的许可证运营的私营银行,属于该法的法定定义范围。裁决相关报道指出,委员会将银行牌照视为裁决的关键依据。
简单来说,公司可以由私人持有,同时仍须履行信息公开法律规定的义务。在本案中,委员会认为,SDB 银行持牌经营银行业务,因此受该法约束,尽管它是按公司形式注册成立的。
审理小组由委员会主席 Dayaratne Lankapura 以及委员 Kishali Pinto Jayawardena 和 A. Mohomed Nahiya 组成。他们驳回了银行试图排除自身适用该法的主张,并明确了《信息权法》对持有特定牌照运营的私营银行的适用范围。
本案中的信息权如何适用
《信息权法》第3(1)条规定,每位公民均有权获取由公共机构持有、保管或控制的信息,但须遵守第5条的规定。简言之,这项权利涉及机构持有或控制的信息,同时也受到关于可披露内容的法律例外条款约束。
《信息权法》第43条界定了哪些机构属于公共机构。第(e)款涵盖依据《2007年第7号公司法》注册成立的公司,只要国家、公共企业,或国家与公共企业共同持有该公司25%或以上的股份,或以其他方式拥有控制性权益。该条款之所以重要,是因为该法的适用范围并不局限于仅凭政府所有权界定的机构。
第(g)款另行涵盖根据政府、其机构或地方机构颁发的合同、合伙协议、协议或许可证,履行法定或公共职能或服务的私人实体或组织。其适用范围仅限于该法定或公共职能或服务所涵盖的活动。
委员会将法定定义适用于 SDB 银行,并认定该持牌私营银行属于涵盖范围。对提出申请的公民而言,这一分类是起点:它确认该机构负有信息法规定的责任。
第5条仍是这一流程的一部分。审查信息申请时,仍须考虑该法规定的豁免条款。因此,实际情况是,公民有权向受该法约束的银行申请信息,之后再根据所申请的具体信息及相关法律规定进行审查。
对借款人而言,这意味着提出申请的理由尤为重要。Ranasinghe 询问的是其本人贷款利率的审查情况,因此争议的主题明确,并非笼统索取银行信息。
从邮件回复到裁决的过程
这起案件从客户与银行之间的沟通,发展为一场关于斯里兰卡信息法适用范围的正式上诉。关键日期和阶段如下:
- 2025年4月9日:SDB 银行通过电子邮件回复 Ranasinghe 有关其贷款利率审查情况的信息申请。
- 此后:Ranasinghe 对所获信息不满意,向信息权委员会提起上诉。
- 上诉期间:银行表示已通过电子邮件四次提供信息,并主张自身不属于该法所定义的公共机构。
- 2026年10月21日:委员会在第 RTC/Appeal/1005/2025 号上诉案中驳回了银行关于自身地位的主张。
- 2026年10月26日:裁决详情对外公布。
律师 Manoja Gunawardana 与 Himashi Kumaratunga 代表 Ranasinghe 出庭。律师 K.D. Premaratne 与 B.M.P. Nayanathara 代表 SDB 银行出庭。
这段时间线显示,一项关于贷款的普通信息申请,如何引发影响国家法律解释的裁决。客户的不满使案件提交至委员会,而银行提出的异议则要求委员会裁定信息权框架是否适用。
对借款人和银行的影响
希望了解利率审查情况的借款人,如今有了委员会裁决作为依据,确认持牌私营银行适用《信息权法》。实际意义在于,借款人可以利用既有程序申请信息并对答复提出异议,正如 Ranasinghe 所做的那样。
利率决定贷款所收取的利息。了解该利率的审查方式,有助于客户理解银行对借款成本的说明,并明确希望对哪项决定或计算过程进行解释。本案中,寻求解释正是上诉的起点。
根据委员会所指明的许可安排运营的私营银行,在评估其依据该法承担的责任时,必须考虑这项裁决。SDB 银行的主张依据的是公司注册身份,而委员会的裁决依据的是法定定义和该行持有的许可证。
更广泛的意义在于,客户提出财务问题后,可以更明确地通过法律程序获取信息。该裁决将持牌私营银行纳入这一程序,同时获取每项申请记录仍须遵循该法的规定。
要点
- 信息权委员会裁定,根据中央银行货币委员会颁发的许可证运营的私营银行,属于《信息权法》所定义的公共机构。
- 该裁决涉及 Udara Ranasinghe 申请获取有关其 SDB 银行贷款利率审查情况的信息。
- SDB 银行表示已通过四封电子邮件提供信息,并主张其依据《公司法》注册成立,因此不受《信息权法》约束。
- 委员会于2026年10月21日在第 RTC/Appeal/1005/2025 号上诉案中驳回了这一主张。
- 获取信息仍须遵守该法第5条规定的豁免条款。