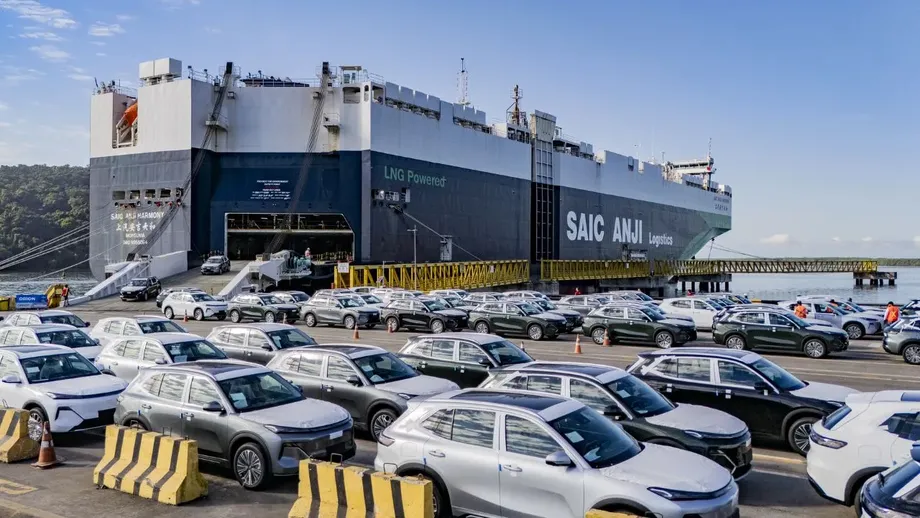
中国汽车市场放缓之际,出口增长提速
中国乘用车市场信息联席会秘书长崔东树10月23日公布的数据显示,2026年前九个月,中国出口汽车863万辆,同比增长52%。汽车出口额达1498亿美元,增长54%。面对国内需求下滑,汽车制造商通过增加海外销量提振业绩。
目录
9月出口汽车118.2万辆,较2025年9月增长55%,较8月增长13%;出口额增长62%,达到208亿美元。崔东树预计,全年汽车出口量将达到1200万辆,出口收入超过2000亿美元,其中新能源汽车出口收入将超过1100亿美元。
中国汽车流通协会乘用车市场信息联席分会10月12日发布的9月市场分析指出,出口增长主要由三方面推动:油价高企、中国汽车产品竞争力增强,以及全球南方市场持续增长。“全球南方”泛指发展中经济体,其中包括拉美、亚洲和非洲的主要出口目的地。
出口激增正在改变汽车制造商维持业务的方式。上述官方分析显示,9月乘用车出口占制造商销量的36%,高于一年前的19%。在该统计序列中,制造商每售出三辆汽车,就有一辆以上销往海外。
国内方面,9月乘用车零售量下降28%,至161.8万辆。中国国内市场难以提供足够销量和收入,汽车制造商正越来越多地转向海外市场。
解读出口总量时须留意统计口径
崔东树公布的1月至9月出口总量为863万辆,同比增长52%;另一项行业统计则显示,中国汽车工业协会(中汽协)记录的出口量为820.5万辆,增长65.8%。9月,崔东树的统计为118.2万辆,增长55%;中汽协统计为105.3万辆,增长61.4%。
乘用车数据也来自不同的统计序列。中国汽车流通协会乘用车市场信息联席分会的官方分析统计,9月乘用车出口量为91.7万辆,增长73.7%,包括整车和以全散件(CKD)形式出口的车辆。CKD套件由运往海外组装的汽车零部件构成。中汽协的乘用车统计序列显示,9月出口约91.9万辆,增长64%;前九个月出口量超过710万辆,增长超过70%。
两家协会统计的行业范围不同,乘用车市场信息联席分会也明确将CKD出货纳入统计。相关机构未提供更广泛统计总量之间的完整核对说明。将各项数据与其发布机构和车辆类别对应起来,仍能看出一个清晰趋势:所有统计序列都显示出口强劲增长,但总量和增幅有所不同。
几个关键日期展现了出口扩张的速度:
- 2026年1月至8月:中国汽车流通协会乘用车市场信息联席分会的官方分析记录汽车出口总量为745万辆,同比增长51%。
- 2026年9月:崔东树统计的当月出口量达到118.2万辆;中汽协表示,月度出口量已连续四个月超过100万辆。
- 2026年10月12日:乘用车市场信息联席分会发布9月市场分析;财政和税务部门也宣布将下调出口退税。
- 2026年10月23日:崔东树公布前九个月出口数据,并预测全年出口量将达到1200万辆。
- 2027年4月1日:已宣布的新能源汽车出口增值税退税下调计划将于当日生效。
电动汽车和混合动力汽车推动转型
新能源汽车(NEV)的出口增速快于汽车出口整体增速。这一类别包括纯电动汽车,以及可插电充电的混合动力汽车。不能通过外接电源充电的普通混合动力汽车则单独统计。
崔东树的数据显示,9月新能源汽车出口量为61.2万辆,同比增长104%,较8月增长23%。1月至9月累计出口407万辆,增长75%。中汽协的对应数据为:9月出口57.1万辆,增长160%;前九个月累计出口400.6万辆。
乘用车市场信息联席分会的官方统计序列更具体地呈现了产品结构变化。9月,制造商出口新能源汽车乘用车55.8万辆,增长163.5%;前九个月出口388.7万辆,增长138.8%。新能源汽车占9月乘用车出口量的60.8%,较一年前提高21个百分点。
9月新能源汽车出口中,纯电动汽车占60.5%,插电式混合动力汽车占34.2%,增程式汽车占5.3%。增程式汽车通过燃油发动机发电,由电动机驱动车轮。
9月,中国自主品牌乘用车出口81.2万辆,增长75%;合资和豪华品牌出口10.5万辆,增长62%。在上市新能源汽车出口企业中,比亚迪以175,877辆领跑,其次是奇瑞的85,990辆和吉利的72,893辆。特斯拉中国出口30,529辆。
出口量增长带动收入,但利润空间仍有限
前九个月,汽车出口收入的增速略高于出口量:收入增长54%,出口量增长52%。以1498亿美元除以863万辆,平均每辆出口汽车的价值约为17,358美元。按公布的增幅计算,这一均值同比上升约1.3%。
9月两项指标的差距更大。出口额增长62%,出口量增长55%,意味着平均每辆汽车的出口价值约上升4.5%。车型结构变化,包括新能源汽车和价格较高的汽车占比增加,带动了出口收入增长。
零部件供应商也从中受益。1月至9月,汽车零部件出口额达到796亿美元,增长10%。9月零部件出口额为97.7亿美元,同比增长24%,较8月增长7%;此前7月和8月曾出现回落。
然而,中国汽车制造商仍面临利润率偏低的问题。官方分析显示,1月至8月汽车行业营收为7.0062万亿元,利润为2534亿元,下降16%。行业营业利润率为3.6%,低于2025年的4.1%和2024年的4.3%。利润率为3.6%,意味着每100元营收约产生3.6元营业利润。
原材料和电子零部件成本上升挤压制造商利润,而国内需求疲软又限制了其定价能力。出口收入快速增长,但企业消化额外成本的空间仍然有限。
海外增长缓冲国内市场疲软
中汽协统计显示,9月汽车销量为295.6万辆,同比下降8.4%;产量为299万辆,下降8.7%。前九个月销量达到2327.1万辆,产量达到2324.6万辆,均下降4.5%。
中汽协副秘书长陈士华表示,国内销量仍然疲软,预计未来几个月低迷态势将持续。乘用车市场信息联席分会较窄口径的零售数据则显示,收缩幅度更大:前九个月零售量下降21.7%,至1333.4万辆。
官方分析将9月市场疲软归因于多项具体因素。补贴截止期限曾推动消费者在2025年9月购车,形成较高的比较基数。2026年9月下旬的中秋假期减少了销售活动。汽油价格上涨也抑制了消费者购买燃油汽车。
尽管新能源汽车乘用车国内零售量下滑,其市场份额仍有所提高。9月新能源汽车零售量下降16.7%,至108.4万辆;传统燃油乘用车销量下降43%,至53万辆。因此,新能源汽车占乘用车零售量的67%,较一年前提高9.1个百分点。
出口正在缓冲国内市场收缩。9月乘用车制造商批发销量下降8.9%,远低于零售量28%的降幅。批发销量指制造商向经销商及其他买家的销售,包括海外客户;零售销量则指消费者购买量。
巴西和亚洲市场扩大客户基础
据官方分析,俄罗斯是1月至8月中国汽车出口的最大目的地,共接收638,224辆。巴西以480,403辆位居其次,随后是英国的365,672辆、澳大利亚的326,938辆、比利时的322,562辆和墨西哥的320,844辆。
在前八个月的新能源汽车出口目的地中,巴西排名第一,共接收337,104辆,同比增加207,158辆。比利时接收307,357辆,英国接收270,090辆,澳大利亚接收237,140辆,菲律宾接收188,170辆,泰国接收175,741辆。
这些目的地显示出需求来源的广泛性。发展中市场带来大幅增长,欧洲目的地和澳大利亚也仍是重要客户。官方分析还显示,1月至8月全球汽车销量仅增长2%,印度增长20%,泰国增长16%,越南增长28%。
制造商不仅在销售整车,也在建立组装网络。官方分析显示,长城汽车、上汽通用五菱和零跑汽车的出口中,CKD出货分别占41.9%、42.1%和34.6%。将零部件套件运往海外组装,为企业服务海外客户提供了另一种途径。
出口热潮带动航运业
专门运输汽车和卡车的船舶需求正在上升。中国至欧洲和拉美的航程更长,船舶运营天数随之增加;运营商绕行好望角而非穿越苏伊士运河时,情况尤其如此。
一份9月航运市场评估显示,载运能力相当于6500辆汽车的船舶,日租金约为9.5万美元。部分中国运营商已恢复经苏伊士运河通行,而欧洲和日本的主要运营商仍倾向于航程更长的好望角航线。
出口商也在使用集装箱运输。根据车辆尺寸,专用支架可在一个标准40英尺集装箱内装载两至四辆乘用车。2026年,中远海运安排了三批此类运输,合计从中国运往欧洲13,052辆汽车。
前九个月,船东订购了82艘新汽车运输船,而2025年全年仅订购9艘,过去十年的年均订购量为35艘。已订购运力中,约64%计划于2028年及以后交付。出口商目前面临船舶运力紧张,而规模大得多的船队要到稍后才会交付。
税收调整和贸易限制影响下一阶段
中国财政部和国家税务总局10月12日宣布,新能源汽车出口增值税退税率将于2027年4月1日从13%下调至9%。增值税是对商品和服务增值部分征收的税,出口退税则返还部分与出口商品相关的税款。退税减少会改变出口定价和利润率的财务测算。
这一公告给制造商留下六个多月时间调整合同、价格和供应安排。对于利润率本就有限的企业而言,品牌实力增强、成本受控以及在海外客户附近生产将变得更加重要。
欧洲贸易谈判带来另一项不确定因素。欧盟贸易委员马罗什·谢夫乔维奇表示,双方10月达成了临时共识。关于拟议年度配额的描述都提到35万辆,但适用范围说法不一:一种说法指电动汽车或混合动力汽车,另一种则明确指传统汽车和插电式混合动力汽车,并表示纯电动汽车仍适用单独关税。
该拟议安排可能于2026年12月启动,但仍取决于具体实施。有一种方案提出,年度配额将在四年内逐年增加6%。最终适用范围和生效日期尚未确定。乘用车市场信息联席分会的官方分析已预计,欧盟市场压力将拖慢出口增长。
中信里昂证券香港及中国工业研究主管肖锋谈到了制造商面临的政治限制:
你不能指望比亚迪或其他整车制造商在不面对外国政府加征关税或采取反制措施的情况下,出口太多汽车。
比亚迪执行副总裁李柯将地缘政治称为公司海外扩张面临的最大挑战。她介绍了公司在泰国、印度尼西亚、巴西和匈牙利的生产计划。在海外制造,可以让企业通过当地工厂向客户供货,而不必完全依赖从中国发运。
年末预测需要怎样的出口增速
若要达到崔东树预测的全年汽车出口1200万辆,10月至12月还需出口337万辆,平均每月约112.3万辆,略低于9月118.2万辆的水平。中汽协预计出口量将超过1000万辆,艾睿铂及其他一些分析机构也预测约为1000万辆。
出口收入预测同样要求近期势头延续。前九个月出口收入为1498亿美元,要达到2000亿美元,第四季度还需实现502亿美元,月均约167亿美元。9月出口额为208亿美元。
因此,中国汽车制造商以强劲的出口势头进入第四季度,但国内市场疲软、航运成本和贸易限制仍将影响其决策。海外销售增长支撑了工厂和供应商。下一阶段的关键在于决定从中国出口多少、在海外组装多少,以及如何在税收支持调整之际守住利润率。
要点
- 崔东树统计,2026年1月至9月中国汽车出口量为863万辆,增长52%,出口额达到1498亿美元。
- 中汽协另一项行业统计显示,出口量为820.5万辆,增长65.8%。
- 乘用车市场信息联席分会的官方分析显示,新能源汽车占9月乘用车出口量的60.8%。
- 9月国内乘用车零售量下降28%,制造商对海外客户的依赖随之加深。
- 崔东树预测2026年汽车出口量将达到1200万辆;中汽协预计将超过1000万辆。
- 新能源汽车出口增值税退税率计划于2027年4月1日从13%下调至9%。