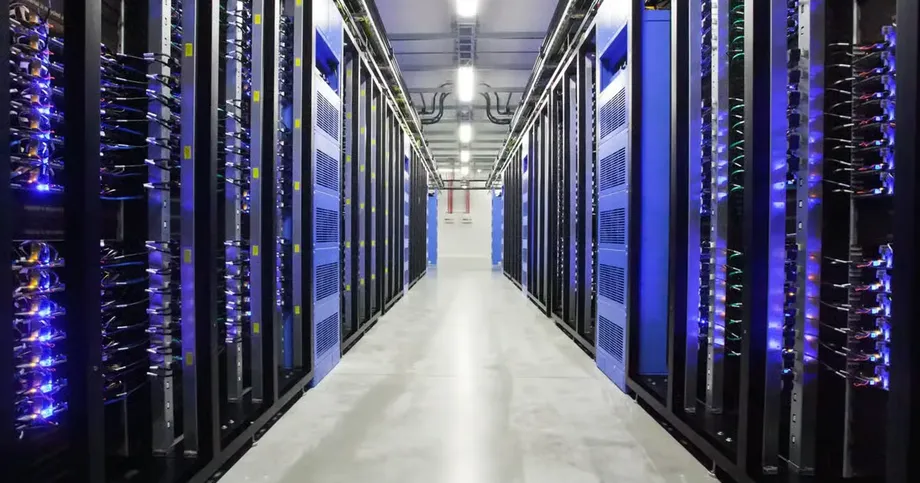
投资者承担保障电力供应的全部成本
马来西亚正收紧数据中心扩张的条件,要求投资者按市场电价付费、承担输电升级费用,并为预留给自己的电力容量付费,即使设施实际用电量较少也不例外。这项政策旨在应对一个日益扩大的差距:电力运营商记录的预订容量与其实际从电网取用的电量并不相同。
目录
投资、贸易及工业部长佐哈里·阿卜杜勒·加尼于2026年10月15日在国会下议院阐述了这些条件。他表示,马来西亚应从承接这些设施中获得更多收益,同时避免家庭和现有产业的电力供应承压。
规模相当可观:政府最新数据显示,目前有57座数据中心投入运营,所需供电量约为6,237兆瓦(MW)。另有60个项目处于审批和建设的不同阶段,所需供电量为11,172MW。两项数据合计约为17.4吉瓦(GW)的电力需求,其中1GW等于1,000MW。
佐哈里还介绍了新建数据中心至少30%的本地含量目标,以及水资源回用要求,并表示将努力让马来西亚的大学和企业获得计算资源。这些措施旨在把大规模投资公告转化为合同、技能和技术,让马来西亚能够持续受益。
佐哈里是在回答安邦国会议员罗兹雅·依斯迈的提问时作出上述说明。罗兹雅询问,在计入电力、水、土地、基础设施、激励措施,以及将国家资源用于这些项目所放弃的其他机会后,该行业对经济的净贡献有多大。这一问题将新的电力条件与一个更广泛的关切联系起来:马来西亚能从数字基础设施热潮中留下多少收益。
为何预留但未使用的电力容量也要收费
佐哈里举了一个简单例子:一家运营商预留了200MW,但设施建成后只使用100MW。国家能源公司(TNB)仍须确保剩余容量随时可用,因为运营商之后可能会需要。
负责投资、贸易及工业事务的佐哈里解释了如何处理未使用的部分:
你没有使用的另外100MW,我们会视为你已经使用了,”他说,“我们会向你收费。这就是我们现在的政策。
预留电力意味着电力公司承诺在需要时供电。因此,TNB将同一容量承诺给其他工厂或企业的余地会减少。对预留容量收费,意味着数据中心投资者须为维持这项供电保障承担责任,包括设施逐步扩张期间。
佐哈里表示,数据中心的电力需求将与家庭及其他产业的需求分开处理,不享受补贴。如果发电依赖天然气,供电成本应体现天然气的市场价格。
投资者还必须将必要的输电升级费用纳入项目支出,具体需求由TNB提供建议。输电线路负责在电网中输送大量电力。需要数百兆瓦电力的设施,可能会带来远超其自身地界范围的工程需求。
预订需求与实际需求之间的差距
能源委员会正在审查数据中心的实际电力需求。截至2026年8月,签有供电协议的62座设施中有45座已投入运营。这些运营中的设施合计最大负荷为6GW,实际用电量约为1.37GW,约为最大负荷的23%。
更早的一组数据反映出差距更大。东南亚研究所—尤索夫伊萨东南亚研究院(ISEAS–Yusof Ishak Institute)马来西亚研究项目副研究员莎拉·卢在其2025年6月的研究中写道,截至2024年12月,38个项目已获得供电协议。它们的最大需求为5.9GW,实际负荷仅为405MW,约占7%。
设施会分阶段接入服务器并开始服务客户,因此签署协议后用电量可能逐步上升。但对电力公司而言,规划工作要更早开始:需求到来时,输电线路、变电站和发电安排必须准备就绪。预留容量收费则让提前预订电力、但尚未使用的行为产生相应成本。
议会相关表述中的运营设施数量也不尽相同。佐哈里给出的最新全国数据为57座;10月15日的另一份报道则称,获得TNB供电的设施有36座;8月的数据则称,签有供电协议的设施中有45座已投入运营。相关统计的覆盖范围和口径并未说明。
电网保障不止于电费
佐哈里表示,电力供应申请将由能源转型及水务转型部(PETRA)和能源委员会共同审查,并告知财政部。此举旨在保护其他用户和经济活动所需的电力储备。
备用容量是指需求上升或设备故障时可用的额外发电能力。在2025年1月14日发布的一份能源影响研究中,国库研究院研究员邱伟扬展示了新增的大型负荷会如何迅速消耗这部分缓冲空间。
邱伟扬根据马来西亚半岛2021年电力系统构建的情景计算,如果发电容量保持不变,新增7.7GW需求可能会使备用率降至约0.8%。这一计算假设供电量维持不变,以展示新增需求可能带来的压力;未来的需求和发电能力都会发生变化。
该研究院引用的预测显示,数据中心需求到2030年将达到7.7GW,到2040年将达到20.9GW。卢较晚发布的ISEAS研究引用了另一项预测,称到2035年需求将超过5GW。这些规划估算采用了不同的发展路径,因此审查实际需求对新基础设施决策尤为重要。
马来西亚已经在筹备大规模电网投资。卢记录,TNB计划在2025至2027年投入265亿令吉,用于电网和配电资本开支;2022至2024年的相关支出为205.5亿令吉。要求投资者承担项目相关的升级费用,有助于明确电网扩建成本由谁支付。
水资源审批由州政府负责
佐哈里警告各州政府,在承诺向投资者供水前,应先核查可用水资源。水务事务由州政府管辖,因此各州的决策会影响新建的设施集群给附近社区和产业带来的压力。
佐哈里在国会发言时,谈到尚未测算可用水量便批准项目的风险:
“有时候,州政府会因引进数据中心而兴奋不已,什么都答应,但他们没有计算实际有多少水可用,”他说。
运营商必须采用水循环利用技术。数据中心的计算设备持续产生热量,因此需要冷却;水可以用于散热。循环利用可以让部分水重复使用,从而减少对新鲜水源的需求。
马来西亚国家银行的数据中心分析展示了相关规模:一座额定功率为50MW的设施,每日用电量相当于约22,000户家庭,用水量则相当于约2,200户家庭。该央行警告,若扩张缺乏协调,数据中心可能会与住宅区、工业园区、农业和公共设施争夺基础设施及资源。
能源转型及水务转型部副部长阿卜杜勒·拉赫曼·莫哈末于10月13日表示,政府也在考虑要求位于池塘或其他水源附近的设施建设自有供水系统。他还提议由运营商自行发电,可选方案包括太阳能和电池储能。这些仍是提案,与佐哈里已明确提出的电价、预留容量、电网升级和水循环利用要求不同。
本地采购是经济回报安排的核心
根据佐哈里在国会的表述,数据中心特别工作组已同意将最低本地含量定为30%。他指出,马来西亚供应商可以参与的领域包括建筑、工程服务、冷却系统和电气设备。
政策说明中还提到,本地采购服务的最低比例为3%,涵盖咨询、承包、工程和法律服务。该服务比例与更广泛的30%本地含量目标之间的关系尚未得到澄清。
马来西亚国家银行解释了本地采购的重要性。由于国内替代品有限,运营商会大量进口专业设备。由马来西亚企业供应设备或服务,可以让更多项目支出留在国内,支持本地经济活动。
该央行指出,服务器机架、模块化机架和冷却液分配单元都存在发展机会。央行还建议建立本地供应商数据库,帮助运营商寻找马来西亚企业,也让政府能够识别国内生产的短板。
佐哈里希望亚马逊网络服务、微软、谷歌和阿里巴巴等大型科技公司向本地企业和大学开放计算资源,并分享人工智能和云计算技术。这样,收益就不只限于建筑施工和设备维护,还能支持研究以及利用这些设施开发服务。
大额投资带来的经济回报各不相同
该行业报告的投资额已达3,857亿令吉,其中外资约2,710亿令吉,国内投资约1,140亿令吉。马来西亚国家银行此前统计,2021年至2025年上半年获批的数据中心投资为1,444亿令吉。ISEAS统计的2021至2024年相关项目投资额为1,847亿令吉,其项目类别范围更广。
马来西亚国家银行估算,该行业2025年对国内生产总值(GDP)的直接贡献为141亿令吉,高于2021年的9亿令吉,接近其16倍。GDP衡量的是一国境内创造的经济活动。该估算涵盖建设、运营,以及部分以往从海外购买的服务替代,同时计入进口设备带来的抵消效应。
2025年1月至9月,马来西亚每月资本品进口额平均为178亿令吉,高于2024年的139亿令吉和2022年的107亿令吉。马来西亚国家银行将这一增长与数据中心扩张带动的专业进口品需求上升联系起来,并指出这给经常账户带来压力。经常账户记录与世界其他地区之间的贸易、收入及其他资金流动。
设施投入运营后,数字服务出口收入可以起到抵消作用。2025年1月至9月,ICT服务出口增长9%,达到168亿令吉;上年同期为155亿令吉。马来西亚国家银行称,已有初步迹象显示数据中心对这一增长作出了积极贡献。
本地用户也能从系统与处理数据的计算机之间距离缩短中受益。这会降低延迟,即响应到达前的等待时间,对需要快速决策的服务尤为重要。在马来西亚境内托管数据,也能让国家主管部门更好地监管敏感的银行、医疗和政府信息。
就业机会取决于技能,而非单靠支出
人力资源部长R·拉马南在书面议会答复中表示,为马来西亚人创造的就业岗位与公布的投资额并不成正比。大部分支出用于设备、电力基础设施和冷却系统,而相关岗位通常需要专业技术技能。
拉马南没有提供目前已创造的就业岗位总数。TalentCorp于2025年5月和10月举办行业研讨会,以确定数据中心运营所需的岗位、资格和培训内容。
这项工作确定了12种需求旺盛的职业,包括电气和机械工程师、IT项目经理、IT系统设计专员、网络安全工程师和数据中心技术员。其中8种岗位要求学位,1种要求文凭,另有2种要求具备技术和职业教育与培训资格。
其余一种岗位是电气值班主管,要求申请者持有中学教育文凭(SPM),并获得能源委员会的能力认证。这为人们通过职业培训进入该行业提供了途径,不必只依靠大学教育。
马来西亚国家银行也发现,数据中心由于自动化和远程运营,创造的就业岗位通常少于制造业,不过薪酬可能较高。该央行建议开放云服务提供商的培训,并提供与雇主所需技能相匹配的认证职业课程。
能效与可再生能源仍是独立挑战
马来西亚已针对电能使用效率(PUE)和水资源使用效率(WUE)制定基准,并将相关标准纳入投资激励条件。PUE用于比较设施总用电量与其计算设备的用电量。PUE为1.4,意味着计算机每使用1个单位的电力,设施就需要输入1.4个单位,剩余电力用于冷却和其他系统。
卢的研究记录了国家投资委员会2024年12月提出的一项建议:寻求税收优惠、功率超过21MW的超大规模设施,PUE应不高于1.4。她指出,这些指引属于建议,并非可强制执行的要求。马来西亚国家银行后来表示,政府正在制定《马来西亚可持续数据中心产业发展框架》,以协调相关政策。
电力来源同样会影响环境成本。ISEAS记录,2023年TNB发电量中可再生能源占8.3%。截至2026年9月1日,可再生能源占马来西亚已装机发电容量的近32%,约为14,000MW。发电量衡量实际产生的电力;装机容量则衡量设备的额定发电能力,而且两组数据涉及不同系统和日期。
阿卜杜勒·拉赫曼表示,马来西亚的目标是到2030年让可再生能源占装机容量的35%,到2050年达到70%;预计到2030年新增10,000MW至11,000MW。要让这部分新增电力用于需要持续供电的设施,就必须做好电网规划、储能和其他可靠供电安排。
政策讨论如何发展至今
马来西亚围绕资源的讨论,已从对未来需求的警告发展为直接影响投资者电费和基础设施成本的条件。主要节点显示,经济和环境方面的关切如何逐渐汇合:
- 2024年12月:38个项目签有供电协议,最大需求为5.9GW,实际负荷为405MW。
- 2025年1月14日:国库研究院发布电网和生态压力评估。
- 2025年6月12日:ISEAS发布卢的研究,建议数据中心承担全部电力服务成本。
- 2026年8月:45座已签供电协议的运营设施,最大负荷为6GW,实际用电量约为1.37GW。
- 2026年10月13日:阿卜杜勒·拉赫曼提出由运营商发电,并介绍资源需求审查工作。
- 2026年10月15日:佐哈里阐述市场电价、预留容量收费、由投资者承担电网升级费用,以及扩大本地参与等要求。
投资者现在面临更严格的经济安排:保障设施所需资源,承担相关成本,并为马来西亚的供应商和劳动者创造机会。对于家庭和现有企业,政府表示首要任务是在行业扩张的同时确保其继续获得电力和水资源。
要点
- 数据中心必须按市场电价付费,并为预留的电力容量买单,即使部分容量尚未使用。
- 投资者必须承担必要的输电升级费用,并采用水循环利用技术。
- 佐哈里提出至少30%的本地含量目标;另有一项单独提及的3%服务比例门槛,其具体含义尚未说明。
- 该行业对GDP的直接贡献估值从2021年的9亿令吉增至2025年的141亿令吉。
- 由运营商自行发电和建设专用供水系统,仍是正在考虑的提案。
- 本地采购、计算资源共享和技术培训,是提高马来西亚经济回报的关键。