每股2.50令吉的要约提出新的所有权安排
MISC Bhd、Yinson Holdings Bhd创始人林氏家族及马来西亚雇员公积金局(EPF)提议以40.3亿令吉收购Yinson剩余的55.2%股权,向股东提出每股2.50令吉的现金要约,拟将这家能源基础设施集团从马来西亚证券交易所(Bursa Malaysia)退市。
目录
该提案于2026年11月6日提交,按此计算,Yinson全部股份估值为73.1亿令吉。由国油(PETRONAS)控股的MISC将提供约30.3亿令吉现金,并将与林氏家族的投资工具持有相同的实际权益:各占41.464%。EPF将保留17.072%的实际权益。
Yinson董事会须在2026年12月4日下午5时前表明,是否建议将该计划提交股东表决。Yinson已确认收到提案。交易仍须获得股东、法院及监管机构批准,预计于2027年下半年完成。
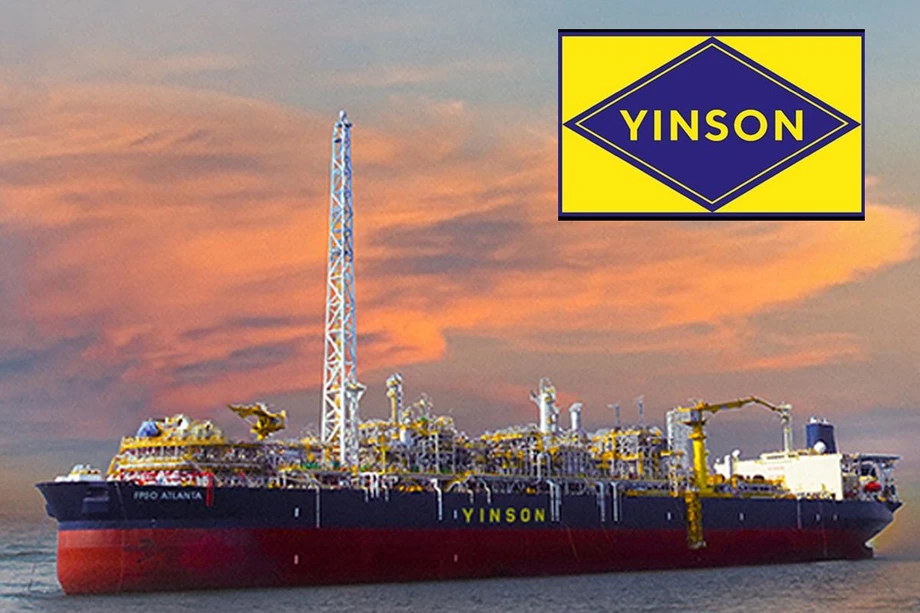
这项交易将两家马来西亚海上能源企业整合在一起,两者均在巴西及其他国际市场开展业务。Yinson运营8艘浮式生产储卸油船(FPSO)和3艘浮式储卸油船。其海上业务已签约收入储备约为193亿美元。
对于受该计划约束的投资者,核心选择是以高于近期市场交易价格的价格收取现金,还是继续持有一家拥有大量未来已签约收入的公司的股份。MISC目前未持有Yinson股份,此次提案将使其无需逐艘购入船舶,便能大举持有一家成熟海上业务公司的股权。
谁将拥有Yinson?
MY Offshore Holdings Sdn Bhd目前是Yinson Legacy Sdn Bhd的子公司,未来将成为持有Yinson全部股权的工具。Yinson Legacy是Yinson执行主席林汉文的投资工具。
MISC将通过其间接全资子公司MISC OBU Holdings (L) Pte Ltd参与。EPF将通过其全资子公司Kwasa Layar Sdn Bhd参与。这些公司连同Yinson Legacy和MY Offshore Holdings,共同构成拟议交易架构。
林氏家族将同时投入现有股份和新增现金。林汉文及其子女将先把各自持有的Yinson股份转让给Yinson Legacy,使后者的直接持股比例从约27.17%升至27.73%。随后,Yinson Legacy将把所持股份转入MY Offshore Holdings,并投入约10亿令吉现金。
EPF不会将全部持股换成现金,而是通过新架构继续持有投资。在该计划成为无条件生效后10个工作日内,EPF持有的Yinson 17.072%股权将转入Kwasa Layar。所谓无条件生效,是指交易条件已获满足,或已根据交易条款以其他方式解决。
交易完成后的架构将使MISC与林氏家族持有相同的经济权益,同时EPF仍是重要投资者。三方将通过MY Offshore Holdings合计持有Yinson 100%的股权。
股东获得的要约溢价有多高?
每股2.50令吉的现金要约较2026年8月28日公布可能私有化计划时讨论的每股2.35令吉指示性价格高出15仙,涨幅约为6.4%。持有1万股受该计划约束股份的投资者,将因此多获得1,500令吉。
与Yinson在11月5日每股2.27令吉的收盘价相比,正式要约溢价10.13%。该价格也较8月28日首次公布私有化消息前每股2.15令吉的收盘价高出16.28%,较提案所列三个月成交量加权平均市价高出30.14%。成交量加权平均价会对成交股数较多的价格赋予更大权重。
Yinson于11月6日收报每股2.26令吉,下跌0.44%。按这一价格计算,与拟议现金支付金额之间相差每股24仙。投资者仍须等待交易流程完成,才能在计划落实后收取款项。
为何40.3亿令吉与73.1亿令吉代表不同的金额
40.3亿令吉现金对价用于收购约16.1亿股,即被收购的55.2%股权。73.1亿令吉估值则是按要约价格计算Yinson全部股份的价值,其中包括转入新所有权架构的现有持股。
该公司估值也曾被估为约80亿令吉。交易详细数据列出的股权估值为73.1亿令吉,而收购剩余股份所需现金为40.3亿令吉。
按每股2.50令吉计算,根据截至2026年7月31日的财务资料,提案对Yinson的估值相当于其净资产值的1.36倍,也称市净率。简单来说,要约价格比扣除负债后剩余资产的账面价值高36%。
隐含的企业价值与息税折旧摊销前利润之比为8.72倍。企业价值会考虑包括债务和现金在内的融资状况;息税折旧摊销前利润通常简称EBITDA,反映扣除若干融资及会计成本前的盈利。这为投资者提供了另一种方法,用来比较拟议价格与该业务的运营规模。
MISC计划通过借款支付大部分出资
MISC预计,其30.3亿令吉出资中约75%将来自银行借款,25%来自内部资金。按这一比例计算,借款约为22.7亿令吉,自有资金约为7.58亿令吉。
MISC表示,最终融资组合可能会根据市场状况(包括利率)及其运营需求而变化。截至6月底,该公司持有72亿令吉现金、存款及银行结余,借款总额为129.6亿令吉。
因此,除收购价格外,计划中的借款部分也值得关注。MISC将获得Yinson资产和未来合约的权益,同时承担为这项投资融资的义务。拟议中使用内部资金的安排可保留其大部分报告现金余额,不过现金余额和借款数据反映的是截至6月底的情况。
MISC在向马来西亚证券交易所提交的文件中说明了融资计划:
预计MISC所承担的融资部分约75%来自银行借款,25%来自内部资金。不过,最终构成可能根据当时的市场状况(包括利率)以及集团的运营需求而变化。
MISC希望从海上业务获得什么
Yinson对MISC的主要吸引力,在于其海上生产和储存资产组合,以及开发、交付和运营这些资产的能力。FPSO是一种浮式设施,可处理海上油田开采的石油、储存石油并将其转运至其他船舶。浮式储卸油船(FSO)主要用于储存和转运。
Yinson船队在巴西、非洲和东南亚运营。其资产包括为ENEOS在砂拉越近海提供服务的FPSO Helang。MISC与Yinson旗下海上浮式资产子公司Yinson Production均已涉足FPSO行业,巴西是双方共同经营的市场之一。
MISC表示,此次收购符合其拓展海上业务的计划。该公司在提交的文件中解释交易理由时称:
预计YHB的长期合同资产组合、项目开发与执行能力以及地域布局,将补充集团现有的海上业务能力。
该财团还认为,双方可酌情开展战略、运营和商业合作。Yinson Production已开始发展浮式液化天然气船的专业能力。这类船舶可在海上将天然气加工成液体。控制MISC的国油(PETRONAS)已在这一市场开展业务。
庞大的合同储备与巴西项目机遇
Yinson约193亿美元的海上业务已签约收入储备,代表未来数年预计从合同中取得的收入。款项将在合同工作和服务交付时收取,而运营支出、融资成本及其他义务则会影响最终转化为利润的金额。
Yinson还收到了巴西国家石油公司(Petrobras)针对巴西Marlim 2项目的意向书。拟议项目为期25年,据称价值最高可达54亿美元。意向书表明有意推进并达成协议,具体工作和付款安排最终将由合同条款规定。
这类规模的项目有助于解释该财团为何倾向于私有化。海上设施在开始产生收入前需要大量投入,开发和运营义务也可能持续数十年。提案称,将Yinson从证券交易所退市,可使其在投资、融资及资本配置方面拥有更大灵活性。
除海上油气业务外,Yinson还经营其他业务。其可再生能源部门在印度和秘鲁的发电装机容量超过500兆瓦。其绿色科技业务在马来西亚和新加坡运营电动汽车充电网络,并开展其他业务。此次拟议私有化涵盖持有这些业务的上市集团。
收入下滑,利润仍增长
截至2026年7月的六个月内,Yinson实现净利润2.48亿令吉,较上年同期的2.16亿令吉增长14.81%。收入则从25.9亿令吉下降15.77%至21.9亿令吉。
数据显示,净利润增加3,200万令吉,收入则减少4亿令吉。按所列数据计算,最新期间净利润约相当于收入的11.3%,上年同期约为8.3%。
这些财务业绩为股东评估要约提供了另一项参考,可与市场溢价、资产估值和未来合同储备一并考量。该提案为股东的投资确定了当前现金价值,而公司的合同和融资义务将延续至预计交易时间表之后很长一段时间。
审批流程与重要日期
该收购计划拟依据马来西亚《2016年公司法》第366条,以成员安排计划的形式进行。这是一项由法院监督的程序,公司可借此与股东安排交易。该计划须获股东批准和高等法院认可,还须获得不涉及交易的MISC股东批准。
交易还须取得巴西、安哥拉、尼日利亚、越南和欧盟的合并审查许可。Yinson间接所有权发生变化,也须获得加纳石油委员会和挪威能源部同意。涉及的司法管辖区众多,反映出其业务的国际布局。
主要日期和步骤如下:
- 2026年8月28日:MISC披露有关可能私有化的初步讨论,指示性价格为每股2.35令吉。
- 2026年11月6日:该财团提交正式提案,报价为每股2.50令吉。
- 2026年12月4日下午5时:Yinson董事会须在此期限前表明是否建议将该计划提交股东表决。
- 2027年下半年:预计完成收购并将Yinson退市,前提是取得所需批准。
该财团计划在交易完成后将Yinson从马来西亚证券交易所主板退市。根据该计划被收购股份的股东将获得现金;MISC、林氏家族和EPF则将通过MY Offshore Holdings持有这项业务。
要点
- 该财团拟以每股2.50令吉收购Yinson剩余55.2%股权,所需现金约为40.3亿令吉。
- 提案详细数据对Yinson全部股份的估值为73.1亿令吉。
- 通过收购工具,MISC和Yinson Legacy将各持有41.464%,EPF保留17.072%。
- MISC预计,其30.3亿令吉出资中约75%将通过银行借款筹集。
- Yinson拥有8艘FPSO、3艘储卸油船,海上业务已签约收入储备约为193亿美元。
- 董事会须在2026年12月4日前作出回复。交易预计于2027年下半年完成,前提是获得相关批准。