半导体周期走强,增长趋势却在减弱
经济学家在首尔一场政策论坛上警告,如果数十年来的增长下滑持续,韩国经济可能在2029年或2030年前后陷入停滞。不过,这一警告比韩国开发研究院(KDI)公布的基准预测早得多。KDI预计,2030年潜在增长率将处于1%出头,2040年代后期经济才会开始收缩。
目录
这一差异很重要。2026年,半导体热潮带动出口和企业盈利;论坛相关的一项分析预计,当年经济增长率将超过3%。然而,无论是某一年的强劲表现,还是对过去疲弱趋势的外推,都无法确定经济何时会开始萎缩。
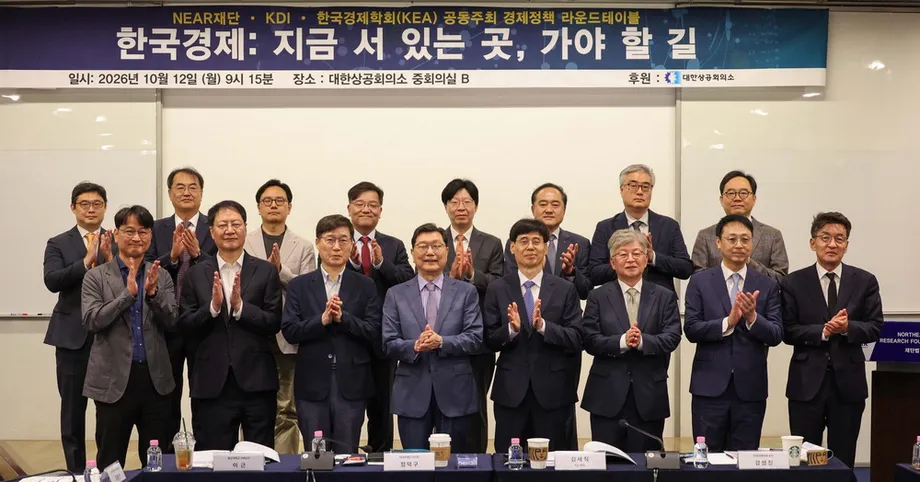
NEAR基金会、KDI和韩国经济学会于12日在首尔中区韩国商工会议所举行圆桌会议。与会者主要担忧,人工智能芯片带来的收益掩盖了韩国经济大部分领域生产率增长放缓的问题。他们认为,教育、产业政策和人工智能的普及应纳入共同的增长战略,而不是各自为政。
KDI宏观经济与金融政策研究部负责人金美露表示,过去30年,实际长期增长趋势每五年下降约1个百分点。她警告称,如果这一趋势持续,经济增长可能在2029年或2030年前后接近停滞,随后转为收缩。
这是一项附带条件的警告,并非各方一致认可的预测。更值得关注的问题是,哪些因素决定不同结果:在人口老龄化的背景下,韩国能从劳动力和投资中创造多少产出,以及芯片行业的成功能否惠及其他企业。
收缩预测为何不同
KDI于2025年5月8日发布的潜在增长报告预测,经济恶化的速度将慢于论坛上的警告。其基准情景预计,2025年潜在增长率处于1%高位区间,2030年降至1%低位区间,并在2040年代接近零。产出将在2040年代后期开始小幅下降。
潜在增长率是指经济在利用劳动力、资本和生产能力的情况下,能够维持且不会造成持续通胀压力的增长速度。出口繁荣时,实际增长率可能高于潜在增长率;经济低迷时则可能低于潜在增长率。因此,季度GDP增幅、年度增长预测和长期潜在增长率衡量的是不同的指标。
媒体对金美露在论坛上发言的报道也不尽相同。一种说法是经济将在2029年或2030年前后接近停滞;另一种则称经济将在2026年进入0%增长区间,并可能于2030年前后收缩。两种说法都无法证明KDI已用新的官方预测取代其已公布的模型。
主要日期和预测如下:
- 2013年8月5日:韩国国会预算政策处发布研究报告,记录生产率增长放缓的情况。
- 2025年5月8日:KDI发布潜在增长情景预测,基准情景中的经济收缩始于2040年代后期。
- 2026年:论坛与会者警告,半导体热潮掩盖了更广泛的产业疲软。
- 2029年至2030年:金美露警告称,如果历史性下滑持续,经济届时将接近停滞。
- 2040年代初至后期:KDI悲观情景和基准情景分别预计经济将在这两个时期开始收缩。
另一篇报道援引的经合组织(OECD)估计显示,韩国潜在增长率在2025年、2026年和2027年分别为1.92%、1.71%和1.57%。预计2027年第四季度的增速为1.52%。这些数据表明经济将持续走弱,但并未显示其将在2030年前后收缩。
生产率下滑是经济增长提前放缓的主要原因
韩国年均增长率从2001年至2010年的4.7%降至2011年至2019年的3.1%。KDI测算,全要素生产率增长放缓解释了这1.6个百分点降幅的66.9%,约合1.07个百分点,是已确定的最大影响因素。
全要素生产率衡量的是经济将投入转化为产出的效率,不只是增加劳动力或设备。技术进步、技能提升、组织改善和资源配置效率提高,都有助于提升全要素生产率。它是一项计算指标,并非对发明成果的直接统计。
KDI发现,近期生产率放缓的趋势仍在延续。比较2011年至2019年与有重合年份的2015年至2024年,经济增长率又下降了0.6个百分点,生产率增益和劳动力投入增长均有所减弱。
韩国国会预算政策处早在多年前就已发现相关问题。该机构在2013年生产率分析中估计,韩国市场经济的生产率增幅(不包括行政、国防等公共活动)从20世纪80年代的2.2%降至21世纪头十年的1.3%。制造业生产率增幅在21世纪头十年降至0.5%;市场服务业则从20世纪90年代的0.8%降至21世纪头十年的0.1%。
这些历史估算不应直接与KDI的新系列数据合并。预算政策处本身也记录了研究人员之间的分歧,原因包括劳动力统计范围、资本测算方式和经济假设不同。各项研究一致显示的是生产率走弱的趋势,而非一套完整连贯的数据。
芯片盈利可能掩盖其他领域的疲弱
韩国产业研究院院长权南勋公布的数据表明,半导体对韩国工业表现的影响有多大。据报告,1月至8月出口总额同比增长52.8%。其中,半导体出口增长169.6%,剔除半导体后的出口增长18%。
因此,在这段时期,非芯片出口仍在增长,并未萎缩。警告关注的是其相对表现和长期走势:据称,剔除半导体和汽车后的出口大约15年来总体持平。这一口径剔除了两个行业,而18%的数据仅剔除了芯片。
盈利能力的差距更为明显。据报告,第二季度制造业营业利润率为24%,但剔除三星电子和SK海力士后仅为7.2%。两者相差16.8个百分点;整体利润率是剔除这两家公司后利润率的三倍以上。这是按公司剔除后的数据,并非对所有半导体企业的精确衡量。
权南勋警告称,行业热潮可能掩盖产业竞争力问题。他提出,应稳定供应链,根据不同行业的具体情况采取应对措施,并围绕主要产业拓展供应商及相关企业网络。
韩国银行另行公布的第一季度数据显示,GDP环比增长1.7%,出口增长5.1%,主要受到芯片等IT产品带动。这些季度数据与论坛提及的1月至8月及第二季度数据涵盖的统计时段不同,不应视作同一时间点的综合情况。
人工智能需求与中国竞争带来不同风险
对半导体行业的担忧并非认为强劲需求不是好事,而是担心需求逆转会暴露其他已难以保持竞争力的行业所面临的问题。韩国天主教大学经济学教授杨俊锡警告称,如果人们担忧人工智能泡沫、全球芯片需求因此转弱,冲击可能波及更广泛的经济领域。
高丽大学前客座教授金东元提及一项预测,该预测认为美国人工智能投资将在2028年出现调整。他警告称,如果半导体热潮结束,使用中低技术的行业可能尤其脆弱,这些行业占制造业就业岗位的42%。2028年是他所援引的预测时间,并非预定发生的事件或已确定的转折点。
与中国竞争是另一种压力。论坛公布的产业分析指出,与十年前相比,韩国在计算机、工业电气设备和精密化学材料领域对华贸易逆差扩大。电池、材料、其他钢铁产品、汽车和药品等领域则据称已转为逆差。
韩国金融研究院高级研究员池万秀呼吁出台政策,支持面临中国低价竞争、规模较大的材料、零部件和设备企业。NEAR基金会会长郑德龟认为,地缘政治变化要求韩国重新审视自身在国际生产网络中的位置,并应对中国制造业产能不断扩大的趋势。
世宗大学经营学教授金大钟还提到,三星电子的劳资纠纷可能带来生产风险。他主张在支持国防和人工智能产业的同时,也扶持钢铁和石化产业,避免国家增长过度依赖单一行业。
劳动力减少加剧增长难题
KDI的人口结构假设说明了提高生产率为何愈发紧迫。韩国15至64岁人口在2019年达到3763万人的峰值。预计2021年至2030年将减少约320万人,2031年至2040年将再减少510万人,2041年至2050年将减少460万人。
预计这三个时期的人口降幅合计达1290万人。劳动年龄人口占总人口的比例预计将从2025年的69.5%降至2050年的51.9%。同期,65岁及以上人口的占比将从20.3%升至40.1%,接近翻倍。
年龄结构影响就业情况,也影响人口总数。KDI指出,30至50多岁人群的劳动参与率约为80%,而60岁及以上人群的劳动参与率不到50%。在KDI的基准模型中,劳动力对经济增长的贡献将在2030年前后转为负值。
生产率放缓和劳动力减少还可能降低预期投资回报,从而削弱资本投资增长。KDI因此建议采取措施,支持女性在生育和育儿期间就业,延长老年人的就业机会,并允许更多外籍劳动者进入劳动力市场。
这场讨论也涉及拟议中的缩短工作周方案。该方案设想将标准工作周从40小时缩短至36小时,同时不降低工资。较早公布的数据表明,韩国2023年每小时产出为54.64美元,而美国为97.05美元。该方案的影响部分取决于企业能否提高每小时产出,弥补工时减少造成的影响。目前的报道无法确认这项立法的进展。
教育改革重在激发创意,而非增加模仿
KDI院长金世稷表示,韩国过去通过吸收现有知识取得成功,但如今这种方式已无法提供同等的增长机遇。他说,20世纪60年代至80年代,积累适合模仿的技能推动经济长期保持8%以上的增长;随着韩国与先进经济体之间的技术差距从20世纪90年代起迅速缩小,这种方式的价值也迅速下降。
在论坛上,金世稷将增长政策与教育及原创思维的回报联系起来:
在人工智能时代,思考能力对于扭转长期增长下滑至关重要。
他建议改革教育和选拔制度以培养创造力,包括开设围绕开放性问题进行创作的课程,并在大学入学评估中加大对创造能力的考量。目标是创造新知识,而非主要依赖学习他人已开发的成果。
一项拟议中的国家创意登记制度将对创意进行登记、保护相关权利并奖励创作者。根据论坛介绍的方案,政府可购买具有公共价值的创意。KDI研究员赵德相认为,好的创意能够让创作者以外的人受益,因此即便成功的创意数量不多,也可能带来可观回报。
国民大学名誉教授金在俊着重谈到如何评估有潜力的创意。他建议保留被否决提案的记录,重新评估这些提案,并追踪评审人员的评审记录。这些目前仍是政策建议,尚未明确实施时间表、资金计划或详细的权利框架。
政府支持,但不提供永久保护
韩国经济学会会长、 高丽大学经济学教授姜成镇认为,随着私营企业的技术和投资能力增强,政府的角色也应有所转变。企业应主导投资、技术开发和商业化;对于私人投资不足的领域,政府则应支持基础研究、技能培养和基础设施建设。
他的提议允许政府分担不确定技术的初期风险,同时要求设定明确目标和绩效标准,避免支持演变成对特定企业的永久保护。这与由政府直接挑选产业并主导资源配置的模式不同。
韩国公共财政研究院院长李荣认为,政府应专注于创新基础建设和更合理的监管。首尔大学教授金素英则提醒,在成熟的市场经济中,政府不应过度主导资源的分配。
劳动者面临的变化也是这场讨论的一部分。韩国经济研究院院长郑哲警告称,如果劳动者集中承担大部分成本,反对技术应用和改革的情绪可能加剧。他主张提高劳动力市场灵活性,同时加强就业安全网。
预算政策处早期研究还提示了产业规模方面的问题。该机构估计,市场经济的规模报酬从20世纪80年代的0.66升至20世纪90年代以来的1.16;估算的技术进步率则从4%放缓至1%。数值高于1意味着随着生产规模扩大,产出增长速度可能快于投入。预算政策处建议为服务业建立合作机制,并为小企业搭建共享的研究和市场准入网络,同时考虑相关举措对收入的影响。
政策选择会改变结果,但无法扭转人口趋势
KDI以三种年度生产率增速假设建模:基准情景为0.6%,乐观情景为0.9%,悲观情景为0.3%。乐观情景假设人工智能开发和应用取得进展,同时经济改革有所推进;悲观情景则假设贸易冲突限制国际专业化分工和技术扩散,同时改革陷入停滞。
不同情景的结果差异显著。乐观情景下,2050年仍可实现温和增长;悲观情景则意味着经济收缩提前至2040年代初。按2024年物价和汇率计算,预计2050年人均GDP分别约为5.3万美元、4.8万美元和4.4万美元。这些是情景估算,并非按未来实际汇率预测的美元收入。
KDI还警告,不应将结构性疲弱仅仅视作暂时低迷。该机构指出,韩国综合财政收支赤字率在2011年至2019年平均为GDP的1.4%,但疫情危机后一直维持在4%左右。反复推出刺激措施可能削弱公共财政,却无法恢复生产能力。增长放缓还可能降低经济保持稳定运行所需的利率,从而减少经济低迷时降息的空间。
韩国财政部长具润哲和韩国银行行长申铉松呼吁推进结构性改革并加强政策协调。韩国总统李在明将监管、金融、公共服务、养老金、教育和劳动列为改革领域。论坛相关报道没有提供落实这些建议的约束性时间表。接下来将检验这些广泛承诺能否推动半导体行业以外的生产率和劳动参与率发生变化。
要点
- 论坛警告称,韩国经济可能在2029年或2030年前后陷入停滞,比KDI已公布的基准预测提前。
- KDI预计,2030年潜在增长率处于1%低位区间,基准情景中的经济收缩始于2040年代后期。
- 2001年至2010年与2011年至2019年之间的增长降幅中,生产率增益放缓解释了66.9%。
- 剔除三星电子和SK海力士后,韩国制造业报告的利润率从24%降至7.2%。
- KDI预计,到2050年劳动年龄人口占比将降至51.9%,65岁及以上人口占比将达到40.1%。
- 相关建议包括创新教育、奖励创意、加强产业网络以及扩大劳动参与。
- 创意登记制度等论坛建议尚未明确实施时间表。