汇率创纪录走低,物价挤压持续加剧
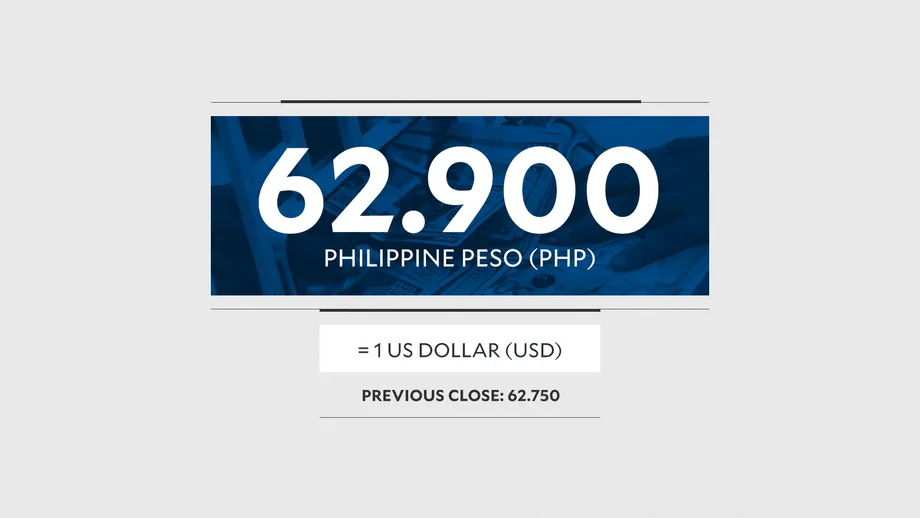
2026年10月8日,菲律宾比索收于1美元兑62.90比索,创下历史新低。与此同时,9月通胀率升至7.2%,最贫困家庭面临的物价涨幅更高,达到9%。大米价格上涨20.3%,交通价格上涨14.6%,压力已从外汇交易扩展到食品开支、通勤成本和企业支出。
目录
菲律宾统计局发布的9月通胀报告显示,全国通胀率从8月的6.1%升至9月的7.2%,而2025年9月为1.7%。2026年1月至9月的平均通胀率为5.4%。最新月度读数与4月持平,为2023年3月以来最快;当时通胀率达到7.6%。
经济学家埃马纽埃尔·莱科在10月9日的一次电台采访中警告称,物价上涨正在侵蚀购买力,同时降低比索资产的吸引力。他敦促政府考虑扩大燃油税减免,并为小企业提供免税期,指出应对措施不能只依靠菲律宾中央银行。
央行基准利率在今年三次上调后达到5%。下一次政策会议定于10月22日举行,多家银行预计届时还会加息25个基点。难点在于,提高借贷成本可能抑制通胀、支撑比索,但也可能进一步拖累已经放缓的消费和投资。
汇率数据说明了什么
10月8日的收盘价比9月14日创下的此前纪录低点1美元兑62.86比索低4分。比索在10月8日交易时段贬值15分,成交额则从上一交易日的12亿美元升至14亿美元。
一则10月6日的市场报道存在矛盾,无法据此可靠判断当天汇率走势。报道称比索贬值15分,却给出的收盘价为1美元兑61.771比索,前一日则为62.621比索。按这两个数字计算,比索应是升值85分,因为兑换1美元所需的比索减少了。同一报道还称盘中低点为62.84比索。
从更长的时间线来看,最新纪录低点出现在比索持续走弱的背景下:
- 2025年10月30日:比索一度跌至1美元兑59.20比索,收于59.13比索。
- 2026年9月14日:比索收于纪录低点62.86比索,据称是当年的第25次创纪录低点。
- 2026年10月8日:比索以62.90比索收盘,再创新低。
- 2026年10月9日:莱科呼吁采取措施保护消费者和小企业。
自2025年10月创下纪录低点以来,购买1美元所需的比索从59.13升至62.90,涨幅约为6.4%。这一比较衡量的是汇率变化,并不代表每种进口商品的零售价都上涨了同样幅度。
食品价格是通胀压力的重要来源
菲律宾统计局指出,食品和非酒精饮料、住房和公用事业以及交通,是9月通胀的主要推手。这些类别分别占7.2%全国通胀率的35.8%、24.0%和18.3%,合计占总体通胀的78.1%。
食品和非酒精饮料通胀率达到6.7%,高于8月的4.6%。单看食品,涨幅为6.8%。大米价格同比上涨20.3%,高于8月的19.4%;蔬菜、块茎作物、大蕉、烹饪用香蕉和豆类则从同比下跌3.4%转为上涨10.7%。
鱼类和海鲜价格涨幅升至7.4%,水果和坚果价格涨幅达到8.7%。肉类以及牛奶、乳制品和鸡蛋价格仍低于一年前,但跌幅有所收窄。玉米通胀率则从18.2%降至17.3%,说明并非所有食品价格都在同步加速上涨。
还需区分某一类别对通胀率的贡献,与其对8月以来涨幅的贡献。食品和非酒精饮料占9月总体通胀率的35.8%,但另一项单独计算显示,其占当月通胀加速幅度的73.4%。
荷兰国际集团(ING)的分项分析则认为,剔除大米后的食品约占1.1个百分点通胀加速幅度的75%,大米和交通各贡献约10%。这些分析不应混为一谈,因为它们把涨幅归入了不同类别。但两者都指出,食品是9月通胀加速的主要驱动因素。
涨价已扩展至食品和燃料以外
9月通胀在菲律宾统计局追踪的13个商品类别中,有11个类别加速。信息和通信是唯一通胀放缓的类别,涨幅为0.9%;金融服务则维持在零涨幅。
医疗通胀率从5.0%升至5.6%,家庭家具和维护从4.1%升至4.7%,娱乐、体育和文化从5.1%升至5.3%。餐馆和住宿服务价格涨幅达到7.0%。涨价范围扩大值得关注,因为这表明压力正蔓延至最初食品和能源冲击以外的商品与服务。
核心通胀率(剔除部分食品和能源项目,用于追踪潜在价格走势)从4.1%升至4.7%,为2023年10月以来最高。核心通胀并不能确定每次涨价的具体原因,但其加速加深了人们对经营成本上涨正在向整个经济扩散的担忧。
马尼拉雅典耀大学经济学家小莱昂纳多·A·兰索纳解释了外部冲击如何演变为持续的国内价格压力:
“进口冲击点燃了火苗,国内传导则让火势持续燃烧。”他说。
亚洲及太平洋大学经济学家马可·C·阿戈尼亚也指出,次生影响正在显现。燃料或食品成本最初上涨后,其他领域也会随之调价,例如企业为弥补交通、材料或工资成本而提高收费。菲律宾发展研究院高级研究员约翰·保罗·R·里维拉警告称,当压力扩展至波动较大的食品和能源以外时,通胀就更难在短期内压低。
贫困家庭和马尼拉以外地区通胀更高
最底层30%家庭的通胀率从8月的8.2%升至9月的9%,比全国总体通胀率高1.8个百分点。其2026年1月至9月平均通胀率达到6.5%,而2025年同期价格下降了0.4%。
这一差异反映了不同家庭指标所涵盖的价格和支出模式。也就是说,全国7.2%的数据低估了最贫困家庭所面临的实际测算涨幅。阿戈尼亚警告称,略高于贫困线的家庭应对持续涨价的余地有限。
地域差异又进一步加剧了分化。首都区通胀率为5.4%,区外地区则达到7.6%,相差2.2个百分点。首都区以外的食品和非酒精饮料通胀率为7.0%,交通通胀率为15.2%;首都区这两个数据分别为4.9%和11.5%。
全国18个地区中有16个通胀加速。棉兰老穆斯林邦萨摩洛自治区通胀率最高,为9.7%;民马罗巴地区最低,为5.9%。兰索纳主张采取有针对性的现金补助、大米供应措施和票价补贴,而不是普遍发放援助。
油价与美元走强加剧挤压
比索走弱会推高以美元计价的进口商品本币成本,包括石油和部分大米供应。全球价格上涨还会加剧这一影响:进口商可能既要面对更贵的商品,也要花更多本币购买用于付款的美元。
菲律宾联合银行首席经济学家鲁本·卡洛·阿松西翁指出,美元持续走强、美国国债收益率高企以及油价超过每桶100美元,均给比索带来压力。里扎尔商业银行(RCBC)首席经济学家迈克尔·里卡福特则提到,美国国债收益率升至5.29%,这可能提高美元资产对投资者的吸引力。
ING的燃油价格比较显示,菲律宾汽油通胀率为63%,印度尼西亚为35%,泰国为33%。因此,菲律宾数据分别比印尼高28个百分点、比泰国高30个百分点。这些数据比较的是汽油价格,而非各国总体通胀率。
ING亚太区研究主管迪帕莉·巴尔加瓦解释了其中差异:
“将菲律宾与地区同类经济体比较时,最突出的是全球油价向国内燃油价格的传导幅度要大得多。”她说。
9月初,波斯湾敌对局势再度升温,布伦特原油价格突破每桶100美元。美国银行警告称,由于菲律宾央行的通胀预测基于2026年每桶81美元、2027年每桶75美元的油价假设,相关预测可能需要修订。该预测分别将通胀率定为6.1%和5.4%。该行还表示,如果随后几周能源价格回落,上调预测的必要性可能降低。
10月利率决策将以增长为代价
菲律宾央行在4月23日、6月18日和8月27日分别加息25个基点,累计上调基准利率75个基点。一个基点为一个百分点的百分之一。若再加息25个基点,利率将从5%升至5.25%。
菲律宾群岛银行、中华银行研究部、BMI、ING和野村证券均预计10月会加息。货币委员会2026年剩余两次既定政策会议日期为10月22日和12月17日。这些只是预测,并非已公布的决策。
莱科担忧的是,5%的政策利率低于当前7.2%的通胀率。两者相差2.2个百分点,反映出通胀对购买力回报的挤压。这并非投资者的实际回报,因为不同资产的收益率各不相同,投资决策还取决于预期通胀和汇率走势。
菲律宾群岛银行首席经济学家埃米利奥·内里预计,10月和12月还会加息,使利率在2026年底达到5.50%。他也认为,剩余会议中有一次可能加息50个基点。大华银行预计,连续三次加息25个基点将持续至2027年第一季度,利率最终达到5.75%。高盛预计2026年剩余两次会议都会加息。
相比之下,BMI预计10月之后将停止收紧政策,因为经济增长疲弱限制了提高借贷成本的空间。该机构对2026年经济增长的预测为3.3%,并指出9月制造业采购经理人指数收缩。该指数是一项反映企业经营状况的调查指标。美国银行预测,菲律宾2026年经济增速将低于3%,2027年为3.5%。
外汇储备减少,股市也走弱
菲律宾央行数据显示,9月外汇储备总额同比下降8.3%,至999.9亿美元,为2023年9月以来最低水平。外汇储备是帮助国家支付进口和外债的海外资产,也为央行管理汇率波动提供资源。
9月储备总额比菲律宾央行修订后的2026年底目标1040亿美元低40.1亿美元。受美国和伊朗战争影响,该目标已从1110亿美元下调。9月数据低于目标,并不能确定12月的总额会是多少。
菲律宾央行将部分下降归因于黄金估值降低,以及偶尔干预外汇市场。其黄金储备较上月下降7%,至178亿美元;海外投资则降至765亿美元。外币和存款下降17%,至10亿美元。
央行表示,储备仍可支付相当于6.3个月的商品进口、服务和初级收入款项;按剩余期限计算,约为短期外债的3.2倍。SM投资集团经济学家罗伯特·丹·罗塞斯称,当前的问题是如何管理波动,而不是无法履行对外义务。
10月6日,股市也走弱。菲律宾证券交易所指数下跌1.15%,至5677.12点;全股指数下跌0.86%,至3170.73点。成交量超过5.36164亿股,成交额为54.57亿比索。下跌股120只,多于上涨股的73只;所有行业指数均下跌,其中矿业和石油指数跌幅最大,达到2.38%。
燃油减税和企业援助成为讨论焦点
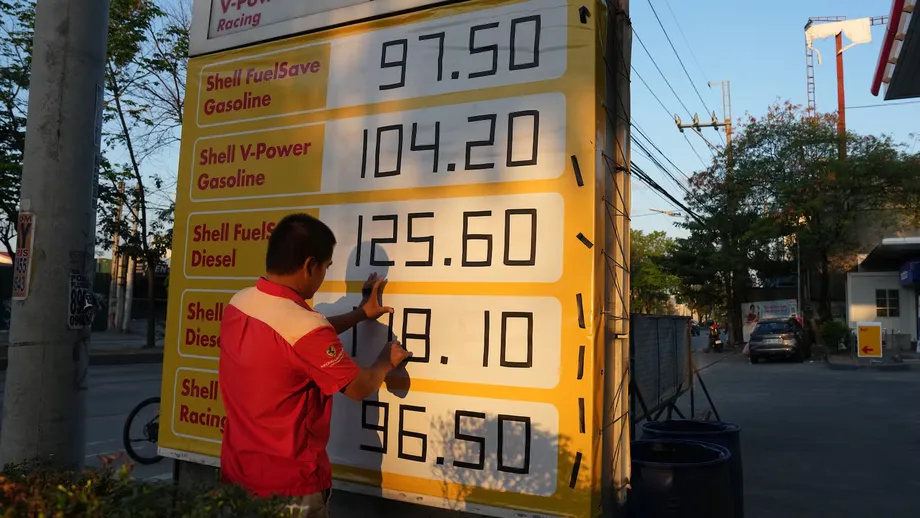
莱科呼吁暂停征收石油产品消费税,估计每升可能减轻6至10比索的负担。他的理由是,马尼拉无法控制推动全球能源价格上涨的冲突,但可以调整加油站价格中的国内税费部分。
费迪南德·马科斯总统9月暂停征收煤油和液化石油气消费税。汽油和柴油未纳入减税范围,原因包括担心政府收入减少,以及普遍减税是否会让较富裕家庭比贫困家庭受益更多。
莱科还提议,为小企业经营者提供与外国投资者类似的免税期。他支持提高工资,但表示小企业需要得到援助,以应对不断上升的经营成本。这也带来另一项政策抉择:减负可以保护家庭支出和企业活动,但减税也会减少政府收入,除非通过其他方式弥补。
社会经济规划部长阿塞尼奥·M·巴利萨坎提出,应对重点放在降低燃料、电力和物流成本,同时加强食品供应和储存。计划中的农业措施包括扩建储存设施、推广非洲猪瘟疫苗,并为厄尔尼诺可能加剧做好准备。
这些措施针对的问题与利率不同。加息可以抑制支出、帮助控制进一步通胀的预期,但不会直接增加收成或仓储能力。供应措施旨在缓解短缺并降低配送成本,其对价格的影响取决于落实情况和时间安排。
接下来的数据和会议将检验应对成效
国家统计师克莱尔·丹尼斯·S·马帕指出,厄尔尼诺现象和近期票价上涨是2026年最后三个月的风险;票价调整预计会在10月通胀数据中更充分地体现。中华银行研究部预计通胀将在11月见顶;ING则警告,天气影响可能在2026年末和2027年初变得更加明显。
各方对通胀回落的速度看法不一。野村证券预计第四季度总体通胀率约为7%,2026年平均为5.8%,之后于2027年降至3.4%。BMI预测2026年为5.9%,2027年为5%。大华银行对2026年的预测为6%。
政府发展预算协调委员会7月设定的通胀区间为6%至7%,高于菲律宾央行2%至4%的目标。9月7.2%的读数超过了这两个区间,但1月至9月5.4%的平均值与单月通胀率是不同指标。
近期安排的政策决策日期为10月22日和12月17日。之后的核心问题是,食品供应、油价和比索能否改善,从而在不进一步加重借贷和支出压力的情况下减缓通胀。莱科警告称,购买力下降会在之后的经济增长数据中显现,因为家庭将削减消费。这是对未来数据的警告,并非已确认的经济增长结果。
要点
- 2026年10月8日,比索收于1美元兑62.90比索,创历史新低。
- 9月总体通胀率达到7.2%,高于8月的6.1%。
- 大米通胀率为20.3%,交通通胀率为14.6%,核心通胀率为4.7%。
- 最贫困30%家庭的通胀率达到9%。
- 多家银行预计10月加息,使利率升至5.25%,但对之后的政策走向看法不一。
- 9月外汇储备降至999.9亿美元,可支付相当于6.3个月的进口及相关款项。
- 莱科提议扩大燃油税减免,并为小企业提供免税期。
- 菲律宾央行2026年剩余政策会议日期为10月22日和12月17日。