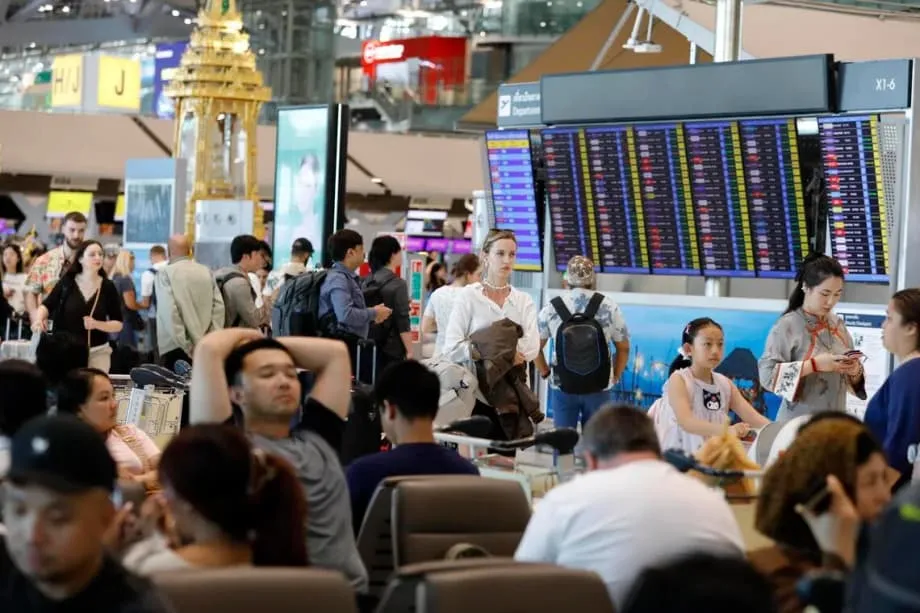
暑期出行遭遇完美风暴
随着伊朗战争冲击全球能源市场,亚洲各地的航空旅客正面临一个以混乱而非休闲为主的暑期出行季。自2月28日爆发敌对行动以来,航空燃油价格已翻倍,迫使整个地区的航空公司大幅削减航班、取消航线,并征收高额燃油附加费,令数百万人难以负担国际旅行。
危机的核心是霍尔木兹海峡。这条狭窄水道通常承载着全球约五分之一的石油和液化天然气运输。随着海峡实际上对商业航运关闭,亚洲航空业面临生存挑战。亚洲对中东能源进口的依赖程度高于全球几乎所有其他地区,因此当地航空公司特别容易受到供应中断的冲击。3月至6月期间,全球已有超过15万架次航班因此取消。
对旅客而言,后果远不止机票涨价。行业专家警告,服务可靠性可能下降,通往二线城市的航线网络可能收缩,而航空公司也可能因燃油成本难以承受而倒闭。一位航空业分析师指出,当前危机是新冠疫情以来商用航空遭遇的最严重冲击,复苏很可能持续到2027年。
燃油危机如何形成
航空燃油与其他石油产品有着根本区别,这使此次危机尤为严峻。汽油或柴油相对容易由消费者和企业储存,而航空燃油需要专门的储存设施;在正常情况下,它约占航空公司运营成本的25%至30%。战争爆发以来,一些亚洲航空公司的燃油支出已飙升至运营总成本的近45%,使许多航线在经济上难以为继。
亚洲炼油能力有限,是其脆弱性的根源。新加坡、韩国、中国和印度等国虽然生产航空燃油,但其原料高度依赖中东原油。霍尔木兹海峡关闭后,整个地区的炼油厂都无法维持此前的产量。雪上加霜的是,战争爆发后,韩国和中国优先保障国内燃料供应,使区域出口市场每月减少约130万吨航空燃油,相当于亚洲总需求的约10%。
印度在2025财年出口了855万吨航空燃油,如今也转向优先保障国内供应。3月,新德里开始征收出口税,到4月已升至每升42卢比(57新加坡分);同时将国内价格每月涨幅限制在25%,以保护本国航空公司。这些从国家安全角度看可以理解的保护主义措施,却使越南、缅甸和巴基斯坦等邻国不得不紧急寻找替代供应。
航空公司奋力求生
亚洲航空公司面临的财务压力十分严峻。按目前的价格,一架单通道客机每小时约消耗800加仑燃油,宽体客机的耗油量更高。自2月以来航空燃油价格翻倍,航空公司在原本几个月前还能盈利的航线上如今开始亏损。据报道,一些规模较小的航空公司每天要亏损数百万美元。
航空数据公司Cirium的数据显示,全球削减航班计划幅度最大的20家航空公司中,有11家总部位于亚洲。越南廉价航空公司越捷航空(VietJet)按削减比例排名全球第三,5月航班计划削减近20个百分点,仅次于中东的卡塔尔航空和阿提哈德航空。四川航空、印尼鹰航、马来西亚航空、厦门航空以及亚航集团旗下多家航空公司也已削减航班,幅度从10到15个百分点不等。
一些亚洲航空公司每天要亏损数百万美元。随着战争持续,更多航班被削减已成定局。
亚航集团已取消整条航线,包括曼谷至新加坡、雅加达至哥打基纳巴卢的航线,部分削减措施将持续到10月下旬。印尼廉价航空公司TransNusa目前尚未取消航班,但大多数竞争对手就没这么幸运了。韩国廉价航空公司T'way Air计划在5月和6月安排乘务员无薪休假,这是业内最早一批直接因燃油危机而削减人员的措施。
亚洲各地抗风险能力不一
炼油能力和战略储备不同,使危机对亚洲各市场的影响大相径庭。中国、日本、韩国和新加坡的处境最为稳固,而缺乏国内炼油设施的国家,其航空业则面临生存威胁。
越南体现了燃油进口国的脆弱性。该国超过三分之二的航空燃油依靠进口,其中传统上有60%来自中国和泰国。随着中国禁止出口、区域供应日益紧张,河内已正式请求北京维持稳定供货,同时寻求从太平洋彼岸的美国紧急运送燃油。菲律宾的燃油供应仅能维持到6月,缅甸和孟加拉国也面临类似的严峻局面。
各地储备水平不一。澳大利亚拥有可供30天使用的储备,目前尚未动用;截至4月19日,新西兰的储备可满足47天需求。印度称燃油供应足以维持60天;印尼报告称,3月中旬库存可维持38天,国有能源企业Pertamina还 확보了额外燃油,以保障朝觐航班运营至6月。马来西亚国家石油公司Petronas的库存足以支撑到6月,目前正积极采购更多燃油。
然而,越南和菲律宾在危机初期已取消航班,这表明官方公布的储备数据未必反映实际运营情况。新加坡是本地区主要的炼油和贸易枢纽,但没有公布确切的库存数据;不过,较高的库存为邻近市场提供了一定缓冲。
全球连锁影响
亚洲承受了最大冲击,但危机已蔓延至全球。国际能源署称,欧洲航空公司现有的航空燃油供应可能仅够维持约六周。汉莎航空已取消5月至10月的2万架次航班,预计可因此减少约4万吨航空燃油消耗。荷兰皇家航空削减了5月的160架次欧洲航班;易捷航空预计,2026财年上半年税前亏损将超过5.4亿英镑。
美国是主要产油国,且拥有国内炼油能力,面临的是价格上涨而非实物短缺。达美航空、美联航、美国航空和捷蓝航空等美国航空公司通过提高托运行李费而非基础票价来应对。不过,美联航已公开宣布上调票价,并计划在第三季度削减5%的航班。
美联航首席执行官斯科特·柯比在一份致员工的备忘录中估算了潜在损失:如果燃油价格持续高企,公司每年的额外成本可能达到110亿美元。他指出,美联航历史上业绩最好的一年,利润也不到50亿美元。两者差距说明了为何许多分析师预测行业将整合,财务状况较好的航空公司可能会收购陷入困境的竞争对手。
非常规供应路线浮现
为确保飞机继续运营,危机促使各方采取了非常规措施。一项极不寻常的举措是,美国正向亚洲盟友跨太平洋运输军用级航空燃油。有关方面已发布招标,将从华盛顿州切里波因特运送23.5万桶JP-5海军航空燃油至菲律宾苏比克湾,并在5月和6月向日本横濑运送26万桶。
能源分析公司Kpler称,这是自2017年以来美国第四次和第五次出口JP-5燃油。这种通常供海军飞机使用的燃油,如今被用于供应市场,凸显出供应链的紧张程度。正常情况下,供应链依赖中东原油,并由新加坡和韩国的炼油厂加工。
商业航空公司也在调整运营方式。许多航空公司采取“携油”策略,即出发航班多装燃油,以便在目的地机场短缺时仍有足够燃油执行返程航班。另一些航空公司则合并多个航班,以提高载客率、降低燃油消耗。国泰航空和香港快运已取消5月中旬至6月期间的部分航班,同时将长途航线燃油附加费提高至最高150英镑。
人道与经济代价
燃油危机的影响不止于机场航站楼,还威胁着亚洲更广泛的经济稳定。联合国估计,战争造成的经济影响可能使亚太地区880万人陷入贫困。仅在东南亚,通常就有三分之二的原油进口经由霍尔木兹海峡运输,影响范围从交通运输延伸至制造业和农业。
缅甸稻农如今不得不在黑市上以战前五倍的价格购买柴油,以保住收成;一些柬埔寨农民则因燃油和化肥成本过高而放弃重新种植。在菲律宾,北部种植的蔬菜因农民无力支付运往市场的费用而烂在田里。为西方大型零售商供货的孟加拉国服装厂,也因石化原料制成的纱线价格翻倍而面临严重的生产中断。
依赖旅游业的经济体尤其遭受重创。斯里兰卡酒店报告称,随着机票价格涨至原来的三倍,入住率下降了80%至90%。泰国3月第一周的游客人数同比下降9%,大型酒店报告的入住率只有个位数。整个地区的街头摊贩、手工艺人和非正规交通服务提供者,都因游客数量骤降而面临生计困难。
旅客应做好哪些准备
对于计划出行的消费者而言,近期前景要求保持谨慎和灵活。行业专家建议,预订可退款机票并购买全面的旅行保险;长途往返行程应预留200至400美元的燃油附加费;还可考虑提前购买2026年下半年或2027年初的机票,届时供应可能恢复正常。
航空公司正优先保障收益较高的航线,同时取消利润微薄的服务。这意味着前往二线城市的选择可能减少,但主要干线航线仍会保持运营。随着航空公司合并航班,客座率不断上升,即使仍在运营的航班,低价座位也可能更难买到。
各国政府已开始协调应对。欧盟将公布应急措施,包括可能联合采购煤油,并在成员国之间共享燃油储备。亚洲航空业领袖也呼吁开展类似的区域协调,但东盟《石油安全协议》等机制尽管已纸面存在数十年,却从未启动过。
原油期货市场显示,价格可能在2026年下半年趋于温和,但实物供应限制或将持续更久。即使霍尔木兹海峡明天重新开放,炼油厂也需要数周才能恢复满负荷生产,航运计划恢复正常则需要数月。美联航预计,油价到2027年底仍将高于每桶100美元,这意味着在可预见的未来,廉价机票时代已经结束。
要点
- 受伊朗战争对航空燃油供应的影响,2026年3月至6月期间全球有超过15万架次航班取消
- 自2月28日以来,航空燃油价格已翻倍,峰值时从每桶约93美元升至190多美元
- 由于高度依赖经由目前已关闭的霍尔木兹海峡运输的中东石油,亚太地区航空公司最容易受到冲击
- 全球削减航班计划幅度最大的20家航空公司中,有11家是亚洲航空公司,包括削减20%的越捷航空以及削减10%至15%的亚航集团旗下多家航空公司
- 欧洲航空公司可能在六周内耗尽燃油;汉莎航空已取消截至10月的2万架次航班
- 长途机票正在加收200至400美元燃油附加费,部分航空公司的附加费已达到此前水平的两倍
- 越南、菲律宾、孟加拉国和缅甸因缺乏国内炼油能力而面临严重短缺
- 美国向日本和菲律宾运送非常规军用级航空燃油,凸显供应链承受的巨大压力
- 行业分析人士预测市场将整合,财务实力较弱的廉价航空公司可能合并或倒闭
- 即使冲突立即结束,供应恢复正常也可能要等到2026年下半年或2027年