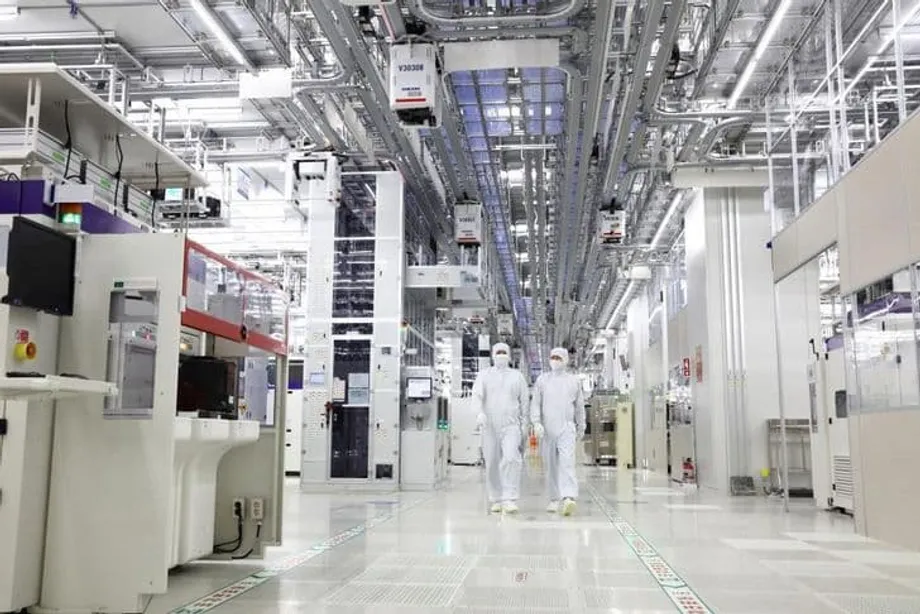
半导体海市蜃楼
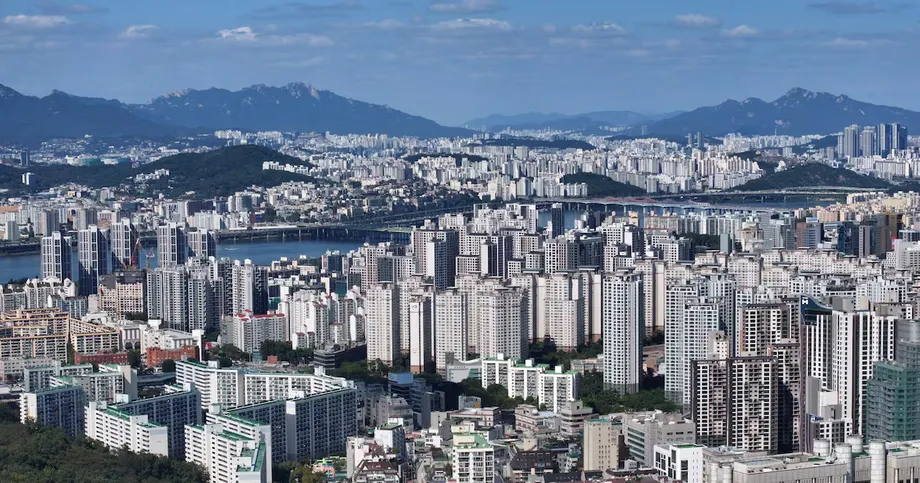
在人工智能驱动的需求浪潮推动下,韩国经济强劲增长,半导体巨头三星电子和SK海力士创下利润纪录,Kospi指数也突破6400点,达到历史新高。韩国2026年第一季度经济意外扩张,国内生产总值较上一季度增长1.7%,同比增长3.6%,扭转了2025年末的萎缩局面。出口增长5.1%,信息技术产品和面向全球数据中心及智能手机的存储芯片成为主要驱动力,制造业GDP则跃升3.9%。
然而,在这层繁荣表象之下,结构性弱点正以令人担忧的速度加剧。尽管亮眼的总体数据令投资者振奋,全球会议也在庆祝韩国身处人工智能时代的核心地位,但衡量长期可持续增长能力的潜在增长率仍在稳步下滑,逼近历史低位。当前的繁荣并非建立在广泛的经济健康基础上,而是日益集中于单一行业,使经济更易受到地缘政治冲击、市场饱和及全球技术周期变化的影响。这一悖论定义了韩国在2026年的处境:股市和企业利润屡创新高,潜在增长能力却在减弱,对外部风险的脆弱性也不断上升。
潜在增长问题
根据经济合作与发展组织(经合组织)的预测,韩国潜在增长率将从2025年的1.92%降至今年的1.71%,并在明年进一步降至1.57%。到2027年第四季度,季度增长率预计将放缓至1.52%。这一指标衡量的是在充分利用劳动力、资本及其他资源且不引发通胀的前提下,经济能够持续实现的最高产出。韩国潜在增长率已从2012年的3.63%大幅下滑,显示其生产能力正长期走弱。
韩国与美国之间不断扩大的差距,凸显了韩国处境的恶化。自2023年以来,韩国的潜在增长率一直低于全球最大经济体美国,差距从0.03个百分点扩大至预计2027年的0.38个百分点。这种分化表明,尽管韩国股市屡创新高,其生产率和资源利用效率却在落后,市场估值与经济基本面之间由此出现危险的脱节。
市场集中风险
韩国经济的脆弱性源于对少数出口市场和产品类别的高度依赖。韩国银行指出,韩国芯片出口的波动性是台湾的1.9倍、日本的2.7倍,主要原因是韩国严重依赖中国和美国市场,且出口集中于智能手机和数据中心服务器领域。
2022年,韩国将全部半导体出口的55%销往中国,另有7%销往美国。韩国芯片最终有超过60%用于移动设备和数据中心基础设施,使韩国经济暴露于消费电子需求波动和云计算投资周期变化之中。一旦中国经济放缓,或美国科技巨头缩减数据中心扩建,韩国出口就会受到不成比例的冲击。
韩国天主教大学经济学教授杨俊锡警告称,当前的经济扩张根基脆弱。
第一季度的增长主要由半导体行业推动,掩盖了其他行业的疲软。在人工智能泡沫令人担忧之际,如果全球芯片需求走弱,韩国整体经济可能遭受重大冲击。
这种集中化造成了有别于地区竞争对手的繁荣与萧条周期。台湾的产品组合更加均衡,涵盖用于电动汽车电池和家电的非存储芯片;日本则实现了技术基础多元化。韩国专注于面向特定终端市场的存储芯片,因此特别容易受到当前人工智能基础设施建设热潮的影响。分析人士警告称,随着技术从以训练为主的模型转向以推理为重点的应用,这一周期可能难以持续。
地缘政治夹缝
更复杂的是,韩国半导体产业陷入了华盛顿与北京相互竞争的产业政策之间。美国《芯片与科学法案》对在中国进行技术投资施加了严格限制,而中国针对美国芯片制造商美光科技的反制措施,也让同时在两大市场运营的韩国制造商面临险峻局面。
三星电子和SK海力士共同主导全球存储芯片生产,并在中国设有关键制造设施。SK海力士约一半的DRAM芯片在无锡工厂生产,三星西安工厂则占全球NAND闪存产量的40%。这些业务依赖美国原产技术,而在现行出口管制制度下,这些技术如今需要获得豁免,令其长期运营前景充满不确定性。
两难局面不止于生产设施布局。韩国47.5%的稀土原料来自中国,而稀土是先进半导体制造不可或缺的材料。北京可能利用这些供应链施压;2023年对镓和锗出口实施限制,已展现了这种可能性,对韩国生产能力构成直接威胁。与此同时,韩国企业还面临压力,必须配合美国主导的对华先进技术转让限制,这可能危及韩国最大的出口市场。
能源脆弱性加剧风险
近期中东地缘政治局势进一步暴露出韩国经济架构中的另一项关键弱点。韩国84%的能源依赖进口,约70%的石油供应途经霍尔木兹海峡。伊朗持续封锁这一关键航道,迫使首尔紧急寻找原油供应,同时还要应对威胁制造业竞争力的投入成本上涨。
能源危机直击半导体制造的核心,因为这一生产过程极其耗能。此外,韩国97.5%的溴供应依赖以色列,而溴是芯片生产所必需的化学品。地区冲突也因此造成了另一处压力点。与1970年代石油危机后实现能源来源多元化并建立战略储备的日本不同,韩国实际上仍是一个能源孤岛,应急选择有限。
总统李在明面临艰难取舍:既要稳定能源供应、维持产业竞争力,又要为其进步派社会议程保留财政空间。即时燃料补贴挤占了原本用于住房和福利改革的预算,而可再生能源转型还需要多年才能带来缓解。政府已为5月 확보了7462万桶原油,并通过增加从美国和非洲进口,将对中东石油的依赖从69%降至56%;但石脑油及下游产品短缺仍令人担忧。
结构僵化
除了外部风险,韩国经济还受到内部结构僵化的困扰,难以灵活适应变化。产业格局仍由家族控制的大型企业集团,即财阀主导,它们将资源集中于成熟行业,同时挤压创新型中型企业的发展空间。由此形成的出口结构中,15个支柱行业有10个目前正陷入收缩,包括钢铁、石化、显示器和二次电池行业,唯有半导体行业强劲增长。
三星电子的劳资纠纷凸显了经济过度集中的脆弱性。作为韩国最大雇主和出口引擎,三星一旦发生长期罢工或生产中断,冲击可能立即传导至整个经济。世宗大学经营学教授金大钟认为,结构性改革必须解决这种失衡。
几乎完全由半导体行业带动的经济难以持续。除了与芯片周期相关的外部风险,三星电子持续不断的劳资纠纷也可能拖累公司产出,冲击整体经济。
韩国工业经济与贸易研究院预计,随着基数效应显现、需求趋于稳定,整体出口增速将从今年的16.6%大幅放缓至明年的4.7%。与此同时,中国的低成本竞争持续削弱韩国在机械、钢铁和石化领域的地位,而这些行业曾为韩国经济提供重要支撑。
政策应对与不确定性
李在明政府已确定六大改革重点:监管、金融、公共服务、养老金、教育和劳工。财政部长具润哲和韩国银行行长申铉松承诺协调政策,通过结构性变革而非短期刺激提升增长潜力。申铉松在就职典礼上强调,央行应更积极地推动改革,以应对增长放缓问题。
改革进展仍不明朗。韩国虽已降低对中东石油的依赖,国会也批准了旨在取消巩固财阀控制地位的库存股的措施,但将韩国提升至发达市场地位的关键目标仍未能实现。指数编制机构以货币兑换自由度不足和市场透明度不够为由,拒绝提升韩国的市场分类,这限制了有助于推动经济多元化的全球资本流入。
政府计划到2030年将对中国工业材料的依赖从70%降至50%,并承诺投入超过55万亿韩元,支持本土生产和替代供应链。加入由美国、日本和台湾组成的“芯片四方联盟”有助于共同保障供应安全,但与积极拥抱该联盟的东京相比,首尔仍采取谨慎态度。政府还在探讨与日本和新加坡开展联合采购,以确保关键原材料供应。
要点
- 韩国经济在半导体出口推动下于2026年第一季度环比增长1.7%,但据经合组织预测,潜在增长率将降至今年的1.71%和明年的1.57%。
- 韩国55%的芯片出口销往中国,并高度依赖美国的数据中心需求,因此出口波动性分别是台湾的1.9倍和日本的2.7倍。
- 美中地缘政治紧张局势威胁韩国制造商三星和SK海力士。这两家企业在中国运营关键设施,同时面临限制技术转让的压力。
- 中东冲突加剧能源安全风险:韩国70%的石油进口途经霍尔木兹海峡,97.5%的芯片制造用溴则来自以色列。
- 李在明政府正推进监管、金融、养老金、教育和劳工等领域的结构性改革,以降低对大型企业集团和单一行业增长的依赖。