政府公布雄心勃勃的交通领域电动化计划
泰国政府正筹备一项雄心勃勃的行动计划,拟通过税收优惠、扩大车辆置换计划以及定向支持公共交通运营商等措施,让30万辆电动汽车驶上全国道路。交通部副部长西里蓬·昂卡萨库利亚特在与陆路运输厅讨论后介绍了这一战略,显示泰国正在大幅加快摆脱汽油动力汽车的转型进程。
目录
这项计划是泰国全面推进电动交通战略的最新阶段,将在EV3.0和EV3.5等现有政策框架基础上,弥补商用车队电动化方面的具体不足。如果获得内阁批准,这些措施最快可能于6月通过皇家法令生效,有望改变东南亚第二大经济体的汽车产业格局。
双重激励策略面向私家车和商用车
交通部的提案围绕两项互为补充的措施展开,旨在降低不同领域车主面临的财务门槛。首先,政府计划将现有汽车置换政策从私家车扩大至公共交通运营商,尤其侧重出租车行业。此举旨在将约2.7万辆柴油出租车更换为电动或混合动力车型,同时应对城市空气污染问题以及给营运司机带来负担的高燃油成本。
其次,陆路运输厅正与财政部合作,大幅下调年度车辆税率。根据提案,电动汽车和混合动力汽车车主的年税额最高可减少80%,或在转型初期完全免除。这些财政激励旨在降低车辆全生命周期的持有成本,回应消费者考虑从传统内燃机汽车转向电动汽车时最关切的问题之一。
汽油动力出租车已成为该计划的重点。政府根据柴油燃料援助计划,为每辆车提供5,040泰铢的固定补贴。出租车运营商须在42天的援助期内至少运营2,500公里方可获得补贴,相关情况将通过陆路运输厅专用应用程序追踪。这一条件确保支持资金流向仍在运营的商业车辆,而非闲置车辆,从而最大限度地发挥补贴的环境和经济效益。
以现有电动汽车政策框架为基础
新措施将补充泰国现有的纯电动汽车激励机制。此前,这些机制已显著推动市场增长。2022年推出的EV3.0政策及其后续政策EV3.5(获批实施期为2024年至2027年),通过补贴、降低消费税和调整进口关税,为当前的政策扩展奠定了基础。
自2024年1月1日起生效的EV3.5框架,根据电池容量和购车年份,为每辆车提供2.5万至10万泰铢的补贴。该政策还将售价低于700万泰铢的电动乘用车消费税从8%降至2%,并允许2024年和2025年进口的整车享受最高40%的进口关税减免。但这些优惠附带严格的本地组装要求:制造商须在2026年前每进口两辆车就在当地生产一辆,或在2027年前每进口三辆车就在当地生产一辆。
泰国投资委员会秘书长兼国家电动汽车政策委员会秘书纳里特·特德斯提拉素迪在近期记者会上阐述了更广泛的愿景。
今天批准的措施将补齐此前针对乘用车行业出台的EV3和EV3.5系列措施,这次重点转向大型商用车。我们相信,这将显著提高电动卡车和电动巴士的普及率,减少交通运输和制造业的污染,并支持企业实现净零排放目标。
截至2024年1月的统计数据显示,已有14家制造商根据EV3计划登记了78,554辆电动汽车,表明业界积极参与了相关激励计划。
聚焦商用车队并推动电池制造
国家电动汽车政策委员会近期批准的措施显示,政策重点正转向商用车电动化和本土电池生产。委员会已批准针对将大型卡车和巴士车队转为纯电动车的企业给予特别税收抵扣,政策有效期至2025年12月31日。购买本土制造电动卡车和巴士的企业,可按车辆实际价格的两倍抵扣费用;购买进口车辆则可按实际价格的1.5倍抵扣。
符合条件的商用车包括集装箱卡车、液体运输车辆、危险品运输车辆、特种卡车、拖车,以及空调和非空调电动巴士。这些激励措施旨在减少重型运输行业对城市排放的显著影响,同时支持泰国的“30@30”政策目标:到2030年,确保本土生产的车辆中有30%为电动车。
在鼓励电动汽车普及的同时,政府正通过竞争力提升基金大力推动电池电芯制造能力建设。电池制造商若要获得投资促进资格,须证明其电池能量密度至少达到每公斤150瓦时,循环寿命不少于1,000次。企业须在2027年底前提交提案。政府强调,本地电池生产将有助于确保泰国电动汽车生态系统的可持续性和韧性。
基础设施建设与区域领先地位
泰国加快发展电动汽车的同时,东盟各国也在竞相争夺电动交通供应链的主导地位。泰国目前是东南亚最大的汽车生产国,也是全球十大制造业中心之一,拥有雄厚的工业基础,可支撑这一转型。
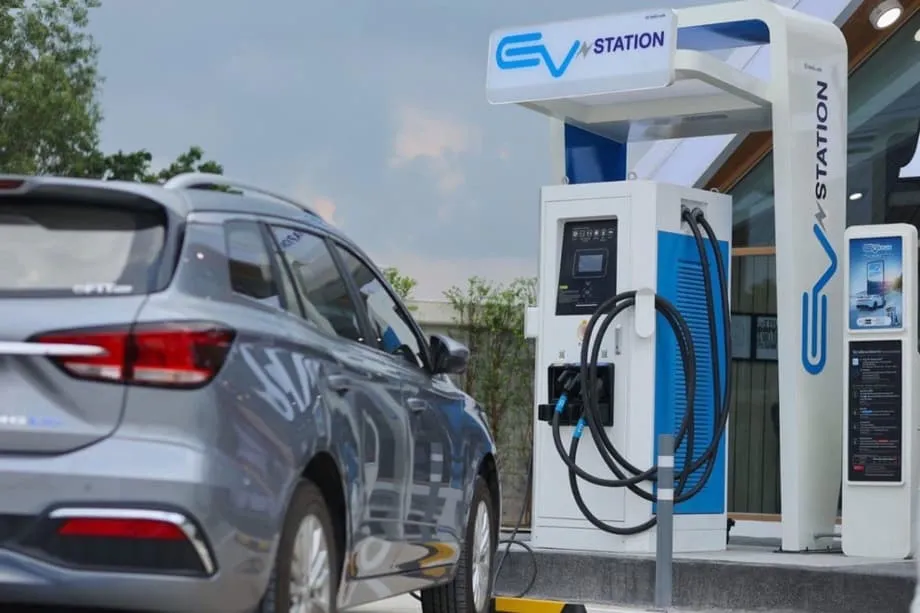
能源巨头PTT和泰国发电局(EGAT)正牵头扩大充电基础设施。PTT旗下Arun Plus子公司计划到2030年建成7,000多个充电点;EGAT的Elex项目则着力建设高速公路快速充电网络,方便长途出行。能源部和交通部正协调行动,确保充电站建设跟上电动汽车普及步伐,缓解可能令潜在买家却步的续航焦虑。
不过,区域比较也显示出机遇与挑战并存。泰国电动汽车市场渗透率约为20%,新加坡的新车注册中电动汽车占比已超过40%,这得益于其每辆车最高4万新加坡元的补贴。与此同时,马来西亚电动汽车市场同比增长100%,但进口电动汽车的免税期于2025年底到期,政策前景因此存在不确定性,凸显长期稳定的激励政策至关重要。
不同观点与实施挑战
尽管目标令人乐观,拟议的置换计划在制度设计和最终受益方方面仍受到审视。批评者担心,通过汽车制造商发放的激励可能有一部分被产业链上游吸收,导致市场价格扭曲,而非让消费者直接受益。部分细分市场的电动汽车融资利率已接近零,因此,置换计划拟提供的3.5%贷款利率,与市场上已有方案相比,可能难以带来明显的额外激励。
环保人士也质疑,如果泰国不同时改革能源结构,转型带来的净碳减排效果究竟如何。目前,泰国一半以上的电力来自天然气,因此仅靠汽车电动化能在多大程度上减少整体排放仍有待探讨。此外,针对退役车辆和电动汽车电池全生命周期末端管理,目前缺乏全面计划,未来可能带来环境挑战。
置换计划所针对的“旧”车具体如何界定仍不明确,给实施工作带来风险。如果没有透明的报废机制,车辆可能流入二手市场,削弱淘汰高排放车辆的环保目标。政府还规定,公共交通驾驶执照仅向泰国公民发放。这一措施重申了对本国劳工的保护,但也可能限制符合资格的商用电动汽车运营人员范围。
外资与供应链考量
泰国的激励机制已成功吸引大量外国制造业投资。中国车企比亚迪和长城汽车承诺合计投资14.4亿美元建设本地生产设施。比亚迪罗勇工厂计划从2024年起实现年产15万辆;长安汽车也宣布了大规模生产纯电动汽车和插电式混合动力汽车的计划。
不过,分析人士提醒,激励过多或推出过快可能导致市场饱和和劳动力短缺,推高成本并加重本地资源压力。仲量联行亚太区制造业战略主管迈克尔·伊格纳季亚迪斯指出,在投资初期,有激励政策的市场尤其具有吸引力,但如果市场环境发生变化,制造商必须考虑未来优惠可能减少或取消的风险。
政策还规定,“泰国制造”产品所用材料和零部件至少40%须来自本地。这一要求旨在支持国内产业,同时帮助制造商摆脱对中国供应链的依赖,避免潜在的关税问题。该本地含量门槛与印度尼西亚PPN DTP计划的类似要求相一致;在该计划中,增值税减免与本地零部件占比直接挂钩。
经济与环境影响
政府推动新增30万辆电动汽车,不仅是环境政策,也是一项战略性经济转型,旨在全球电动化浪潮中保持泰国的汽车产业领先地位。汽车产业常被称为“亚洲底特律”,对出口收入和制造业就业贡献显著,因此,转向电动汽车生产对长期工业竞争力至关重要。
仅靠税收优惠,政府就已促成超过13.4万辆汽车登记,相关支出超过190亿泰铢,显示出政府投入的财政规模。新措施旨在以此为基础,进一步覆盖二手车市场和商用车队,而此前的激励计划对这两个领域的覆盖不够全面。
智能电网技术和车辆到电网(V2G)整合试点也在推进。泰国发电局和日产正在测试相关系统,使电动汽车能够在用电高峰时段向电网反向供电。这些举措旨在缓解电网压力,同时拓展电动汽车的价值,使其用途不再局限于交通出行。
要点
- 交通部计划通过减税和扩大车辆置换计划推动新增30万辆电动汽车,相关措施可能于6月通过皇家法令生效
- 过渡期内,电动汽车和混合动力汽车的年车辆税可能下调80%或完全免除
- 置换计划重点推动2.7万辆柴油出租车改用电动车型;根据现行援助计划,汽油出租车运营商每辆车可获5,040泰铢
- 泰国坚持“30@30”政策目标:到2030年,本土生产车辆中30%须为电动车,并计划在2035年前逐步实现车辆使用全面零排放
- EV3.5政策将持续至2027年,为每辆车提供5万至10万泰铢补贴,并为符合条件的制造商提供最高40%的进口关税减免
- 泰国投资委员会(BOI)新激励措施为商用车队购买本土制造的电动卡车和巴士提供双倍税收抵扣
- 电池电芯制造商满足严格的能量密度和循环寿命要求后,可申请竞争力提升基金拨款
- 超过5.5万名运输运营商和20.6万辆车已登记申请柴油燃料援助,显示商用领域参与度较高
- 批评者警告,计划可能扭曲价格;若不改革电力行业,环保效益也不明确;退役车辆和电池的生命周期末端管理规划不足