全球气候模式迎来历史性转变
中国二氧化碳排放量已连续21个月持平或下降,这是有记录以来持续时间最长的一次稳定期,且并非由经济危机所致。Carbon Brief委托能源与清洁空气研究中心(CREA)进行的分析显示,2025年第四季度排放量下降1%,全年则可能下降0.3%。这一平台期意味着,作为全球最大的温室气体排放国,中国有望在官方设定的2030年目标之前数年实现排放峰值,这一进展可能标志着全球限制气温上升的努力迎来转折点。
这一趋势的重要性远超国界。中国的二氧化碳排放量占全球总量的三分之一以上,其排放走势在很大程度上决定了全球污染水平能否及时稳定下来,以实现《巴黎协定》目标。此次排放下降与2009年、2012年、2015年和2022年的几次下滑有本质区别:此前的下滑分别由金融危机、疫情限制措施或建筑业低迷造成,而这一次,清洁能源的扩张正在推动排放减少,经济活动却仍在增长。
尽管2025年电力需求增加了520太瓦时,电力行业排放量仍下降了1.5%。太阳能发电量同比增长43%,风电增长14%,核电增长8%,合计新增约530太瓦时清洁电力,满足了全部新增需求。储能容量新增75吉瓦,创下纪录,超过峰值需求增加的55吉瓦,为电网管理者在用电高峰期提供了化石燃料备用电源以外的选择。
清洁能源引擎
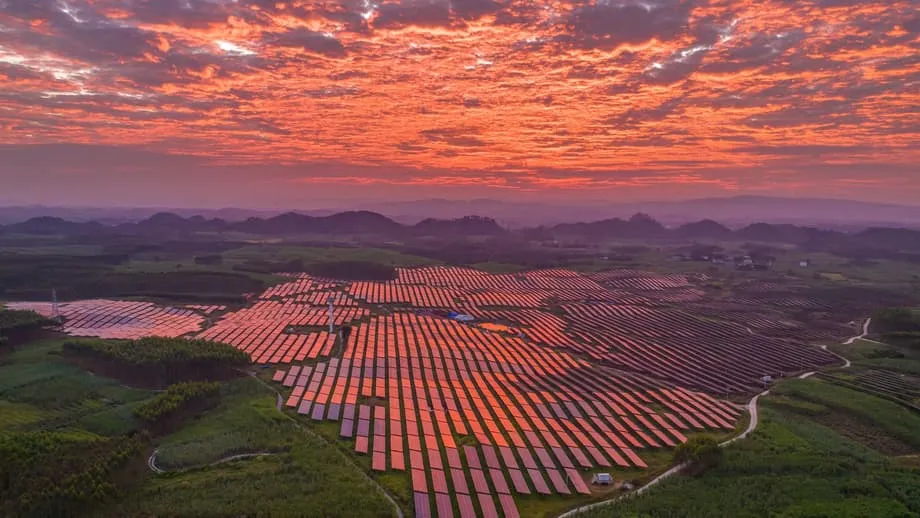
中国可再生能源行业的部署速度,甚至超过了本十年早些时候最乐观的预测。仅2025年前九个月,中国就新增240吉瓦太阳能装机容量;此前,2024年新增装机已创下333吉瓦的纪录,超过世界其他地区的总和。同期新增风电装机达到61吉瓦,行业协会预测,2026年前每年新增装机将达到105至120吉瓦。
这一扩张从根本上改变了经济增长与排放之间的关系。2025年,清洁能源技术贡献了中国经济增长的三分之一以上。所谓“新三样”产业,即电动汽车、电池和太阳能发电,新增产值达1.1万亿美元。如今,中国生产的太阳能电池板占全球总量的80%以上,风力涡轮机占60%,电动汽车及其电池占75%;中国在推动自身经济脱碳的同时,也成为气候解决方案的主导供应国。
交通运输行业清楚展现了这一转型。2025年,随着电动汽车占新车销量的比例超过40%,交通运输排放量下降3%;国内生产和销售的新能源汽车超过1,200万辆。纯电动汽车和插电式混合动力汽车如今占中国道路上所有汽车的8.9%,取代了此前推动排放增长的石油需求。这些技术的快速普及表明,基础设施投资能够在单个市场周期内加快行业脱碳。
工业矛盾与煤炭的持续影响
尽管电力和交通运输领域取得进展,中国工业整体的排放趋势却呈现出更复杂的局面。房地产建设持续低迷,水泥生产排放量因此下降7%,金属行业排放量下降3%;化工行业则成为明显的例外。2025年,化学品制造业排放量激增12%,原因是该行业扩大塑料和合成材料产能,煤炭使用量增加15%,石油消费量上升10%。
煤制化工的发展,是对能源安全担忧和贸易紧张局势的战略应对。中国寻求减少对进口油气的依赖,尤其是在与美国发生关税争端之际,化工行业正迅速建设工厂,将煤炭直接转化为化工原料和合成燃料。若当前扩张计划全部落实,可能会使这一行业多年的排放增长固定下来;该行业目前已占全国二氧化碳排放量的约13%。若没有化工行业排放增加,中国总排放量预计将下降2%,而非0.3%。
更令人担忧的是长期脱碳前景:2025年,中国新投运78吉瓦燃煤发电装机,为十年来最高水平,尽管煤电总发电量有所下降。此外,仍有291吉瓦煤电项目处于开发阶段,已获批或正在建设中。这一扩张带来了资产搁浅的风险;如果这些电厂按计划运行完整寿命周期,还可能拖慢清洁能源转型。中国煤炭工业协会预计,钢铁和建材行业的煤炭使用量将下降,但电力行业和化工行业的煤炭消费至少到2027年仍将持续增长。
政策十字路口:第十五个五年规划
未来五年中国排放走势将在很大程度上取决于计划于2026年3月发布的第十五个五年规划。该规划将为2030年前的能源强度、可再生能源装机容量和产业结构调整设定约束性目标。气候分析人士指出,中国已提前超额完成《巴黎协定》承诺中的若干项2030年目标,包括风电和太阳能装机容量达到1,200吉瓦;这一目标在2024年就已被超越,当年两者合计装机容量达到1,400吉瓦。
然而,中国在碳强度目标方面仍未达标。“十四五”规划要求2020年至2025年间单位国内生产总值二氧化碳排放量下降18%,但实际降幅仅为12%。要实现到2030年较2005年水平下降65%的目标,未来五年碳强度降幅就必须达到约23%,这意味着脱碳工作需要大幅提速。政府2025年工作计划没有设定碳强度目标,表明目前并未将实现这一目标视为优先事项。
2025年11月,中国提交了2035年国家自主贡献承诺,提出将全经济范围净温室气体排放量较峰值降低7%至10%。分析人士认为这一目标较为保守,并指出在乐观情景下,现行政策就可能实现10%至16%的减排;但这项承诺仍标志着北京首次设定绝对排放削减目标,而不再仅以强度目标为主。文件还提高了非化石能源占比目标,要求到2035年超过30%,并将风电和太阳能装机容量目标提高至3,600吉瓦。
作为这些目标的配套举措,中国有关部门近期启动了一项计划,推动重点工业领域建设零碳工厂。到2027年,汽车、锂电池、光伏和电子行业将开展试点;到2030年,试点范围将扩大至钢铁、石化和纺织行业。政策框架强调建设可再生能源微电网、建立碳核算体系并应用智能管理技术,以推动工业脱碳。截至2025年底,中国已培育6,430家国家级绿色工厂,其产值占制造业总产值的比重达到20%。
全球影响与地缘政治对照
中国排放进入平台期的时机,对国际气候行动有着深远影响。国际能源署数据显示,2024年全球能源相关二氧化碳排放量达到378亿吨的历史新高;中国有望提前达到排放峰值,为全球排放在本十年开始下降带来了希望。气候科学家指出,目前有十分之七的专家预计中国排放将在2030年前达峰;CREA和国际能源转型研究学会近期开展的调查则认为,最有可能的达峰年份是2028年。
不过,仍存在重大不确定性。如果经济刺激措施优先推动高碳排放建设,而非清洁技术,或者化工行业继续扩大产能,排放量就可能反弹。气候变化本身也构成风险:2024年的极端热浪迫使中国增加煤电发电量以满足制冷需求,导致二氧化碳排放量额外增加约1亿吨。CREA首席分析师劳里·米利维尔塔指出,目前的平台期并不稳固。
从客观角度看,排放量增加或减少1%或更少,可能不会产生太大影响;但它具有更强的象征意义,因为中国政策制定者为未来数年排放继续增加留出了空间,达峰时间仍未确定。
与美国气候政策的对比日益鲜明。中国持续推进清洁能源转型之际,特朗普政府着手撤销2009年的“危害认定”——该认定为监管温室气体排放提供了法律依据;同时还下令国防部增加采购煤电。这一分歧凸显了全球气候领导格局正在变化:中国既是最大的排放国,也是清洁能源转型技术的最大投资者。
要点
- 中国二氧化碳排放量已连续21个月持平或下降,这是未受经济危机导致的此类最长时期;2025年全年排放量可能下降0.3%。
- 清洁能源持续扩张,太阳能发电量增长43%、风电增长14%,在2025年满足了全部新增电力需求;储能新增容量超过了峰值需求增幅。
- 化工行业成为排放增长的主要来源,排放量上升12%;交通运输、电力和建材行业排放量均有所下降。
- 尽管排放进入平台期,中国2025年仍新增投运78吉瓦煤电装机,另有291吉瓦项目仍处于开发阶段。
- 将于2026年3月公布的第十五个五年规划,将决定中国排放是已永久达峰,还是会在官方设定的2030年目标日期前反弹。
- 中国承诺到2035年将净温室气体排放量较峰值降低7%至10%,这是其国家气候战略中首个绝对减排目标。