巨大的矛盾
2025年,中国实现了一项非凡成就,似乎预示着煤炭时代即将终结。中国新增太阳能装机容量315吉瓦、风电装机容量119吉瓦,非化石能源发电装机容量有史以来首次超过火电。清洁能源如今占总装机容量的60%以上,而煤电在实际发电量中的占比于6月降至九年来最低水平,为51%。
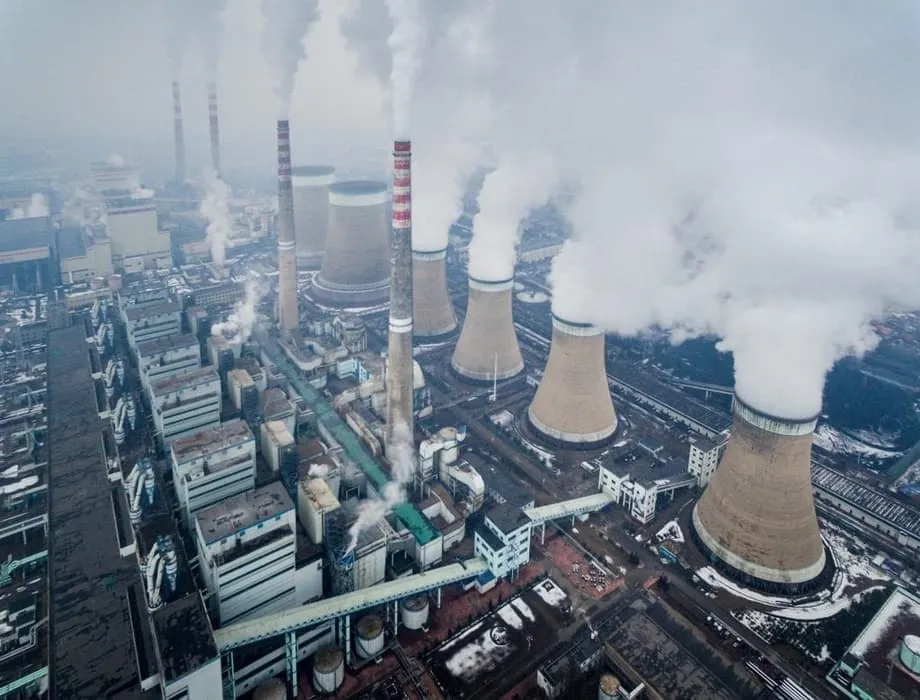
然而,同一时期,中国投运了78吉瓦的新建煤电装机容量,为过去十年来最高年度总量。超过50台大型燃煤机组投入运行,每台发电容量均达1吉瓦或以上。作为参照,1吉瓦的电力可供数十万至200多万户家庭使用,具体取决于用电模式。
煤电建设规模惊人。仅在2025年,中国投运的煤电装机容量就超过了印度过去十年的总和。
这鲜明的矛盾来自能源与清洁空气研究中心和全球能源监测组织联合发布的一份报告。分析指出,作为全球最大温室气体排放国,中国正面临核心矛盾:尽管清洁能源不断挤压煤电在电网中的空间,煤炭基础设施仍在持续扩张,速度之快可能令排放在未来数十年内难以削减。
建设规模创十年新高
2025年新增的78吉瓦装机容量,标志着近期趋势发生显著转变。过去十年,中国每年投运的大型燃煤机组不到20台。2025年的总量意味着建设规模重回2016年以来未见的水平,预计全年新增装机容量可能超过80吉瓦。
仅2025年上半年,投运的煤电装机容量就达21吉瓦,为2016年以来同期最高。全年开工建设的煤电装机容量达83吉瓦,另有46吉瓦项目重启,相当于韩国全部煤电装机容量。这表明,2026年和2027年还将迎来新一轮投产潮。
2025年,新提出和重启的项目提案总装机容量达到161吉瓦,创下纪录,显示行业正赶在政策可能收紧前争相争取审批。截至年底,仍有291吉瓦项目处于开发阶段,已获批或正在建设中,约相当于中国现有运行中煤电机组总装机容量的23%。
这轮扩张主要集中在煤炭资源丰富的西部省份。新疆、内蒙古和陕西在项目投运和开工建设方面均居前列。新获批项目中,超过四分之三由煤矿企业或拥有采矿业务的能源集团投资,这些企业希望为其煤炭产出确保稳定需求,直至2030年及以后。
能源安全优先于气候目标
中国持续建设煤电的原因,涉及能源安全焦虑、电网结构性挑战和经济优先事项等多方面。2021年和2022年,中国西南地区遭遇严重干旱,水电出力大幅下降,引发电力短缺,迫使工厂停产,部分城市也实施了轮流停电。这些扰动至今仍影响着政策决策。
中国最高经济规划机构国家发展和改革委员会表示,未来多年煤炭仍应发挥重要的基础保障和调节作用。政府认为,煤炭是风能和太阳能的重要备用能源,因为这两种能源受天气状况和时段影响。这种理念常被概括为“先立后破”,强调在转型过程中优先保障稳定。
中国力争在人工智能和先进制造领域占据主导地位,也带来了额外压力。鉴于当前储能和输电能力有限,数据中心和工厂需要可靠的基荷电力,而仅靠可再生能源尚无法保证这一点。随着中国14亿人口中更多人步入中产阶层,空调和家用电器需求持续攀升,仅2025年上半年用电量就增长了3.7%。
2021年和2022年的电力短缺加剧了长期以来对能源安全的担忧。一些工厂曾暂时停产,一座城市还实施了轮流停电。政府对此作出的回应是释放希望增加煤电厂的信号,促使相关建设申请和许可大幅增加。
审批项目积压问题
2025年装机容量激增,很大程度上源于2022年开始的一轮审批热潮。电力短缺发生后,地方政府在2022年和2023年每年批准的煤电项目装机容量均超过100吉瓦,平均每周批准两个新项目。这轮激增源于地方对能源安全的担忧,而非国家碳排放目标。
能源与清洁空气研究中心中国分析师齐琴解释了煤电建设持续推进的原因。“许可一旦发出,项目就很难叫停,”她指出。无论市场环境如何变化,行政惯性都会推动项目继续推进。2024年开工建设规模达到94.5吉瓦,创十年新高,为2025年的投产热潮铺平了道路。
2025年上半年,获批项目装机容量仅为25吉瓦,低于高峰年份;但同期新提出和重启的项目装机容量达到75吉瓦,为十年来最高。这波活动热潮表明,行业可能正施压推动煤电项目扩张,试图赶在中国2030年碳达峰期限前做最后一搏。
风险在于,政治和资金压力可能促使电厂继续运行,从而压缩其他电源的空间。齐琴表示,中国煤电扩张最终是否会导致排放增加,取决于煤电是否真正被限制在备用和辅助角色,而非基荷发电。
全球异类
中国持续建设煤电之际,世界大多数地区却在朝相反方向发展。2025年上半年,全球新投运煤电装机容量中,中国和印度合计占87%。同期,欧盟关闭了2.5吉瓦煤电装机,规模几乎相当于其2023年全年退役总量。2025年6月,爱尔兰成为欧盟第五个全面淘汰煤电的国家。
在拉丁美洲,洪都拉斯和巴西搁置相关提案后,该地区近期首次没有任何仍在推进的煤电厂提案。此前,洪都拉斯于5月加入“逐步淘汰煤炭发电联盟”。尽管特朗普政府调整了相关政策,美国仍有望在2025年退役比2024年更多的煤电装机容量;公用事业公司计划到2035年关闭近100吉瓦。
这种分化形成了割裂的全球能源格局。发达经济体正有序拆除煤炭基础设施,而中国和印度则以发展需求和电网稳定为由继续扩张。仅中国就消耗全球一半以上的煤炭,因此其决策对全球排放走势至关重要。
越南、印度尼西亚和南非正在推进公正能源转型伙伴关系,这些国家继续走双轨路线,在维持煤炭使用的同时规划最终逐步淘汰煤炭。相比之下,中国尚未公开讨论煤炭退出时间表,煤炭仍深深嵌入其电力系统。
装机容量增加,发电量却下降
核心疑问就在于此:尽管新增装机容量创下纪录,煤电在中国电力结构中的作用实际上正在减弱。2025年上半年,燃煤发电量下降2.9%,而太阳能和风能发电量分别增长20%和10.6%。新增电力需求全部由清洁能源满足,因此即使新电厂陆续投运,煤电发电量占比仍有所下降。
如今,中国燃煤电厂的平均利用率仅为47%,低于历史上约70%的常态水平。利用率下降表明,大规模产能过剩已经显现。总部位于悉尼的智库气候能源金融研究所所长蒂姆·巴克利指出,2025年中国燃煤电厂平均仅有47%的时间在运行,创下历史最低纪录。他表示:“如果可再生能源装机能以接近当前的速度增长,而核电在未来十年能将年新增装机提高到10吉瓦,我们就会看到煤电发电量趋于平稳,随后缓慢下降。”
国际能源署预测,到2027年,中国煤炭需求将降至48.79亿吨,并在2030年进一步降至47.72亿吨。预计到2030年,可再生能源将满足中国49%的电力需求,超过煤炭。这一下降幅度将足以抵消按现行政策美国煤炭使用量预计出现的增长。
与此同时,中国在2025年新增约74吉瓦储能装机容量,与当年投运的煤电装机容量大体相当。随着电力系统资源逐渐转向灵活性更强的方式,煤电在满足用电高峰和调节电网方面的作用正不断减弱。
搁浅资产风险
在项目储备达291吉瓦、利用率大幅下降的背景下,中国可能面临一波搁浅资产,即尚未收回建设成本便失去经济性的电厂。2025年的建设激增反映出煤炭行业相关方正赶在政策约束收紧前推进项目,这可能造成投资浪费,并挤占可再生能源的发展空间。
尽管经济效益下降,一些结构性因素仍在保护煤炭。省级电网通过中长期购电合同和煤炭供应协议锁定煤炭供应,无论成本如何都要求公用事业公司使用煤炭。容量补偿机制奖励的是已安装的煤电容量,而非灵活性或实际表现。这些安排使煤电厂免受市场竞争影响,却让风能和太阳能开发商面临价格波动和需求不确定性。
因此,可再生能源弃电量正在上升。2024年第四季度的弃电率可能约为5.5%,而非官方公布的3.2%;其原因被归结为结构性限制,而非天气因素。大型煤电机组若受僵化的调度规则约束,可能会把煤炭锁定在电力系统中,挤压清洁能源的运行空间。
退役进度也落后于目标。2025年上半年仅有1吉瓦煤电装机退役,自2021年以来累计退役规模达到16吉瓦。要实现第十四个五年规划提出的在2025年底前退役30吉瓦的目标,下半年还需关闭13吉瓦。分析人士认为,这一目标越来越难以实现。
“十五五”规划的关键抉择
中国2030年气候承诺正处于关键时刻。中国承诺在2030年前实现碳排放达峰,并于2060年前实现碳中和。分析人士表示,要实现这些目标,电力行业排放在2025年至2030年间必须不再增长,这要求立即从新建煤电转向淘汰现有装机容量。
涵盖2026年至2030年、预计于3月获批的“十五五”规划,是关键的政策窗口。研究人员呼吁北京设定明确的电力行业排放达峰目标,暂停批准新的煤电项目,并加快淘汰老旧、低效或利用率不足的机组。如果不能明确停止煤电装机容量净增长,中国就有可能形成阻碍能源转型的结构性障碍。
预计习近平主席将在巴西举行的COP30气候峰会前,宣布中国的国家自主贡献,即到2035年减少温室气体排放的国家承诺。相关细节预计也将在五年规划中公布。政策方向将对中国煤电行业的发展轨迹乃至排放走势起到关键作用。
在此背景下,“十五五”规划不仅是又一个规划周期,更是一次决定性机遇,可使煤电的作用与中国长期的经济、气候和能源安全目标相协调。若不进行改革,中国可能会有数十亿美元的煤电投资打水漂,同时错失气候目标。
要点
- 2025年,中国投运了78吉瓦新煤电装机容量,为十年来最高年度总量;同期新增太阳能装机容量315吉瓦、风电装机容量119吉瓦。
- 这轮扩张可追溯至2022年至2023年的审批热潮。当时干旱和供应受限引发电力短缺,2025年新提出和重启的项目提案装机容量达到创纪录的161吉瓦。
- 中国和印度合计占全球煤电装机容量新增量的87%,而欧盟、美国和拉丁美洲正逐步淘汰煤炭。
- 尽管新建项目不断投产,2025年年中煤电发电量占比仍降至51%,为九年来最低;可再生能源增长满足了全部新增需求,电厂利用率则降至47%。
- 仍有291吉瓦项目处于开发阶段。除非“十五五”规划(2026年至2030年)限制煤电扩张,否则中国将面临资产搁浅和产能过剩风险。
- 国际能源署预测,中国煤炭需求将在2027年前后开始下降,这引发了对持续建设煤电项目经济合理性的质疑。