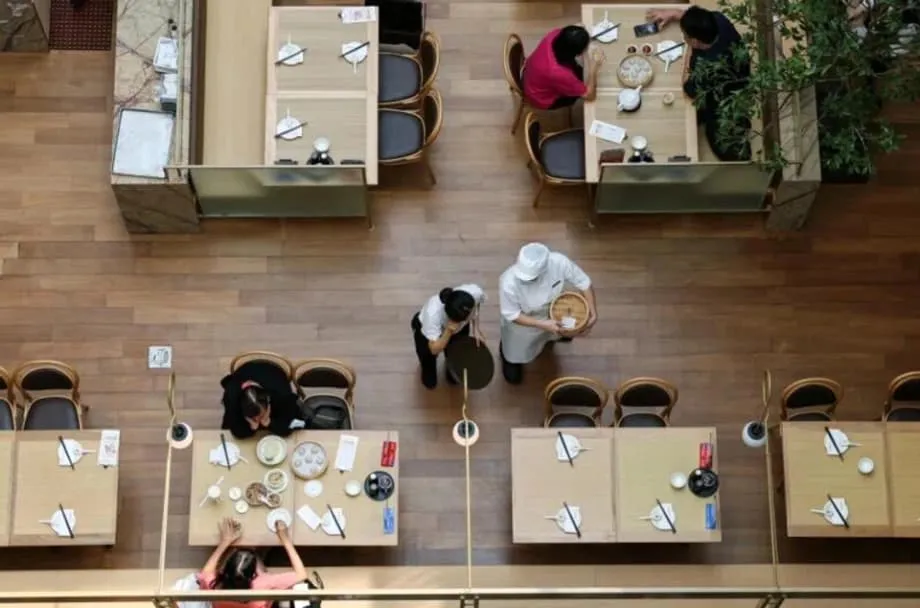
拥挤餐饮市场迈入新阶段
新加坡餐饮业正从追求速度转向注重精细化经营。经历多年中式火锅和大众市场品牌快速扩张后,这座城市的餐饮市场进入了一个更加审慎的阶段,强调产品质量、运营纪律和更鲜明的品牌定位。老牌中国餐饮品牌正在加强执行力,新一波入局者则包括咖啡和茶饮专业品牌,背后有雄厚资本支持,也带来了经过精细打磨的运营方案。与此同时,来自北美和亚洲的全球品牌也在关注新加坡这个国际化市场,使这座岛国成为检验能否将品牌拓展至东南亚各地的试验场。
目录
业内人士认为,这一阶段并非增长触顶,而是市场走向成熟。第一阶段的赢家靠的是扩张速度、门店面积和先发优势;下一阶段则看重差异化和持久力。对经营者而言,眼下的问题是:菜单能否经得起顾客反复光顾,门店运营能否精简高效,品牌能否在选择众多的市场中持续吸引消费者。
新加坡为何成为扩张起点
许多中国餐饮企业在国内经历艰难时期后,开始向海外扩张。疫情防控措施结束以来,国内需求一直较为疲软。房地产市场长期低迷、持续的价格竞争挤压了利润,而其他行业的关税压力也影响了消费者信心。在这样的背景下,企业加快了出海步伐。新加坡拥有文化亲近感、健全的法治、会说英语的员工、精通科技的消费者,以及位于东南亚中心的区位优势。对投资者而言,在当地核心商场和商业区设点也是一种有用的品牌背书。据咨询公司 Momentum Works 统计,截至 8 月,约有 85 个中国品牌在新加坡经营约 405 家门店,门店数量超过一年前的两倍。
规模扩大的同时,竞争也愈发紧张。一些获得雄厚资本支持、志在全球发展的新品牌,因而更容易拿下黄金地段。来自上海的米其林星级餐厅雍福会便是一例。据报道,该品牌投资约 1,000 万新元在新加坡开设首家餐厅,并为进一步进军伦敦、纽约和巴黎铺路。规模较小的本地经营者很难匹敌这样的投入。不过,许多中国品牌将新加坡视为进军更广阔区域市场的跳板。茶饮连锁品牌茶百道于 7 月开始在新加坡开店,其新加坡经理 Joanna Jia 解释了为何在进军邻近市场前,先在这里站稳脚跟很重要。
谈到茶百道在区域市场的目标时,负责该品牌在新加坡首批门店开业工作的经理 Joanna Jia 表达得十分明确。
如果我们能在新加坡打响品牌,品牌知名度就能延伸到马来西亚、越南,甚至印度尼西亚。
这一目标体现了常见的扩张路径:先进入新加坡,在当地居民和旅客中建立知名度,再凭借更强的资金支持和经过验证的运营模式,拓展至马来西亚、泰国、越南等市场。
咖啡和茶饮品牌挤满新加坡
咖啡市场的发展凸显了新加坡作为扩张跳板的吸引力。短短数月内,中国瑞幸咖啡开出约 30 家门店,印度尼西亚 Kenangan Coffee 开出 4 家,加拿大 Tim Hortons 开出 2 家,台湾路易莎咖啡和印度尼西亚 Fore Coffee 则各开出至少 1 家。许多品牌选择樟宜机场 2 号航站楼、星耀樟宜、莱佛士城和高岛屋等知名度高的地点。在城市旗舰地段设点,不只是为了吸引人流,也能让品牌接触到到访这座金融中心、并在此工作的国际投资者和合作伙伴。
老牌品牌仍具实力。星巴克在新加坡拥有逾 140 家门店,The Coffee Bean & Tea Leaf 则有 70 多家。本土连锁品牌 Huggs 经营约 20 家门店,社区咖啡店更是数以百计。价格区间差异很大。国际连锁店的一杯冷萃咖啡售价可能超过 6 新元,而本地咖啡店一杯黑咖啡平均约 1.20 新元,因此对许多消费者而言,性价比始终是重要考量。
定价与市场定位
中国饮品品牌以鲜明的品牌形象细分市场。霸王茶姬将自身定位为现代高端茶饮品牌,通过与中国文化相关的联名合作,并强调健康理念。瑞幸主打便利,采用小型门店和便捷的手机点单,并经常通过热门联名活动吸引年轻顾客。蜜雪冰城则以激进定价和广泛的郊区覆盖面瞄准大众市场。门店形态也与定位相呼应:高端茶饮品牌追求沉浸式、高档的消费环境;注重便利的咖啡连锁偏好小型自取门店;大众品牌则广泛布局居民区。
这些策略行之有效,原因在于门店经济效益经过精密设计。门店面积、人员配置、服务速度和营销日历都根据本地需求进行调整,并由中央系统提供支持。这套运营机制曾帮助这些品牌在中国快速扩张,如今则针对新加坡密集的城市环境进行了调整。
消费者最直接的感受,是选择更加丰富,促销活动也更频繁。咖啡和茶饮新品往往快速推出,限时口味不断更新菜单,应用程序促销则推动消费持续增长。这种节奏适合追求新鲜感的城市,但也提高了维持顾客忠诚度的难度,因此数据和客户关系管理工具至关重要。
效率成为竞争利器
许多中国连锁品牌带来了严格的运营管理方式。在新加坡的 Meow Barbecue,团队为热门菜品的备制和上桌设定了严格的时间标准。餐厅通过数字化仪表板实时追踪出餐效率和库存,智能设备则将重复性工作交由自动化完成。饮品制作线经过专门设计,员工可以使用店内机器在数秒内制作定制冰奶茶。中国总部还能即时向海外门店推送更新后的配方和促销素材,从而缩短部署时间。
强大的供应链进一步放大了这些优势。大型品牌通过自有工厂或独家协议直接采购食材,从而降低成本并稳定品质。这种做法有助于品牌即使身处高成本城市,也能维持有竞争力的价格。不过,这种模式也有局限。不同市场的支付体系、劳动法规和消费者预期各不相同。在深圳行之有效的员工激励方式,未必适用于新加坡。表现最好的新入局者会因地制宜调整运营体系,而不只是调整菜单。
业主、租金与本地反弹
资金雄厚的新入局者加剧了黄金地段的争夺。房地产经纪表示,投资者支持的连锁品牌可以出高价争夺热门地点,从而推高繁忙商圈的租金。这给独立经营者和经营多年的本地品牌带来压力,而他们本就面临水电和人力成本上涨的问题。这场争论不仅关乎价格,也涉及大量相似概念涌现是否会挤压市场多样性。
今年 6 月,代表约 700 名企业主的新加坡租户公平联盟在一份声明中直言,本地中小企业在与规模更大的新入局者谈判时面临巨大挑战。
他们根本不在同一个级别。
许多社区商家都有同感。中国品牌则回应称,它们的信心来自精简的成本模式和严谨的执行力,而不只是资本。房地产顾问认为双方都有道理。本地租户确实承受着明显压力,但新竞争也在推动门店体验、技术应用和客户服务水平提升。
对业主而言,强势的国际品牌、崛起的中国品牌和经营稳健的本地商家共同构成多元组合,有助于分散风险。对消费者来说,整体上选择更多了;不过,租金上涨会让小型餐饮店更难维持价格,除非它们创新菜单或提高翻台率。
赢家、关店与市场洗牌
新加坡餐饮业一直存在优胜劣汰,但自 2024 年以来,洗牌步伐尤为猛烈。知名品牌纷纷关闭门店,包括一家大型火锅连锁品牌在多个中心区商圈的门店,以及一些受欢迎的日式拉面品牌门店。餐饮业者表示,营业额较去年下滑。高租金和水电费、劳动力市场紧张以及消费者习惯变化,都在挤压利润。供应商也感受到压力,赊账条件更严,订单增速也放缓。
即便如此,新品牌仍在不断开业。成功的经营者通常能提供高性价比,或打造足以让顾客专程外出的体验。即将开通的柔佛巴鲁—新加坡快速交通系统可能改变周末用餐习惯,部分新加坡人或会越境享用价格更低的餐食。也有人认为,跨境合作、共享供应链和联合促销仍有发展空间,可让双方受益。
全球巨头试水新加坡
新加坡多元的消费者群体和区域影响力,吸引的不只是中国品牌。包括鸡肉和墨西哥风味餐饮在内的美国、韩国快餐品牌,以及韩国知名连锁品牌,都在考察新加坡市场或试点开店。它们的逻辑很简单:如果一种经营模式能在新加坡的商场和商业区站稳脚跟,经受住挑剔食客和激烈竞争的考验,那么它在吉隆坡、曼谷、雅加达和马尼拉成功的机会也更大。
中国餐饮巨头也在调整方向。一家因国内竞争加剧而未能达成利润目标的头部火锅企业表示,将把扩张重点放在成熟的海外市场,美国也在其计划之列。从本地企业来看,新加坡 BreadTalk 集团提供了另一个参照。该公司表示,国际扩张对未来至关重要,目前通过直营和加盟模式,在 14 个市场经营近 700 家门店。经验之谈相似:品牌出海最有效的方式,是在保持品牌特色的同时实现本地化。
对全球品牌而言,新加坡是展示舞台。受众不仅包括当地居民,也包括区域游客、国际学生和商务旅客,他们会将自己的印象带回本国市场。在这里建立起强大的品牌认知度,能为品牌在东南亚乃至更广区域带来回报。
科技与会员忠诚机制渐成标配
在门店之外,真正的竞争焦点是客户数据和回头客。总部设在新加坡的软件公司正竞相为餐饮经营者提供工具,帮助他们达到大型全球连锁品牌的数字化水平。一家平台推出了白标应用服务,让餐厅只需几天就能上线自有品牌的手机应用,涵盖在线点餐、支付、可定制的会员忠诚计划和客户关系管理功能。一家在新加坡经营的全球墨西哥风味休闲餐饮品牌已经启用该系统。其核心价值在于掌握主动权:经营者可以自主维护客户关系,减少对第三方外卖应用的依赖,并推送精准优惠,以提高到店频率和客单价。
该应用平台创始人兼首席执行官 David Brunier 认为,以移动端为主导的互动方式将支撑实体餐饮业务的方方面面。
下一代实体商业将建立在移动应用和消费者数据之上。
这类能力已不再是少数巨头的专属。通过按交易量计费的模式和现成模板,中型品牌也能建立同样的数字化能力。在促销每周变化、竞争对手近在咫尺的市场中,直接触达忠实顾客的渠道可能成为胜负关键。
文化与社区:包容性议题
新中式餐饮店的大量涌入,改变了许多社区的氛围。麻辣菜肴、重庆烤鱼和云南米线如今在全岛随处可见。许多居民乐见餐饮选择更加丰富,也有人担心,随着年长小贩摊主退休、年轻新加坡人转投其他职业,经营多年的本地商家会失去原有人情味。政府推出了认可传统老店的计划,已有所进展,但目前获正式认可的申请者仍只占一小部分。
此外还有实际的包容性问题。一些新餐厅的菜单主要以中文呈现,这可能给不会说普通话的人带来不便,其中也包括一些华裔新加坡人。需要清真饮食选择的人,在猪肉菜品集中的商圈可能会发现可选餐厅较少。这些问题都并非无解。采用双语菜单、更具包容性的营销方式,并招聘能体现社区多元面貌的员工,通常有助于品牌吸引更广泛的顾客。新来者了解本地生活节奏、当地居民也接纳新的风味,彼此融入便会更加顺利。
对消费者意味着什么
对食客而言,好处显而易见:不同价位的选择更多,新品推出更频繁,服务执行也更到位,提升了外出用餐或顺路买杯咖啡的体验。代价是,高租金和不断上涨的运营成本可能推高部分餐厅的价格。小贩中心和社区商店仍能提供实惠选择,饮品连锁之间的竞争也让入门级产品价格保持竞争力。消费者可以期待更多由应用程序推动的优惠、会员福利、限时口味,以及借助流行文化吸引顾客的联名活动。
要点
- 新加坡餐饮业已从快速扩张转向注重品质的阶段,品牌定位更聚焦,执行力也更强。
- 面对国内需求疲软和激烈的价格竞争,中国连锁品牌将新加坡作为全球扩张的试验场。
- Momentum Works 统计显示,截至 8 月,约有 85 个中国品牌在新加坡经营约 405 家门店,数量超过一年前的两倍。
- 咖啡和茶饮连锁引领最新一波扩张,瑞幸、Kenangan、Tim Hortons、路易莎和 Fore 均开设了门店,同时老牌品牌也继续经营。
- 高效运营、自动化和直接供货协议帮助中国品牌在速度和价格上展开竞争。
- 投资者支持的新入局者竞价争夺黄金地段,本地租户面临租金和空间压力,引发商界团体反弹。
- 自 2024 年以来,餐饮市场洗牌加剧,多家知名品牌关店,但经营者转向主打性价比和消费体验,新店仍在开业。
- 来自美国和韩国的全球品牌正在考察新加坡,将其视为进军东南亚的试验场。
- 随着经营者寻求掌握客户关系,点餐、会员忠诚计划和客户关系管理等数字工具正成为标配。
- 文化包容仍是重点,双语菜单和多元化招聘有助于新入局品牌服务更广泛的社区。