为什么度假购物仍需缴纳消费税
如果你计划在海外购物,记得回到新加坡时,带入境内的商品仍需缴税。个人用途的进口商品总价值超过个人消费税免税额时,须按9%税率缴纳商品及服务税(消费税)。免税额取决于你离境的时长。若你离开新加坡48小时或以上,可享有500新元免税额。若离境不足48小时,免税额为100新元。你只需就超过免税额的部分缴纳消费税。这些规定适用于新加坡公民、永久居民和游客,旨在让境外购物的税务待遇与在新加坡购物时保持一致。
目录
免税额适用于个人使用的新商品、纪念品、礼品和食品。商业用途的商品不符合免税条件。酒类和所有烟草制品另有规定,不适用消费税免税额。在海外缴纳销售税或增值税,并不能免除在新加坡缴纳消费税的义务。如果你在旅行前于新加坡免税店购买商品,旅行后再将其带回,这些商品在你重新入境时仍计入消费税免税额。消费税按购买价格计算,因此请保留收据和发票。如果没有收据,新加坡关税局会参照类似商品评估价值。
政府事实核查网站解释了这项规定的由来。消费税是对在新加坡消费的商品征收的税,包括由你随身携带越过边境的商品。
政府资讯网站Factually解释了这项税收背后的原则:
消费税是对在新加坡消费的商品或服务征收的税。
因此,旅客虽然可以享有一定额度的免税额,但额度有限;购买商品超过限额时,必须申报。
消费税免税额如何计算
免税额按每位旅客计算,并根据抵达前在新加坡境外停留的时间确定。计入免税额的是你放在行李中带入境内、供个人使用的所有新商品、纪念品、礼品和食品的总价值。你不能把单件商品拆分来满足限额。总价值超过免税额时,超出部分须缴纳9%的消费税。酒类、烟草制品和待售商品不适用免税额。
哪些人可以享受免税额
旅客均可享受免税额,但以下类别除外:
- 持有就业准证者
- 持有工作准证者
- 持有学生准证者
- 持有家属准证者
- 持有长期准证者
- 交通运输工具的工作人员
如果你属于上述类别之一,带入新加坡的应税商品必须申报并缴纳消费税,且不享有个人免税额。商业用途的商品不适用免税额,无论由谁携带入境。
哪些商品计入限额
供个人使用的新商品、纪念品、礼品和食品均计入限额。在海外购买的二手商品也属于购买物品,因此按实际支付价格计入总额。离开新加坡前已拥有的个人旧物品不计入,但你必须能证明这些物品原本属于自己。当地购买收据、保修卡,或带有日期和地点元数据的照片,都有助于证明你在旅行前已拥有这些物品。如果购买商品或礼品没有收据,关税局会参照相同或类似商品确定其价值。
酒类、烟草和免税商品
酒类和烟草不享有消费税免税额。酒类可能符合单独的免税待遇,但你必须年满18岁、在新加坡境外停留至少48小时、不是从马来西亚入境,而且酒类必须供个人使用。常见额度包括:最多2升葡萄酒;或1升烈酒和1升葡萄酒;或最多2升啤酒。烟草和香烟没有免税额度,始终须缴纳关税和消费税。这些免税待遇不得用于转售或赠送,且入境时须通过资格核查。
计算应缴税额
先计算所有符合个人用途条件的境外购物总价,再根据离境时长扣除消费税免税额,最后对余额按9%的税率征税。消费税以新加坡元计价的购买价格为基准。如果你使用外币付款,折算成新加坡元时将采用主管部门使用的汇率(新加坡金融管理局公布的汇率)。
- 例1:你离境6天,个人用品总共花费800新元。免税额为500新元,因此应税金额为300新元,应缴消费税为27新元。
- 例2:你离境36小时,花费1,200新元。免税额为100新元,应税金额为1,100新元,应缴消费税为99新元。
- 例3:你离境一周,购买了一个价值2,000新元的包,并在旅途中使用。该商品仍被视为新购商品。扣除500新元免税额后,按1,500新元征收消费税,税额为135新元。
没有收据、礼品或二手商品
如果购买商品没有收据或发票,新加坡关税局会参照公开市场上相同或类似商品评估价值。礼品估值与购买商品相同,因此也应将其价值计入总额。海外购买的二手商品按实际成交价格估值。请保留电子和纸质收据以及付款凭证。卖家的照片或邮件、网上订单确认信息也可作为辅助证明。
申报和缴税
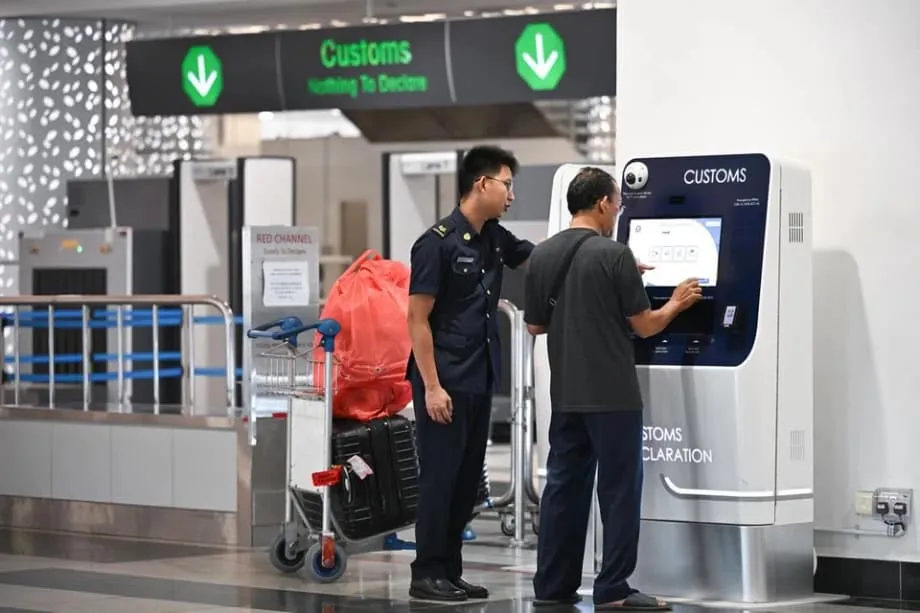
最简单的合规方式是在抵达前申报并缴税。你可以在抵达前最多三天通过Customs@SG网络应用提交申报并付款。确认付款后,抵达时可经绿色通道离开;如有需要,请出示电子收据。如果你没有提前申报,请前往检查站的红色通道或缴税处现场申报并缴税。请备好所有发票和收据,以便快速核查。
一次申报及行李整理建议
请在一次申报中列出所有境外购买的商品。将高价值商品及其收据放在行李顶部,方便迅速出示。请将收据和付款确认信息的电子副本保存在手机或云存储中。如果官员需要核实商品价值或购买日期,这些资料有助于加快检查。
证明商品在旅行前已归你所有
若要证明某个包、相机或手表在你离境前就已属于你,请尽可能携带当地购买收据或保修卡。在新加坡拍摄的带日期照片,或包含时间和地点元数据的照片,也能作为有力证明。关税官员会逐案评估,清晰的文件资料有助于减少延误。
未申报会有什么后果
未申报应税商品或申报不实,可能被处以最高相当于应缴消费税20倍的罚金,最低为50新元。根据《关税法》和《消费税法》,严重违法行为可能被法院处以最高1万新元或相当于应缴税款金额的罚款(以较高者为准),并且/或者监禁最长12个月。欺诈逃避消费税可被处以最高相当于逃税金额20倍的罚款,并且/或者监禁最长两年。官员会在陆路、航空和海上检查站进行抽查,因此保留收据并提前申报是最稳妥的做法。
新加坡关税局和新加坡国内税务局在一份联合新闻声明(2019年)中提醒旅客,遵守规定是每位旅客的责任。声明强调了申报义务以及申报错误的后果。
旅客有责任准确、完整地申报其持有的应税和应征关税物品。未申报或申报不实,均构成违反《关税法》和《消费税法》的罪行。
执法行动经常查获涉及奢侈品、收藏品以及超出免税额度的酒类的案件。如实申报可避免在检查站延误,并免受高额处罚。
常见误解与问答
我在海外用过这件商品,还要缴税吗?
要。如果你在海外购买了包、手表或外套,即使旅行期间穿戴或使用过,仍会被计为新购商品。其价值仍须计入总额,超过免税额的部分须缴纳消费税。
我在海外缴了增值税,还要在新加坡缴消费税吗?
要。消费税是对在新加坡消费征收的税,因此在海外缴纳增值税并不能免除你在新加坡缴纳消费税的义务。即使你已在海外获得增值税退税,只要商品将在新加坡消费,仍须在新加坡缴纳消费税。
礼品需要申报吗?
需要,礼品计入总额。如果朋友在海外送你礼物,而你将其带回家,就要把礼品价值计入总额。如果没有收据,关税局会参照相同或类似商品估值,并对超过免税额的部分征收消费税。
寄送到新加坡的网购商品如何处理?
所有进口到新加坡的商品均须缴纳消费税,无论是由你随身携带,还是通过航空或邮寄方式运抵。低价值商品制度意味着,许多从海外卖家购买并寄入新加坡的商品,即使价值较低,也须缴纳消费税。本文所述的个人消费税免税额适用于旅行时随身携带入境的商品,不适用于通过运输或配送进口的商品。请务必保留订单记录以及结账时收取消费税的凭证。
精明出行,避免麻烦
- 记录购物支出,持续汇总计划带回家的商品总价值。
- 保留所有收据和发票,并将电子副本和邮件确认信息保存到手机。
- 预计购物总额会超过免税额时,请通过Customs@SG网络应用提前申报并缴税。
- 了解酒类免税额度规定,并记住烟草和香烟没有免税额度。
- 将需要申报的商品及相关文件放在行李中便于取用的位置。
- 不要为了躲避检查而撕掉吊牌或包装。即使没有吊牌,官员仍可评估商品价值。
- 使用官方汇率估算以新加坡元计的消费税,并预留缴税资金。
- 如有疑问,请前往红色通道或缴税处咨询。诚实申报比冒险受罚更稳妥。
官方资料及咨询渠道
如需了解最新规定,请查阅以下官方页面,并在出行前将其加入书签:
- 新加坡关税局的消费税免税额和入境指南:customs.gov.sg
- 携带商品入境新加坡,IRAS指南:iras.gov.sg
- 政府关于境外购物消费税的说明:factually.gov.sg
要点
- 随身携带入境的商品,超过个人免税额的部分按9%征收消费税。
- 离境48小时或以上,免税额为500新元;离境不足48小时,免税额为100新元。
- 就业准证、工作准证、学生准证、家属准证和长期准证持有者及交通运输工具工作人员不享有消费税免税额。
- 酒类和烟草不适用消费税免税额。酒类在满足条件时可享有单独的免关税额度;烟草没有免税额度。
- 境外购买的礼品和二手商品计入总额。旅行前已拥有的旧物品如能提供证明,则不计入。
- 可通过Customs@SG网络应用在抵达前最多三天申报并缴税,也可前往红色通道办理。
- 没有收据并不代表免税。关税局会参照类似商品评估价值。
- 未申报可能被处以最高相当于应缴消费税20倍的罚金,严重案件还可能面临罚款或起诉。