诈骗损失攀升之际,相关功能迅速普及
截至6月30日,新加坡银行客户已锁定逾300亿新元,以保护存款免遭诈骗分子侵害,使用资金锁定工具的人数超过37万。自该功能于2023年末推出以来,它在全国迅速普及;这些数据也凸显了银行和客户对网络钓鱼、恶意软件及社会工程诈骗激增的高度重视。其核心理念很简单:客户可以将部分存款隔离在银行账户中,即使犯罪分子控制了客户的手机或网上银行凭证,这些锁定资金也无法通过数字渠道转出。
目录
DBS、OCBC和UOB于2023年11月率先推出相关功能。到2024年年中,这项功能已扩展至其他主要零售银行,包括花旗银行、新加坡联昌国际银行、中国银行新加坡分行、渣打银行、马来亚银行和汇丰银行。2025年,面向零售客户的数字银行,如GXS Bank、MariBank和Trust Bank,也开始推出各自版本。新加坡金融管理局(MAS)与银行合作,推动全行业扩大资金锁定选项,并改进客户设置和解锁资金的流程。
随着诈骗损失不断增加,相关功能的普及速度也随之加快。新加坡警察部队报告称,2024年诈骗相关损失约为11亿新元;官方数据显示,仅2024年上半年损失金额就至少达到3.856亿新元。在此背景下,MAS和银行业加大了对相关工具的投入,通过增加风险操作的步骤来降低风险,尤其是那些通过已遭入侵设备发起的操作。资金锁定是这项工作中的核心措施,其他措施还包括更强的身份验证、交易提醒,以及可冻结所有数字银行服务、直至客户重新取得账户控制权的紧急停用功能。
资金锁定功能如何运作
资金锁定功能允许客户选择现有账户或关联账户中的一笔金额,禁止通过网上银行或手机银行将其转出。锁定部分的资金无法用于转账、付款或数字渠道取款。要使用这笔钱,客户只能通过更安全的方式解锁,通常需要亲自完成某项操作,犯罪分子无法远程操作。银行设计这一流程,是为了延缓高风险操作,并确保任何盗取企图都必须经过现场核验才能得逞。锁定资金仍按相关账户当时适用的利率计息。在某些情况下,例如特定的加息账户或定期存款,锁定资金也会继续享有原有的优惠利息条件。
各家银行的解锁流程不尽相同。有些银行要求客户携带身份证件前往网点办理;另一些银行允许客户使用实体银行卡和个人识别码(PIN)在ATM上解锁。多家机构会在解锁后设置冷静期,期满后才能取款。数字银行也增设了各自的保障措施,例如要求客户用支持近场通信(NFC)的手机轻触银行卡,并输入额外密码,之后还必须等待一段时间才能取款。全行业的目标是一致的:如果窃贼诱骗受害者安装恶意软件或交出一次性验证码,也无法动用被隔离的资金,因为最后一步要求账户持有人亲自到场,或通过远程攻击者无法满足的验证方式。
在功能推出初期,MAS表示银行正在改进用户体验,例如允许客户直接在同一账户内锁定资金,而不必另设账户。监管机构向国会表示,锁定余额能够抵御困扰用户的网络钓鱼和恶意软件诈骗。正如央行在一份官方答复中所说,截至当时,没有发生过资金通过这些手段从资金锁定账户中被盗的案例。
截至目前,尚未接获涉及资金锁定资金的网络钓鱼或恶意软件诈骗报告。
增加操作步骤并取得令人安心的成效,推动这项功能在2024年及2025年持续普及。
哪些银行提供这项功能,各自做法有何不同
目前,新加坡主要零售银行均提供资金锁定功能。DBS、OCBC和UOB这三家本地老牌银行率先推出。到2024年末,花旗银行、汇丰银行、马来亚银行和渣打银行也加入其中,中国银行新加坡分行和新加坡联昌国际银行同样推出了各自的版本。2025年,数字银行GXS Bank、MariBank和Trust Bank也推出了相关工具,并结合各自的应用体验和身份验证方式进行设计。如今,零售客户已能广泛使用这项功能,各家银行提供的选项则体现出其产品设计和风险控制方面的差异。
本地银行DBS、OCBC和UOB
DBS将其版本称为digiVault。早期试点要求客户另设金库账户,后来DBS扩大了工具的适用范围,允许客户直接在现有账户内锁定资金,并继续赚取当时适用的利息。该银行表示,这项功能在各年龄层客户中都获得了广泛采用,并持续扩展资金锁定之外的自助安全控制措施。解锁通常需要亲自前往网点办理,让客户在资金可取出前有意停顿一段时间。
OCBC将资金锁定功能整合进往来账户、储蓄账户和定期存款账户。推出后的前两个月,超过3万名客户使用该功能,锁定资金逾33亿新元。此后,OCBC又将功能扩展至定期存款,允许客户限制定期存款的数字渠道访问,并通过ATM使用银行卡和PIN解锁,或前往网点办理。该功能在2025年继续普及。截至8月下旬,OCBC报告称,逾10.8万个账户锁定资金近130亿新元。该银行表示,多数客户锁定的是闲置资金,同时会留出一笔未锁定的备用金,用于支付账单和应对紧急情况。
UOB最初要求客户开设专用资金锁定账户,并表示正在研究如何在现有账户中提供这项功能。客户可通过ATM解锁。该银行表示,截至7月底,用户已超过16万,反映出偏好将日常开支与长期储蓄分开管理的客户兴趣浓厚。UOB还提到,有案例显示,受害者在诈骗分子诱导下开始转账时,资金锁定功能限制了损失。
外资银行及其他零售银行
渣打银行、马来亚银行和汇丰银行于2024年末推出资金锁定功能,与行业指导意见保持一致。花旗银行报告称,2025年上半年有超过500名用户使用该功能,目前正在新加坡逐步推广。新加坡联昌国际银行表示,已有超过6,400名客户通过其版本保护逾3.1亿新元。中国银行新加坡分行报告称,已有超过5,000个账户使用该工具。各家银行具体的解锁步骤虽有不同,但都要求采取比犯罪分子试图利用的数字流程更严格的控制措施。
数字银行与新技术
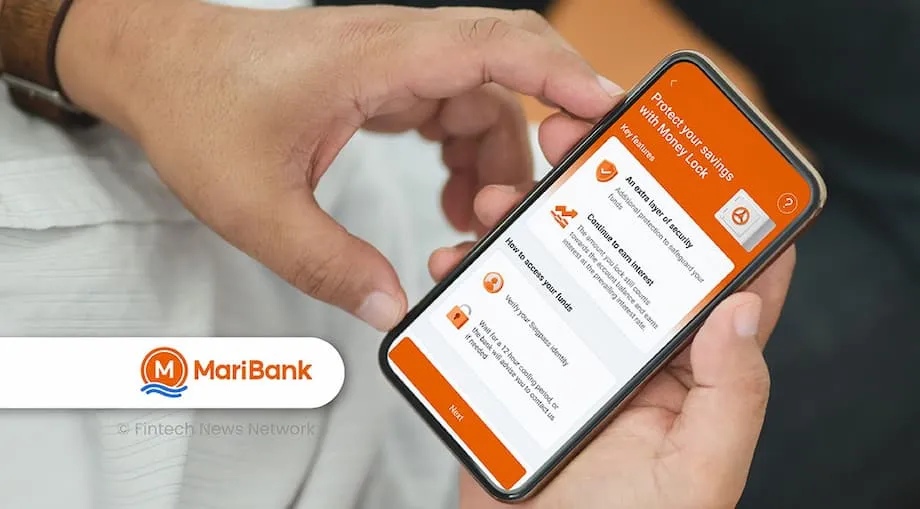
Trust Bank推出的Trust Lock增加了基于设备和银行卡的核验步骤。客户可以锁定单个储蓄金库;取款时,必须用实体Trust银行卡轻触一部支持NFC的手机,并输入六位数Trust Key,然后等待强制实施的12小时冷静期,资金才能转出。对于没有NFC手机的客户,Trust要求他们前往体验中心进行身份核验。GXS Bank和MariBank也在2025年推出资金锁定功能,为客户提供类似的安全保障。这些做法的共同目的,是阻止控制手机的远程攻击者从锁定资金中发起大额转账。
哪些人在使用资金锁定功能,锁定金额有多少
各年龄层客户都在使用这项功能,但中年和年长客户略多。2024年提交国会的初期数据显示,50岁及以上客户约占用户总数的44%,30至50岁的客户约占41%,30岁以下客户约占15%。到2024年10月,MAS表示,30至49岁客户占比最高,为43%;50岁以上客户占42%,年轻用户仍占15%。50岁及以上客户往往锁定的金额更大,这表明退休人士和临近退休者正利用资金锁定功能保护大额储蓄。
这项功能的普及增长迅速。2024年2月,也就是推出后不久,已有超过6.1万个资金锁定账户,保护资金逾54亿新元。到2024年3月,逾7.8万个账户的锁定资金总额达到66亿新元。2024年10月底,MAS表示,超过18.1万名客户锁定了约158亿新元。截至2025年5月31日,超过35万名客户锁定了近280亿新元。最新数据显示,截至6月底,用户超过37万,锁定金额逾300亿新元。
客户如何使用这项功能也很重要。OCBC表示,超过70%的资金锁定客户锁定了逾1万新元,但仍有超过一半的客户至少留有1万新元未锁定,以应付日常开支。锁定全部资金的客户不到1%。这一使用方式体现了该功能的设计目的:将长期储蓄置于更严密的保护之下,同时留出足够资金支付账单和应对紧急情况。由于锁定余额仍可赚取利息,客户无需为了安全而放弃收益。
功能阻止损失的实际案例
在2024年10月的更新中,MAS重点介绍了资金锁定功能如何在受害者受到诈骗分子施压、开始转账时,阻止更大的损失。UOB讲述了一名客户向可疑账户转账700新元后,试图继续转账的案例。由于5万新元受到资金锁定保护,后续的大额转账未能完成。这段延迟也让客户有时间停下来,重新审视当时的情况。
《海峡时报》曾报道,一名60多岁中段、已退休的女性,化名凯莉,点击了一则虚假的社交媒体广告,下载了一个侧载的恶意软件应用后,损失约3.3万新元。诈骗分子控制了她的手机,并从未锁定账户中转走资金。但他们无法动用她通过OCBC资金锁定功能保护的逾11万新元;要解锁这笔钱,必须前往网点或ATM办理。这起案件是最早得到确认的案例之一,显示即使攻击者完全控制了受害者的设备,资金锁定功能仍能防止受害者蒙受全部损失。
MAS在2024年2月向国会提交的答复中表示,没有接获通过网络钓鱼或恶意软件诈骗从锁定余额中盗取资金的报告。诈骗分子仍可能操纵受害者,促使他们从未锁定资金中主动转账;但资金锁定功能可以减少任何时刻面临风险的金额,并提高受害者或银行员工在大笔资金转出前介入的可能性。
资金锁定功能无法阻止什么,以及更全面的反诈骗措施
新加坡大多数诈骗损失都涉及经授权的转账。受害者以为自己是在向卖家、恋爱对象、招聘人员或政府官员付款,于是自愿转账,即使银行员工已警告他们停止也不例外。资金锁定功能无法阻止合法账户持有人确认转出未锁定资金。因此,MAS和银行还采取了其他措施,延缓风险操作,并在出现异常时提醒客户。过去一年,银行逐步取消数字令牌用户通过短信一次性密码登录数字银行服务的做法,堵住一条常见的网络钓鱼渠道。多家银行针对大额转账发出警告,提醒客户在操作前再三考虑。MAS也鼓励金融机构对高风险变更设置冷静期,例如提高转账限额或更改联系方式。
2025年6月,各银行根据《共同责任框架》启动了强化欺诈监测,对快速资金转出及其他可能表明存在诈骗风险的行为进行监控。央行还与金融机构合作,针对更高风险的网上操作加强用户身份验证,其中包括要求进行某些付款时使用必须实体连接至设备的硬件安全令牌。新加坡也加强了执法权限。警方现在可以未经疑似诈骗受害者同意冻结其账户,以阻止进一步损失,同时让调查人员和银行联系当事人并核实情况。
银行也升级了应用程序的防护措施。如果在安卓设备上检测到可疑应用,多家银行应用现在会限制访问。DBS在2025年新增一项控制措施,要求客户先主动开启授权,才能将银行卡添加到手机钱包。这一额外步骤为客户争取了考虑时间,并已帮助减少存卡欺诈。这些举措体现了更广泛的政策立场。MAS领导人表示,必要时新加坡必须优先考虑安全,而非便利,因为犯罪分子会迅速利用任何漏洞。总体目标是在风险操作中增加阻碍,同时让日常银行业务保持简便。
充分使用资金锁定功能的实用建议
配合一些简单习惯,资金锁定功能能发挥更好效果。客户可以在保留足够日常资金的同时,降低自身风险敞口。
- 根据每月支出和应急备用金,决定要隔离多少资金。许多客户只锁定闲置储蓄。
- 为不同目标使用不同账户。将日常开支留在一个账户中,把长期储蓄放入资金锁定保护之下。
- 记下所在银行的解锁步骤。如果需要前往网点或ATM,提前安排好所需时间并备齐相关证件。
- 不要安装官方应用商店以外来源的应用。如果手机提示你关闭安全设置,请立即停止操作并寻求帮助。
- 开启交易提醒,并为日常使用设置较低的转账限额。只在需要时提高限额,之后再调低。
- 如果怀疑账户遭到入侵,请使用银行的紧急停用功能。这会冻结数字渠道访问权限,让你有时间保护设备和账户。
- 对催促你迅速转账的人保持警惕。银行和政府机构不会施压要求你把资金转入所谓的“安全”账户。
银行和客户接下来将如何应对
业内预计,未来几个月这项功能还会继续普及。随着更多银行改进解锁流程,并将功能扩展至更多账户类型,客户可以在不放弃利息收益的情况下,更有效地保护大额余额。数字银行正在尝试采用设备和银行卡核验,并加入定时延迟机制,让远程盗窃更难得手。与此同时,MAS表示,暂无计划要求所有金融机构强制提供资金锁定功能,而是选择鼓励采用并持续监测成效。监管机构也在测试针对高风险交易的更强身份验证措施,并要求银行为诈骗分子常见的目标操作增设更多缓冲步骤。
Trust Bank采用NFC轻触、密码和12小时等待期,展示了如何在不妨碍日常银行业务的情况下引入新的控制措施。DBS扩大了自助安全工具的范围,包括应用内权限核验;当犯罪分子试图将银行卡添加到手机钱包时,这类措施会促使客户停下来确认。越来越多银行也开始在不寻常或大额转账前发出警告。整个金融体系的重点,是在设备遭入侵与大额转账之间增加更多核验步骤,同时帮助客户了解如何识别诈骗,以及如何迅速寻求帮助。
资金锁定功能并非万无一失。它是纵深防御策略中的一环;这套策略如今还包括设备检查、交易提醒、冷静期,以及警方和银行在诈骗进行期间介入的更大权限。随着这项功能日益普及,它最大的价值或许在于:当其他防护措施都未能奏效时,它仍能限制损失;同时也能为人们争取宝贵时间,在大笔资金离开账户前停下来思考。
要点
- 截至6月30日,新加坡有超过37万人使用资金锁定工具,锁定金额逾300亿新元。
- 本地银行于2023年11月推出这项功能,如今大多数主要零售银行和数字银行都已提供。
- 锁定余额无法通过数字渠道转出,通常必须前往ATM或网点解锁,且往往设有等待期。
- MAS报告称,2024年初没有发生通过网络钓鱼或恶意软件从锁定资金中盗取款项的案例。
- 大多数用户锁定闲置储蓄,同时留出未锁定的备用金用于支付账单和应对紧急情况。
- 在实际案例中,这项功能已通过阻止客户在首次小额付款后继续进行大额转账,限制了损失。
- 资金锁定功能无法阻止客户从未锁定资金中主动转账,因此银行和MAS还增加了警告、冷静期和更强的身份验证措施。
- 为阻止诈骗持续进行,警方可以冻结疑似受害者的账户,并在核实案情期间防止进一步损失。
- 随着银行改进功能并将其扩展至更多账户类型,使用人数持续增加;MAS鼓励采用,但不强制要求金融机构提供。