更多电力,更多算力空间
中国2025年发电量达到10.6万亿千瓦时,约占全球总发电量的三分之一,是美国发电量的2.4倍。在人工智能竞争中,电力规模至关重要:大量专用芯片需要消耗巨量电力来训练和运行人工智能模型,数据中心还要用电为芯片散热。
目录
中国电力系统正在快速扩张。截至2025年底,中国装机发电容量达到39亿千瓦。中国电力企业联合会预计,到2026年底这一数字将达到约43亿千瓦。根据涵盖2026年至2030年的“十五五”规划,中国计划新增15亿千瓦发电容量,其中预计三分之二来自可再生能源。
美国面临的挑战则有所不同。美国拥有领先的人工智能芯片制造商和科技公司,但新建数据中心可能要等上数年,才能接入电力、输电线路和变压器等设备。中国不断扩大的电力供应,可能让其有更多空间运行大型计算集群,包括那些因单颗芯片性能较弱而需要消耗更多电力的系统。
这是一种潜在优势,但并不能简单据此判断谁会胜出。中国的先进处理器供应仍受限制,而美国芯片和软件仍难以匹敌。竞争结果取决于两国各自能否将电力、芯片、网络和实用的人工智能服务结合起来。
“电子差距”意味着什么?
OpenAI警告称,如果美国无法足够迅速地扩大能源供应能力,“电子差距”可能威胁美国在人工智能领域的领先地位。这个说法描述的是一个现实问题:即使企业拥有先进芯片,也有资金建设数据中心,如果没有可靠电力,也无法让计算机满负荷运行。
谷歌前首席执行官埃里克·施密特2025年在国会作证时表示,美国需要“各种形式”的能源,而且需要得很快。埃隆·马斯克也曾表示,电力是人工智能发展的关键瓶颈。令人担忧的是,电力项目和电网接入往往比数据中心本身需要更长时间才能建成。
国际能源署估计,2024年全球数据中心用电量约为415太瓦时,占全球用电量的1.5%左右。按照其基准情景,到2030年这一数字将升至约945太瓦时。该机构预计,2024年至2030年,中国数据中心用电需求将增加约175太瓦时,增幅为170%;美国将增加约240太瓦时,增幅为130%。两国合计占全球预计增量的近80%。
国际能源署的人工智能能源分析还解释了预测为何各不相同:人工智能的普及程度、软硬件能效提升,以及电力基础设施建设延误,都可能改变数据中心的用电量。数据中心可能两三年就能建成,但更广泛的电力系统或许需要更长时间规划和施工。
中国正以前所未有的规模增加可再生能源
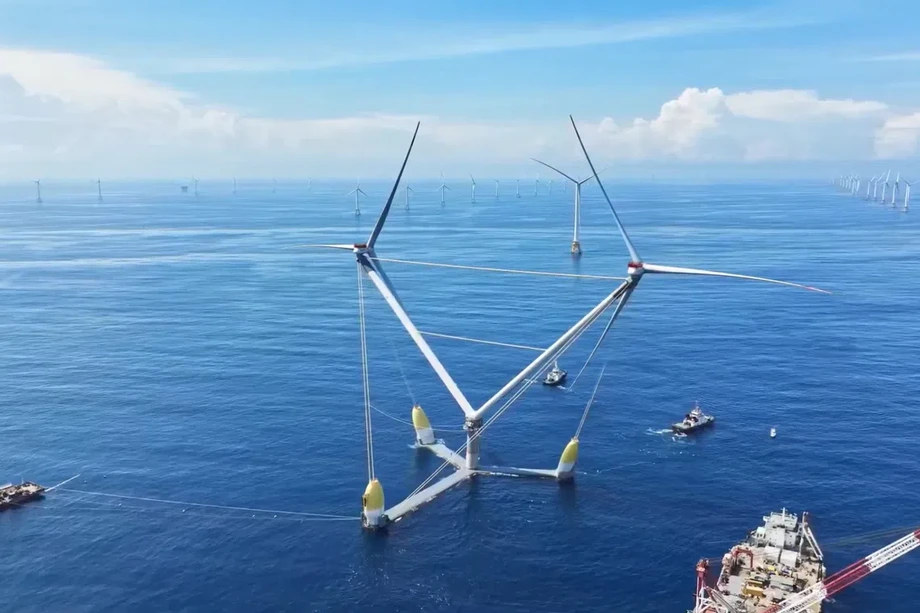
根据政府发布的可再生能源报告,2025年中国新增电力需求全部由可再生能源满足。报告称,可再生能源发电量达到约4万亿千瓦时,超过欧盟27个成员国合计约3.8万亿千瓦时的用电量。中国当年新增可再生能源发电装机容量占全球新增总量的60%以上。
国家能源局另行公布的数据显示,2025年新增风电和太阳能发电装机容量超过4.3亿千瓦,同比增长22%。风电和太阳能发电并网装机容量合计达到18.4亿千瓦,占中国总装机容量的47.3%,首次超过火电装机容量。2025年,风电和太阳能发电量占总发电量的22%。
这些数据描述的并非同一概念。装机容量指电厂在适宜条件下可能达到的最大发电量;实际发电量则取决于日照、风力及其他因素。将水电计算在内后,2025年可再生能源约占中国发电量的38%。当年新增装机容量中,可再生能源占82.7%,但煤电仍是全天候供电的重要来源。
中国国家能源局数据显示,中国计划在2026年扩大储能规模。储能系统可以将电力储存起来供日后使用,帮助平衡风电和太阳能发电量超过用户需求的时段,以及发电量下降的时段。截至2024年底,中国新型储能电站装机容量达到7376万千瓦,其中大部分为锂离子电池。
电价低有帮助,但输电线路同样重要
在云南、新疆、甘肃、宁夏和内蒙古西部等地区,工业用电均价约为每千瓦时0.39元。对于全天候运行的设施而言,即使电价差距不大,也可能造成可观的成本差异:若信息技术负载稳定在10兆瓦,每千瓦时电价相差0.1美分,每年的能源成本就会相差约13.1万美元。研究援引施耐德电气2025年报告称,电力约占数据中心运营成本的57%。
电价低并不意味着数据中心能在合适的地点和时间获得电力。中国国家能源局表示,2026年上半年约有9%的风电和太阳能潜在发电量未能利用。这种情况称为“弃电”:电厂本可以发电,但电网无法接纳或输送全部电力。
中国正在建设特高压输电线路,将西部能源产区的电力输送到数千公里外的东部城市。输电网络总长超过5万公里。即便如此,可再生能源发电量未能充分利用,仍表明仅有发电装机容量并不足够。接入、输电和储能决定了计算机需要用电时,究竟有多少电力能够送达。
中国官方可再生能源报告预计,2026年风电和太阳能发电新增装机容量约为3亿千瓦。伍德麦肯兹的另一项预测则认为,中国数据中心用电需求将以每年约17%的速度增长,到2030年达到479太瓦时。这些都是预测,并非当前的实测需求;它们反映了各方对该行业扩张速度的不同估计。
让计算设施靠近电力
中国于2022年启动的“东数西算”工程,旨在将部分计算和数据存储从东部沿海转移至内陆地区。内陆土地资源更充足、气候更凉爽,也更容易获得电力。该工程设有8个国家算力枢纽和10个数据中心集群。国家数据局称,截至2026年3月,这些枢纽承载着中国80%以上的已部署人工智能算力。
贵州省就是一个例子。华为、腾讯、苹果以及中国主要电信公司都在当地建设了数据中心。较凉爽的气候有助于减少制冷用电。这些设施为贵州这样的内陆省份带来了一个新兴产业,而内陆省份拥有的大型科技企业比中国沿海地区少。
在甘肃庆阳,一个试点项目将风电和太阳能发电结合起来,直接为数据中心供电。当地政府称,清洁能源供应该园区88%的电力,用户支付的电价约为每千瓦时0.40元。上海临港附近的一座海底数据中心,超过95%的电力来自附近的海上风电场,并利用海水冷却。
一些较新的设施在规划时也配套了专用可再生能源和电池。内蒙古的一个项目接入200兆瓦风电、100兆瓦太阳能发电和45兆瓦电池储能。中国还设定目标,要求国家算力枢纽内新建的数据中心至少80%的用电来自清洁能源。
更多芯片能弥补单颗芯片性能较弱吗?
尽管美国先进芯片受到出口限制,中国电力供应的扩张仍可能帮助华为等国内企业部署更大规模的处理器集群。华为CloudMatrix 384系统连接384颗昇腾910C处理器。英伟达GB200 NVL72系统则采用72颗图形处理器(GPU),这种专用芯片能够同时执行大量计算。
在某些指标上,CloudMatrix拥有更多处理器,原始算力约为英伟达系统的1.7倍,内存容量则为其3.6倍。华为的UnifiedBus互联技术可让处理器之间以最高每秒392吉字节的速度传输数据。然而,协调数百颗芯片并不容易:它们必须快速共享信息,避免因瓶颈浪费计算时间。
代价是耗电。CloudMatrix的功耗约为560千瓦,接近同类英伟达系统的四倍。更多电力有助于运行更多处理器,但也意味着更高的运营成本,以及对电力供应和冷却的更大需求。研究机构Epoch AI估计,英伟达B300的理论计算性能约为华为昇腾950系列的七倍。
DeepSeek创始人梁文锋承认,华为单颗处理器的性能仍落后于英伟达,但他也表示,大规模华为芯片集群能够执行由规模更大的竞争对手系统处理的任务。布鲁金斯学会研究员凯尔·陈则提醒,中国的先进半导体产能仍受到限制,大型集群还可能面临速度和可靠性问题。
此前关于华为CloudMatrix系统的报道介绍了同一策略,即将许多国产处理器组合使用。较新的芯片出货量数据显示,按出货量计算,华为正在缩小与英伟达在中国市场的差距,但仅凭出货总量并不能说明这些处理器性能相当。
出口管制将竞争延伸至海外
华盛顿也在设法通过海外数据中心限制先进芯片的获取。11月16日,美国商务部工业与安全局发布临时最终规则,收紧对新加坡、马来西亚、泰国、印度尼西亚和巴西出口先进芯片的管制。该规则还要求,某些利用先进芯片为中国企业远程提供大量算力的海外设施必须申请许可证。
根据该规则,已为东南亚大型中国客户提供服务的设施有90天时间申请许可证。由于中国企业在国内受到最先进处理器的使用限制,东南亚已成为它们在中国境外寻求算力的重要地区。进步研究所估计,截至2026年底,中国海外人工智能算力约有75%位于东南亚。
该规则豁免了总部设在美国的公司,这为中国客户向美国云服务提供商租用算力留下了可能途径。该地区的运营商可能面临更多审查和延误,而各国政府表示将与华盛顿合作,确保芯片使用符合规定。马来西亚尤其容易受到影响,因为其数据中心容量超过一半位于共享设施中,而中国企业在这些设施的工作负载中占有相当大的比重。
这项政策延续了美国加快国内建设的更广泛努力。2025年7月,唐纳德·特朗普总统签署一项行政命令,加快大型数据中心及配套能源基础设施的联邦审批,包括输电线路,以及天然气、核能和地热发电所需设备。美国仍面临现实制约:国际能源署表示,发达经济体的输电线路可能需要4至8年才能建成,过去三年间关键电网设备的等待时间已翻倍。
电力只是更大规模竞争中的一环
能源竞赛关系到经济和环境。国际能源署基准情景显示,到2030年全球数据中心用电量将接近翻番;其他情景预测,到2035年用电量将在约700太瓦时至超过1700太瓦时之间。能效提升、人工智能普及速度和基础设施瓶颈,都将决定哪种情景更接近现实。
可再生能源发电量增加,并不意味着每座数据中心每时每刻都在使用清洁电力。煤电在中国电力供应中仍然重要,国际能源署预计,到2030年,煤电将供应中国人工智能数据中心约一半的电力,其余大部分来自可再生能源。能源结构如何平衡,取决于设施的运营时间和地点,以及储能和输电能否将设施与可再生能源发电相连接。
中国建设电力设施,服务的不只是人工智能,也包括用电量不断增加的工厂、交通和建筑。电力建设既能满足这些需求,也能扩大计算企业可用的电力供应。对较贫困的内陆地区而言,数据中心可能带来基础设施和就业机会,但当地就业岗位的数量和质量因项目而异。
人工智能性能不只取决于能源。芯片、连接芯片的网络、软件和模型都会影响数据中心的能力。此前关于美中人工智能竞争的报道探讨了两国如何寻求不同优势,而华为芯片供应链则展现了北京发展国产技术的同步努力。电力可以帮助中国部署更多算力,但仅凭电力无法制造最先进的芯片,也无法复制围绕这些芯片建立的软件生态系统。
要点
- 中国2025年发电量达到10.6万亿千瓦时,约为美国发电量的2.4倍。
- 截至2025年底,中国装机发电容量达到39亿千瓦。
- 国际能源署基准情景预计,到2030年全球数据中心用电量将达到约945太瓦时。
- 中国正在将计算设施转移至内陆并建设输电线路,但2026年初有部分潜在风电和太阳能发电量未能利用。
- 华为的大型处理器集群比同类英伟达系统消耗多得多的电力。
- 美国新的出口规则要求,部分为中国客户提供服务的海外设施在使用某些先进芯片时必须申请许可证。