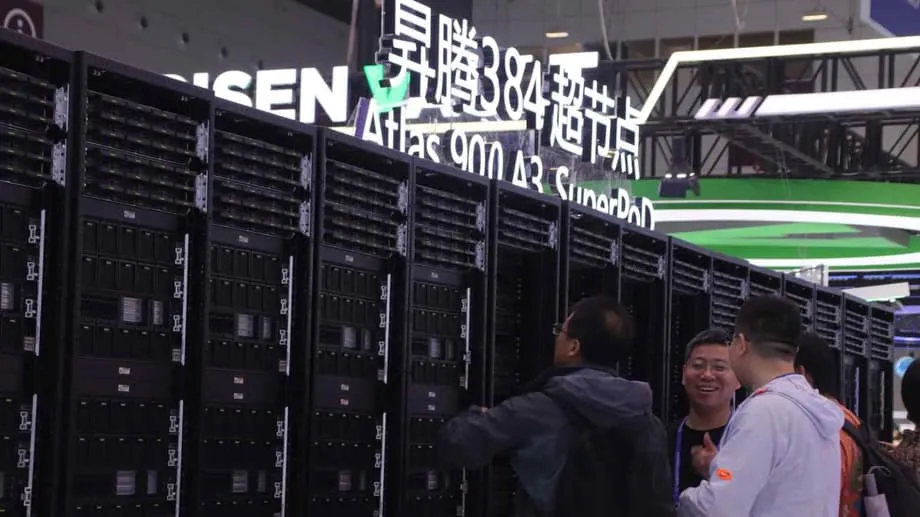
深入了解华为的新芯片网络
华为及一批关联芯片企业正在中国各地加快收购、建设工厂和扩充产能,目标是构建一条自主可持续的国内半导体供应链,为从智能手机处理器到数据中心人工智能加速器的各类产品提供支持。这项工作的进展体现在工厂建设、对材料和芯片设备领域投资的激增,以及华为更加协调地整合供应商的角色上。这些供应商过去各自为战。
这项布局覆盖范围广泛,涉及核心制造设备、光刻胶和特种化学品、封装与测试设备,以及帮助设计人员将蓝图转化为芯片的电子设计自动化软件。深圳正在形成新的制造布局,三个与华为及其密切合作伙伴有关的厂区正依托市级融资稳步推进。华为运营其中一个园区,芯片设备制造商 SiCarrier 和存储器生产商 SwaySure 则分别运营另外两个园区。员工和技术在各厂区之间流动,以便共同开发工艺、协力解决问题。
这些建设背后,是一项在华为于2019年被美国列入出口管制后逐步提速的投资计划。公开统计显示,华为及相关基金已投资60多家芯片相关企业。如今,关联企业正在整合国内竞争对手、扩大产能,并推出进口零部件的替代品。此举旨在保障 Mate 系列旗舰手机和 Ascend 人工智能处理器等数据中心产品的供应,同时降低对外国供应链瓶颈的依赖。
华为为何重建芯片供应链
出口管制限制了中国买家采购先进逻辑芯片、人工智能加速器、芯片制造工具和设计软件。自2019年以来,美国多次收紧相关规定,新增高带宽存储器和较新人工智能模型等类别。日本和荷兰等关键伙伴也配合限制光刻及其他设备。今年,台湾也将华为和中芯国际列入敏感技术交易须经批准的实体名单。这一举措使芯片设计支持和特种材料供应变得更加复杂;过去,这些支持和材料曾从台湾流向中国客户。
这些限制迫使华为替换核心投入品并调整研发路径。在受到限制之前,华为依赖英特尔、高通、博通和台积电。管制生效后,华为加深了与中芯国际等国内晶圆制造供应商以及京东方等显示屏供应商的合作。在软件层面,华为开发鸿蒙操作系统,以替代谷歌移动服务;由于华为已无法预装后者,公司还拓展了云服务和企业业务,以实现收入多元化。
北京通过政策和资金支持配合了这些举措。大基金和当前五年规划等国家项目将资源引向光刻、材料、先进封装和设计软件领域。领导层调整也使科技决策更加集中。在这一背景下,华为已从电信行业领军企业转变为供应链协调者,将设备制造商、材料企业和芯片设计公司纳入一个旨在实现自主的共同供应体系。
建设布局的实地情况
在深圳,三个与华为及其合作伙伴有关的设施旨在彼此协作。华为运营一条面向智能手机处理器和 Ascend 人工智能芯片的产线。SiCarrier 提供晶圆制造设备和工艺工程服务,SwaySure 则专注于存储器。地方资金为这一园区群提供支持,各厂区团队根据需要跨区协作。这种架构类似由专业供应商组成的内部网络,由一个中央项目办公室统一协调,而非建成一座单一的垂直整合工厂。
技术路线采用国内可获得的深紫外(DUV)光刻,而非受到限制的极紫外(EUV)光刻。DUV 无法通过一次曝光刻画出最小尺寸的线条,因此工程师采用多重图形化,将图案分拆为多次对准曝光。华为已获得一项自对准四重图形化专利,这种方法利用间隔层和精细的刻蚀流程,通过 DUV 制造出非常精细的线条。该方法可实现7纳米等制程节点的特征尺寸,但会增加成本,也使良率和产能更难控制。
设计软件是另一项关键环节。电子设计自动化(EDA)工具链可将芯片架构转化为与特定制造工艺相匹配的版图。许多领先工具来自美国,且受到许可限制。国内厂商正着手为基于 DUV 的工艺填补这一空缺。与 SiCarrier 有关联的企业启云方近日推出了两款拥有自主知识产权的 EDA 产品。据悉,华为正在验证并调整这些工具流程,使其符合自身需求,并逐步在受管制领域替换进口工具。
材料和测试领域也在同步推进。光刻胶是光刻过程中使用的感光涂层,曾是供应链瓶颈。华为持有少数股权的江苏华海诚科先进材料收购了一家国内竞争对手,以扩大产量、拓宽产品覆盖范围。在化学品领域,华为正支持珠海基石建设完整产品线,使其成为可与全球老牌企业竞争的供应商。在下游环节,华峰测控已跻身 MEMS 探针卡全球第一梯队。探针卡是连接晶圆与测试仪器的精密装置。华为旗下哈勃投资持有其重要股权。华峰测控计划利用通过本地市场募集的资金,实现仍需进口的投入品国产化,并扩大产能,为中国大型芯片设计公司、晶圆代工厂以及封装测试外包服务商等客户供货。
投资版图
自2019年以来,华为投资部门已扶持了众多供应商。哈勃投资向设备、材料和测试企业注资,以填补出口管制暴露出的供应缺口。华为持有少数股权的纵慧芯光新厂已投产,生产用于光学和电力电子领域的化合物半导体,为电信设备和数据中心网络提供关键支持。上海赢圣和 Aerotech 正在扩大光电子和运动控制领域的产能,为高速互连和半导体设备子系统提供支持。电子材料和光刻胶领域的供应基础也在扩大,当地企业通过收购竞争对手提升规模和工艺能力。
其模式一以贯之:华为通过少数股权投资分散风险,在需要时共享工程师资源,再通过下达采购订单,为本土领军企业提供其成长所需的订单规模。当供应瓶颈出现时,关联企业会通过收购或定向研发来弥补缺口。如今,这种做法已在材料、光刻胶、EDA 和设备领域显现。在计算领域,华为继续开发 Ascend 人工智能加速器和服务器 CPU,并投资先进封装,以在光刻受限的情况下提升性能。中国也在积极采用开放指令集 RISC-V,大型互联网公司正构建不受许可壁垒限制的工具链和操作系统。
仍在影响华为计划的制约因素
EUV 设备仍无法获得,这一现实影响着整个计划。基于 DUV 的多重图形化能够实现更小的特征尺寸,但会增加曝光次数和工艺步骤,进而推高成本、降低良率。许多先进投入品仍难以大规模替代。高带宽存储器、某些封装薄膜、先进计量设备和领先的沉积设备仍由外国供应商主导。国产替代品正在取得进展,但对于复杂设备和材料而言,要按计划提升产量并实现大规模生产并不容易。
人工智能技术栈也是一项挑战。高性能加速器只有在成熟的软件生态系统支持下才能成功。英伟达经过多年打造 CUDA,形成了由编译器、库和开发者使用习惯构成的优势壁垒。华为和其他中国企业正在开发适配自家芯片的编译器和框架,国家级算力项目则通过整合多个省份的集群提供支持。相关进展确实存在,但开发者迁移需要时间。新一轮出口管制也可能迫使企业突然调整规格或供应商,因此华为对部分项目保持低调,并通过合作伙伴开展工作,以减少外界对单项突破的关注。
对全球供应链的影响
半导体市场正分化为相互重叠的区域阵营。华为的建设布局将帮助中国构建更加完整的生态系统,利用国产设备和材料支持成熟制程和中端逻辑芯片,并推动 DUV 在先进器件领域的应用极限。全球企业面临的交货周期更长、合规审查更严格,还需要本地化物料清单以满足不同国家的规定。采购负责人必须追踪产品模块是否含有受限成分,以及供应商是否被列入美国、台湾或欧洲的制裁名单。
对美国芯片制造商而言,对华销售减少已影响营收和就业。这一后果推动华盛顿展开讨论,研究税收抵免以及加强与盟友协调,以避免规则只对一方形成限制。扩大美国晶圆厂布局有助于提升供应韧性;与此同时,中国在28纳米、40纳米和55纳米制程上的产能增长,也让电源管理芯片、图像传感器和微控制器等非尖端零部件出现新的供应依赖。华为整合本土供应商,显示中国半导体产业链的韧性正在增强,但尖端领域的差距依然存在。总体而言,半导体市场将出现更多区域性冗余、更高的合规成本,以及更缓慢的跨境技术共享进程。
要点
- 华为及其关联企业正在加快收购和工厂建设,以打造中国自主可持续的芯片供应链。
- 自2019年以来,60多项投资瞄准材料、设备、EDA、封装和测试领域。
- 深圳由华为、SiCarrier 和 SwaySure 运营的三个厂区构成协作网络,在市级支持下共享员工和技术。
- 华为采用 DUV 和多重图形化技术,并拥有一项自对准四重图形化专利,以推动制程向先进节点迈进。
- 国产 EDA 产品不断涌现,启云方已推出适配本地工艺的工具。
- 材料布局涵盖光刻胶和化学品,华海诚科和珠海基石正扩大规模,以替代进口产品。
- 在哈勃投资持股支持下,华峰测控已跻身 MEMS 探针卡全球第一梯队,增强测试能力。
- 台湾如今限制与华为和中芯国际开展业务,与盟友的出口管制政策保持一致。
- 华为正在开发 Ascend 人工智能芯片、推进鸿蒙发展,并扩大先进封装布局以提升系统性能。
- 关键制约因素仍包括 EUV 设备、高带宽存储器、先进材料以及尚未成熟的软件生态系统。