提高免税额并设立新的税率档,减轻薪资税负
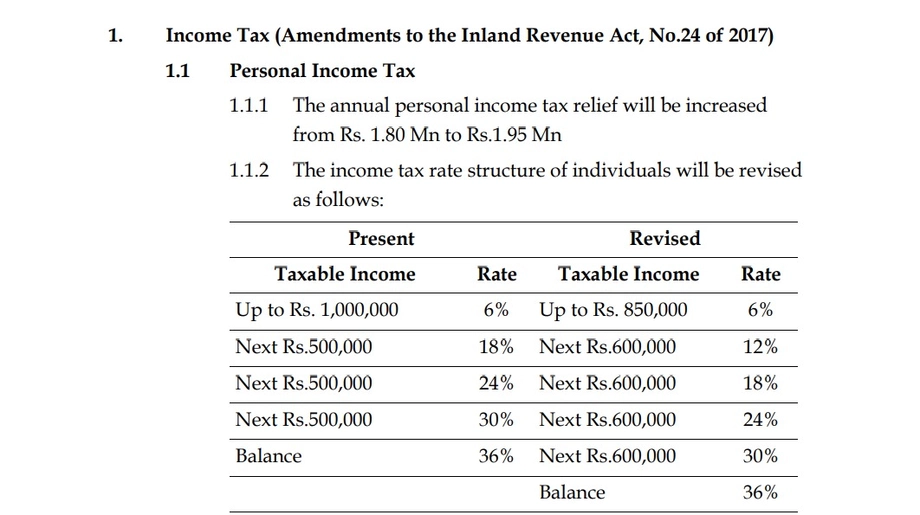
斯里兰卡提议在2027年预算中将个人所得税年度免税额从180万卢比提高至195万卢比。这意味着月薪及津贴收入不超过16.25万卢比的人,无需为这部分收入缴纳所得税。目前的月度门槛为15万卢比。
目录
总统兼财政部长阿努拉·库马拉·迪萨纳亚克于2026年11月12日向议会提交了这项方案。除提高免税额外,方案还新增12%的税率档,并调整其他税率档所涵盖的收入范围。最高税率仍为36%,但起征点将从年收入430万卢比提高至520万卢比以上。
政府估计,根据收入不同,这些调整每月可额外减税750至1.575万卢比,同时使政府收入减少160亿卢比。对雇员而言,实际好处是工资扣款减少;对财政部而言,这意味着收入减少,但仍须继续为公共支出和债务偿付提供资金。
对《2017年第24号国内税收法》的修订拟于2027年4月1日生效。目前修订仍须经过立法程序,因此预算公告提出的是一项方案,并不意味着工资扣款会立即发生变化。
免税收入将增加多少?
年度免税额将增加15万卢比,相当于每月增加1.25万卢比。与现行的180万卢比免税额相比,增幅约为8.3%。
月收入16.25万卢比的雇员,全年收入为195万卢比。按照拟议的免税额,这份薪资将全部落在免税范围内。收入更高的人,则可先扣除免税额,再按税率档对剩余收入征税。
每月免税额增加1.25万卢比,并不等于节省的税款金额。例如,目前月收入16.25万卢比的人,收入中有1.25万卢比超过月度免税额。按最低的6%税率计算,这部分收入对应的税款为750卢比。因此,将其从应税收入中扣除后,每月可节省750卢比。
月收入已低于15万卢比的雇员仍将低于薪资所得税门槛。提高免税额带来的直接好处将惠及目前缴税的人,其中也包括收入在扩大后的免税范围内、因而不再需要缴税的人。
拟议税率档一览
修订后的制度将免税额与应税收入分开计算。扣除195万卢比的年度免税额后,剩余收入将划分为不同档次,每档按各自税率征税:
- 应税收入的前85万卢比:税率6%。
- 接下来的60万卢比:税率12%。
- 再接下来的60万卢比:税率18%。
- 再接下来的60万卢比:税率24%。
- 再接下来的60万卢比:税率30%。
- 剩余应税收入:税率36%。
现行制度对首个100万卢比的应税收入征收6%的税,之后每50万卢比分别按18%、24%和30%的税率征税,超出部分按36%征税。
因此,这项提案同时作出多项调整。首个应税档的范围从100万卢比缩小至85万卢比,并新增12%的税率档;此后的税率档则从50万卢比扩大至60万卢比,范围增加20%。
按月折算,拟议的首个应税档约为70,833卢比。此后每个60万卢比的年度税率档相当于每月5万卢比;现行每个50万卢比的税率档则相当于每月约41,667卢比。
为何进入更高税率档不代表全部薪资都按该税率征税
斯里兰卡实行累进个人所得税制度。这意味着收入按层级征税:免税额不征税,接下来的收入部分适用最低税率,较高部分则适用较高税率。进入36%税率档的雇员,只有超过该档起征点的收入部分才按这一税率缴税。
按提案计算,195万卢比的免税额、首个85万卢比的应税档以及四个各60万卢比的税率档,合计为520万卢比。超过这一金额的收入将进入36%税率档。预算将对应的月度门槛列为约43.3万卢比,目前则约为35.8万卢比。
最高税率的年度起征点将从430万卢比提高90万卢比,增幅约为20.9%。因此,年收入处于现行起征点与拟议起征点之间的人,将有更多收入按低于36%的税率征税。
年收入520万卢比的人,扣除拟议免税额后,剩余应税收入为325万卢比。按五个较低税率档计算,全年税款为55.5万卢比,相当于总收入的约10.7%。这说明,收入中实际缴税的平均比例可能远低于所达到的最高税率。
这些调整对个人实得工资的影响
月收入20万卢比、年收入240万卢比的雇员,扣除拟议免税额后,应税收入为45万卢比。按6%税率计算,年税款为2.7万卢比,折合每月2,250卢比。按照现行免税额和税率档,每月税款为3,000卢比,因此每月可节省750卢比。
月收入30万卢比的雇员,年收入为360万卢比。按照拟议制度,年税款为15.9万卢比,即每月13,250卢比。按照现行制度,年税款为22.2万卢比,即每月18,500卢比。两者相差每月5,250卢比。
年收入为520万卢比时,按拟议制度计算的税款为55.5万卢比,现行制度下则为74.4万卢比。每年可节省18.9万卢比,相当于每月15,750卢比,与政府估算的额外减税上限一致。
以上示例假设所列收入全年平均发放,且仅适用个人免税额和列出的税率档。这些计算用于说明年度税制结构,并非针对另有收入、调整项目或扣除项者的完整薪资税款计算。
拟议方案如何延续2025年的调整
政府于2025年将个人年度免税额从120万卢比提高至180万卢比,使月度免税额从10万卢比升至15万卢比。迪萨纳亚克表示,此前的改革为每位纳税人每月减税3,500至20,500卢比。
拟议的2027年调整幅度较小:年度免税额增加15万卢比,而2025年的增幅为60万卢比。两次调整合计将使年度免税额较此前的120万卢比增加75万卢比,增幅为62.5%。
预算估计,2025年改革与拟议的2027年调整合计每月可减税4,250至36,250卢比。这一合计金额包含2025年已实施的减税;归因于新提案的额外减税为750至15,750卢比。
税制调整的主要时间节点如下:
- 2025年:个人年度免税额从120万卢比提高至180万卢比。
- 2026年11月12日:迪萨纳亚克在2027年预算中提出提高免税额并调整税率档。
- 2027年4月1日:拟议修订的生效日期,仍须经过立法程序。
政府将因此减少多少收入?
归因于所得税调整的160亿卢比收入减少,是更广泛税收调整方案中影响最大的部分。预算估计,该方案将在2027年使政府收入减少约284亿卢比。
因此,所得税调整约占预计净收入减少额的56%。取消另一项征费CESS预计将使收入减少100亿卢比;增值税(VAT)调整预计将造成29.8亿卢比的收入损失。
港口和机场发展税调整预计将使收入减少3.5亿卢比。取消旅游发展税将再减少4,000万卢比的收入。修订后的特别商品税预计可带来9.5亿卢比收入,部分抵消收入减少。
列出的收入损失合计293.7亿卢比。扣除修订后的商品税预计带来的9.5亿卢比收入后,净减少额为284.2亿卢比,与预算估算的约284亿卢比一致。这项方案既包括减税,也包括一项征费收入的增加。
减税之际,借款和债务偿付仍在继续
斯里兰卡预计将在2027年寻求20.8亿美元的外国贷款。其外债偿付额预计为29.8亿美元,低于2026年的35.9亿美元和2025年的37亿美元。与2026年相比,减少6.1亿美元,降幅约为17%。
斯里兰卡于2022年4月拖欠460亿美元外债后,于2023年3月获得国际货币基金组织(IMF)一项为期四年、总额29亿美元的援助计划。现行计划将于2027年3月结束,比拟议税收调整的生效时间早不久。
迪萨纳亚克告诉议会,政府正在评估是否在现行计划结束后寻求另一项IMF安排:
我们已任命一个委员会,研究是否应加入一项新计划。
政府收入预计将占2027年国内生产总值(GDP)的15.8%,低于2026年的16.6%和2025年的16.7%。GDP衡量经济中生产的商品和服务总价值。与2026年相比,预计下降0.8个百分点。
预算赤字,即政府支出与收入之间的差额,预计将从2026年占GDP的3.7%扩大至2027年的4.5%。减税将使受影响家庭在扣款后留下更多收入,而政府计划从国民产出中收取的财政收入占比则会降低。
经济增长也会影响财政状况。斯里兰卡2025年经济增长5%,政府希望2027年也能达到同样的增速。IMF预计,在全球能源成本上升的背景下,斯里兰卡2026年经济增长率为3.1%。这些预测表明,拟议减税需要纳入一个同时应对借款需求和持续偿债压力的预算框架中考量。
要点
- 个人所得税年度免税额拟从180万卢比提高至195万卢比,相当于每月16.25万卢比。
- 修订后的税率档为6%、12%、18%、24%、30%和36%,分别适用于应税收入的不同区间。
- 36%的税率将适用于年收入超过520万卢比的部分,目前的起征点为430万卢比。
- 政府估计每月可额外减税750至15,750卢比,并使政府收入减少160亿卢比。
- 拟议的生效日期为2027年4月1日,仍须经过立法程序。
- 预计更广泛的税收方案将在2027年使政府收入减少约284亿卢比。