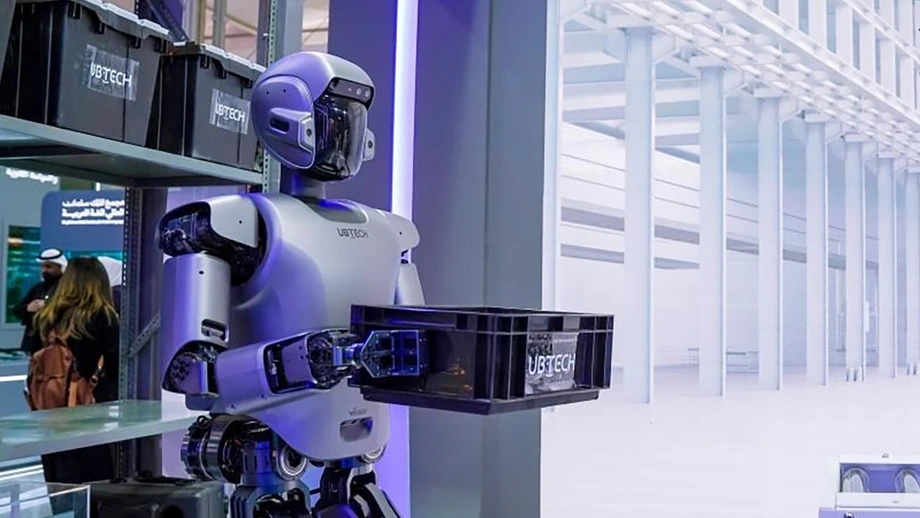
921台全尺寸机器人重塑优必选业务格局
优必选科技2026年上半年售出921台全尺寸人形机器人,该业务收入从上年同期的3,820万元增至5.903亿元,增幅达1,445%。这一品类成为这家香港上市公司最大的收入来源,占销售额的46.5%,而2025年同期占比为6.1%。
目录
公司于8月28日发布的中期业绩公告显示,截至6月30日止六个月总收入为12.69亿元,同比增长104.2%。毛利增长160.9%,达到5.669亿元,原因是毛利率较高的人形机器人产品和服务在业务中的占比上升。
优必选仍录得3.388亿元净亏损,但较上年同期收窄23%。业绩显示,该公司正通过机器人和工业解决方案创造可观收入,同时继续大力投入研发、生产和部署。
在8月30日的业绩说明会上,创始人、董事长兼首席执行官周剑提出了一个更早实现的财务里程碑:优必选将争取在2026年第四季度实现单季度息税折旧摊销前利润(EBITDA)转正。公司原定于2027年第四季度实现单季度盈亏平衡的目标保持不变。
眼下的考验在于实际运营。优必选必须提升交付量、弥补洪灾造成的产量损失并收回应收款,同时还要把工厂中的单项任务拓展为更长、更有用的工作流程。
收入增长来自何处
全尺寸人形机器人收入增加约5.521亿元,约占集团收入增量6.477亿元的85%。该品类销量增长1,946.7%,从上年同期约45台升至921台。
教育以外行业的定制机器人及解决方案收入约为5.69亿元,超过全尺寸人形机器人收入的96%。教育业务收入为2,124.7万元。因此,企业项目贡献了如今推动优必选增长的这一品类几乎全部收入。
优必选还通过收购增加了收入。浙江丰龙电气自4月起并入集团业绩,为园林机械、汽车和液压部件业务贡献1.392亿元收入。不计这部分收入,优必选原有业务收入约为11.30亿元,同比增长约81.8%。
较早发展的业务线表现各异。其他智能机器人产品及服务收入下降18.8%,至2.458亿元,主要因为教育机器人收入下滑。物流业务在该类别中贡献约1.37亿元,教育业务贡献9,672.6万元。其他智能硬件收入增长2.9%,至2.594亿元。
机器人销售数据的统计范围
优必选各类别人形机器人总销量为16,123台,同比增长268.3%。其中,921台为全尺寸具身智能人形机器人,其余15,202台属于小型机器人以及采用遥控或预编程动作的产品类别。
优必选对全尺寸类别有明确界定:身高超过160厘米、算力至少达到每秒200万亿次运算,且不属于玩具或遥控产品的机器人。具身智能是指利用实体机器的传感器和动作在周围环境中采取行动的软件。
优必选5.903亿元的该类别收入涵盖产品和服务。客户购买的方案可能包括机器人、部署工作以及针对特定任务的解决方案。因此,这份财报所呈现的是一项围绕设备及其在客户运营中应用而建立的业务。
毛利率提升,亏损收窄
优必选全尺寸人形机器人业务毛利约为3.94亿元,毛利率为66.8%,上升19.5个百分点。该业务占集团收入的46.5%,贡献了集团毛利的约70%。
毛利是扣除提供产品和服务的直接成本后剩余的金额。优必选集团毛利率从35%升至44.7%,意味着每100元收入在扣除研发、行政管理和销售等费用前,约可保留44.70元。
经营亏损收窄36.4%,从4.391亿元降至2.791亿元。经调整EBITDA亏损收窄45.9%,从3.218亿元降至1.741亿元。经调整EBITDA是公司定义的一项指标,剔除部分费用和会计项目,以提供另一种观察经营表现的角度。
周剑提出的2026年末实现单季度EBITDA转正目标,在2027年盈亏平衡目标之外增加了一个更近的里程碑。净利润还包括利息、税项、折旧及其他费用,因此在优必选公布进展时,投资者需要同时关注这两项指标。
工厂作业逐项推进
优必选正将工业应用重点放在物料搬运、上下料、分拣以及将货物放上或移下托盘等任务上。公司已验证钣金上下料、包裹分拣以及将物品分拣至指定格口的解决方案。
空中客车于2026年初购入一台Walker S2,作为双方探索人形机器人在飞机制造中应用的合作项目之一。优必选的客户和合作伙伴还包括比亚迪、吉利、富士康和本田贸易,涉及汽车生产、电子、航空和物流等领域。项目进展涵盖测试验证、部署和交付。
优必选的上下料作业采用安装在手腕处的摄像头,帮助机器人应对不断变化的物料并完成精细动作。公司报告称,机器人在实验室环境中的成功率为75%。简单来说,在这些测试条件下,约四次尝试中有三次能够成功。
优必选的ROSA机器人软件支持工业搬运,包括在容器大幅倾斜时作出响应。公司还完成了跨区域无线遥操作测试。遥操作允许人员在异地引导机器人,也有助于收集任务执行方式的示范数据。
下一步运营目标是将这些技能串联起来。优必选希望多台机器人能够协同完成更长的工位任务流程,包括搬运料箱、组装部件和质量检测,而不只是完成彼此孤立的动作。
三大产品系列面向不同客户
优必选于6月推出Cruzr Y1、Walker C1和U1系列,进一步拓展工业、商业和陪伴应用产品线。三款产品分别面向不同场景,从仓库到展厅再到家庭。
Cruzr Y1是一款面向制造和仓储场景的轮式机器人。它结合视觉感知、多方向移动能力以及将指令转化为动作的软件。其目标任务包括搬运料箱和纸箱、混合物料分拣以及设备上下料。
Walker C1是一款双足机器人,面向接待、导览、互动展示、教育和科研场景。它有53个自由度。自由度是指机构能够独立完成的一种运动,例如弯曲关节或转动头部。
U1系列面向商业和消费级陪伴应用。它全身共有88个自由度,其中面部系统具备19种主动运动。优必选将面部腱绳网络与其Resonance-LM模型结合,以支持表情和互动;公司称线上和线下渠道累计订单已超过13,361台,但未说明这些订单的交付时间。
优必选还介绍了第四代工业人形机器人,其重量较上一代减轻15%以上,电池更换时间为两分钟。这些改进回应了工厂的实际需求:机器人必须安全移动,并能迅速恢复工作。
软件与工业数据助力业务拓展
优必选的Thinker技术融合了用于理解周围环境、预测物理变化和选择动作的模型。公司表示,其Thinker 1.0基础模型在九个具身智能排行榜上位列第一,Thinker-WM世界模型在此期间也在Libero基准测试中排名第一。
世界模型帮助软件预测执行某项动作后可能发生的情况,例如物体受到推动后可能如何移动。Thinker-VLA将视觉信息、语言指令和物理动作相连接,使机器人能够将请求与摄像头捕捉到的内容对应起来。
优必选称,Thinker-VLA已应用于其全系列人形机器人,推理效率提升176%,存储占用下降60%。公司另称,机器人运行完整功能所需的GPU内存从64GB降至32GB。降低算力需求有助于减少机器内部所需的硬件资源。
公司的实体机器人数据集包含约1,100万条记录,其中超过80%来自工业场景。其数据基础设施涵盖数据采集、标注、模型训练和部署。仿真平台可生成环境和合成数据,让模型在投入实体机器人使用前接受测试。
BrainNet 2.0和Co-Agent用于解决机器之间的协同问题。优必选称,这两项技术能够拆分任务、调度作业并共享信息,支持公司从单台机器人应用拓展至生产线上的机器人团队协作。
研发与收购耗费现金
优必选上半年研发投入为3.031亿元,同比增长38.9%,相当于收入的23.9%。公司拥有1,103名研发人员,并预计全年研发投入约为7亿元。
截至6月30日,公司拥有3,112项已获授权专利,较2025年底增加4.2%。其中包括1,857项发明专利和530项海外专利。
优必选于3月完成收购深圳上市公司丰龙43.01%的股权,成为其控股股东。此次收购除了增加现有部件业务外,也支持公司开发和生产伺服驱动器以及用于抓取或操纵物体的装置等机器人零部件。
优必选的现金及现金等价物从2025年底的48.88亿元降至6月30日的23.26亿元。公司表示,下降主要与16.65亿元的收购付款有关。
营运资金占用也有所增加。净应收款,即客户尚未支付的款项,达到16.80亿元,较2025年底增加29%。存货从5.77亿元增至9.85亿元,增幅约71%。在收入增长之外,收回应收款并将库存转化为交付同样重要。
一名客户贡献了3.09亿元收入,约占集团收入的24%。优必选未披露该客户身份,也未详细说明其采购内容。2025年同期,没有任何单一客户贡献超过收入的10%。
产能恢复决定下一阶段时间表
优必选设定了2026年生产1万台全尺寸人形机器人的目标。公司正与西门子合作开发设计和制造数字化工具,并与中国GPU开发商摩尔线程成立合资企业,计划开发和生产具身智能芯片。
周剑表示,广西洪灾及其他因素导致工厂在6月和7月大规模停工,Walker S3和U1等产品的交付因此延迟。公司预计柳州工厂从9月中下旬至10月逐步恢复量产,并已在深圳安排额外产能。
管理层仍对2026年35亿元至40亿元或以上的收入目标充满信心。要达到35亿元至40亿元的收入区间,下半年收入需约为22.31亿元至27.31亿元,相当于上半年总收入的约1.8至2.2倍。
周剑表示,过去两年的交付和收入确认主要集中在下半年,上半年与下半年的比例约为3:7。对客户而言,眼下最重要的是订购的机器何时到货并投入使用;对优必选而言,按时生产、交付和确认收入是实现第四季度财务目标的基础。
重要日期
优必选的扩张涵盖收购、新品发布和产能恢复计划。以下关键日期显示了这些进展如何与公司目标相衔接:
- 2026年3月:优必选完成收购丰龙控股权。
- 2026年4月:丰龙财务业绩开始并入优必选合并报表。
- 2026年6月:优必选推出Cruzr Y1、Walker C1和U1系列。
- 2026年8月28日:公司发布截至6月30日止六个月的中期业绩。
- 2026年8月30日:周剑介绍了争取在第四季度实现单季度EBITDA转正的计划。
- 2026年9月至10月:公司预计柳州产能逐步恢复。
- 2027年第四季度:优必选维持原定的单季度盈亏平衡目标。
优必选还计划于2026年下半年发布Thinker-WM 2.0,并继续开发动作模型和协同软件。这些技术规划伴随着一项更紧迫的商业任务:扩大供货规模、减少亏损并收回现金。
要点
- 全尺寸人形机器人收入增长1,445%,达到5.903亿元,销量为921台。
- 总收入翻倍至12.69亿元,净亏损收窄至3.388亿元。
- 全尺寸人形机器人业务毛利率为66.8%,贡献集团约70%的毛利。
- 工业及其他定制项目贡献了全尺寸人形机器人收入的96%以上。
- 优必选计划在2026年生产1万台全尺寸人形机器人,同时恢复延误的产能。
- 管理层争取在2026年末实现单季度EBITDA转正,并维持2027年末单季度盈亏平衡目标。
- 应收款、存货和客户集中度上升,使现金回收成为下一阶段的重要事项。