三天买入总额达15.4万亿日元
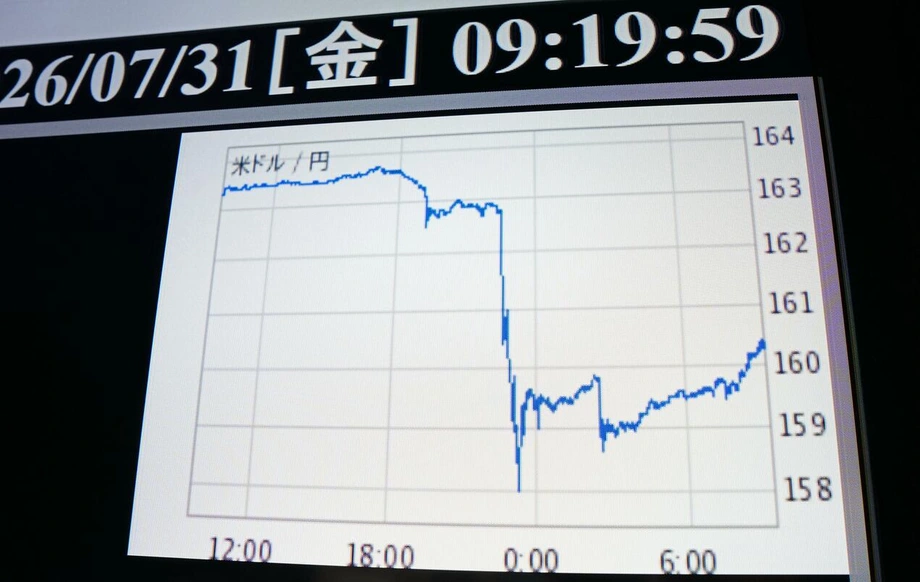
日本财务省11月9日公布的数据显示,日本于7月30日买入7.9756万亿日元,约合504亿美元,这是该国为支撑日元而实施的单日规模最大干预。当时日元兑美元汇率逼近164,跌至39年零8个月来的最低水平。三天累计投入15.3993万亿日元,7月30日当天的操作占了一半以上。
财务省公布的7月至9月季度详细数据还显示,日本在7月31日买入5.5523万亿日元,并于8月3日买入1.8714万亿日元。7月31日,日本与美国联合行动,这是两国自1998年以来首次协调干预以支撑日元。
这轮支出推动日元大幅回升,但之后日元再次走弱。8月3日,日元兑美元升至155日元区间低位;9月8日一度触及152日元区间。财务省公布数据的当周周一上午,日元在东京市场徘徊于158.30左右。
日本政府和日本央行在干预时并未立即公布每次操作。季度数据披露了具体日期和每日金额,显示当局共进行了三天的买入操作,而交易员此前预计只有两天。
这些数字凸显了一个核心矛盾:当局单日投入创纪录金额,但日美利率差仍持续对日元构成压力。买入日元能立即提供支撑,要让日元持续走强则困难得多。
新纪录高出多少?
7月30日的买入规模比此前于4月30日创下的单日纪录6.2787万亿日元高出1.6969万亿日元。按财务省公布的精确数据计算,增幅约为27%。这一纪录特指旨在支撑日元币值的日元买入操作;相关干预数据可追溯至1991年。
首日买入的7.9756万亿日元约占三天总额的51.8%。7月31日的操作约占36.1%,最后一次操作约占12.2%。因此,日本近88%的买入集中在头两天。
这轮夏季行动规模约为970亿美元,超过了4月至5月的支出。当时日本也在黄金周假期前后进行了大规模操作,以支撑日元。
15.4万亿日元被称为创纪录的月度干预总额,是因为此前公布的统计区间为7月30日至8月26日。每日明细则显示,买入操作分别发生在横跨7月和8月的三个日期。
当局何时采取行动,日元走势如何
7月下旬,美元兑日元升至163日元区间高位,逼近164,成为当局采取行动的直接诱因。在这一汇率中,数字越高代表日元越弱,因为买入1美元需要更多日元。
- 4月30日:日本买入6.2787万亿日元,创下此前的单日纪录。
- 7月30日:在日本央行公布政策决定前,日本单独行动,买入7.9756万亿日元。
- 7月31日:日本与美国协调干预,买入5.5523万亿日元。
- 8月3日:季度详细数据将最后一笔1.8714万亿日元的买入列于这一天。日元一度升至155日元区间低位。
- 9月8日:日元一度升至152日元区间,达到约六个月来的最强水平。
- 9月18日至19日:日元再次走弱之际,日本当局进行了汇率询价。
有关数据披露的一段说明也将第三次买入日期写为8月1日;财务省公布的详细数据则将其列为8月3日。买入金额1.8714万亿日元以及累计总额均相同。
买入日元究竟有何作用
日本当局在外汇市场卖出美元、买入日元。外汇市场是货币进行兑换的场所。当日元面临抛售压力、币值下跌时,这一操作会带来大规模的日元买盘。
日本的货币干预由财务省主导,交易则由日本央行执行。这与央行利率决策不同,后者会改变整个经济中的借贷成本。
7月30日的买入发生在日本央行作出政策决定之前。加上当局没有立即宣布行动,这一时机增加了押注日元继续走弱的交易员所面临的不确定性。日元突然升值可能迫使这些交易员平仓,进一步增加买盘压力。
NLI研究所高级经济学家上野刚志将此次行动的规模视为政府忧虑程度的体现。
“干预规模之大凸显了政府制止日元下跌的紧迫感,”上野刚志说。
日本夏季的买入操作显示,当局已准备好采取多么强硬的行动。随后进行的汇率询价也表明,日元最初回升后,当局仍在持续监测汇市。
美国参与为何重要
7月31日,美国加入日本行动;此前近28年,两国没有进行过此类协调行动。日本财务大臣片山皋月和美国财政部长斯科特·贝森特确认了联合行动,并表示此举旨在遏制汇率无序波动。
日本卖出美元、买入日元;美国则卖出欧元、买入日元。两项交易都增加了对日元的需求,但卖出的货币不同。5.5523万亿日元是日本的买入金额。
贝森特还支持应对日元估值偏低的努力,并敦促日本收紧货币政策。他将日元疲软与国内通胀联系起来,使汇率之争也关系到日本家庭承担的物价水平。
韩国官员表示,韩国央行将韩元买入操作安排在与日本干预同步进行,以提高行动效果。两国各自支撑本国货币,扩大了该地区应对市场压力的范围。
日元涨势为何失去动能
日元兑美元汇率从接近164升至9月初的152.89,随后又回到158.30左右,这一走势既显示了日元反弹的力度,也反映出涨势逐渐消退。回到158.30意味着日元较9月高点走弱,但仍强于接近164时的水平。
日美利率差持续存在,仍是重要影响因素。当美元投资的利息收益高于同类日元投资时,投资者就有理由持有美元。用日元买入美元会令日元走弱。
日本央行9月将政策利率上调至1.25%,而市场预期美联储将进一步加息,也强化了利差将持续存在的看法。市场预计日本央行年底前还会加息一次,但尚未给出具体决策日期。
日本央行行长植田和男指出,随着能源成本传导至消费价格,通胀涨幅可能超过预期。日本利率上升可以提高日元资产的吸引力,从而支撑日元,但也会增加家庭和企业的借贷成本。
上野将围绕伊朗局势的不确定性也列为日元承压的因素之一。他的判断在利率因素之外补充了地缘政治因素,说明日元走势并非仅受干预影响。
汇率询价和储备数据透露了什么
9月18日晚些时候至19日凌晨,日本政府和日本央行进行了汇率询价。进行询价时,当局会向市场参与者询问汇率和交易状况。交易员通常将其视为干预可能即将到来的警告。
片山皋月和日本最高外汇事务官三村淳继续在日本的应对行动中发挥核心作用。片山重申,当局已准备好在必要时果断行动。政治层面的担忧也受到关注:美国总统唐纳德·特朗普和日本首相高市早苗在9月峰会期间都表达了对日元疲软的忧虑。
日本获取美元的能力也受到关注。财务省数据显示,截至10月底,日本持有的海外证券为8350亿美元,高于前一个月。
美国和日本确认,日本可以通过美联储外国和国际货币当局回购工具(FIMA)获取美元。回购交易中,符合条件的当局暂时以美国国债换取美元,并同意日后反向交易。
这一安排提供了获取美元资金的途径,同时允许当局通过临时融资协议继续持有这些证券。日本夏季每次干预具体采用何种融资方式,尚未公布。
汇率对家庭意味着什么
日元走弱时,进口商品价格上涨,日本家庭会直接感受到影响。以美元计价的能源和其他商品在日元贬值后需要花费更多日元,企业也可能将成本转嫁给消费者。贝森特关于通胀的评论和植田对能源成本的担忧,分别涉及同一物价压力的不同方面。
日元走弱时,日本出口商将海外收入兑换成日元后,所得金额可能增加。高度依赖进口燃料、材料或产品的企业则面临相反的压力。日元走强会改变这些影响:降低部分进口成本,同时减少海外收入兑换成日元后的金额。
因此,夏季行动处于两种政策工具的交汇点。干预直接影响货币需求,而利率决策则影响借贷、投资和通胀。日本创纪录的买入操作立即影响了市场,但日元后来回落,使市场继续关注利差以及东京和华盛顿接下来的决策。
要点
- 日本于7月30日买入创纪录的7.9756万亿日元,比此前单日纪录高约27%。
- 三次操作合计15.3993万亿日元,详细数据列出的日期为7月30日、7月31日和8月3日。
- 美国加入了7月31日的干预行动,这是两国自1998年以来首次协调支撑日元。
- 日元兑美元汇率在9月初升至152.89,随后回落至158.30左右。
- 9月18日至19日,日元再次面临压力,日本当局进行了汇率询价。
- 利差、通胀压力以及获取美元资金的渠道,仍是日本应对汇率问题的核心因素。