以企业贷款为核心的银行业改革
越南央行公布了截至2030年的银行业改革路线图,将三项目标纳入其中:推动金融体系现代化、化解经营不善的贷款机构问题,并帮助企业,尤其是中小企业,获得融资。
目录
据越南国家银行行动计划公告,行长于2026年11月1日签署第2409/QD-NHNN号决定。该决定于当天生效,用于落实总理2026年9月18日通过第1809/QD-TTg号决定批准的一项方案。
这项计划将技术、监管、问题银行和企业信贷纳入同一项计划。实际挑战在于,在改善提供融资的机构状况的同时,让企业更容易获得融资。
此前的银行业数据反映出这一挑战的规模。据越南龙证券股份公司根据越南银行协会和央行数据汇编的数字,截至2025年2月底,越南银行资产负债表上记录的不良贷款总额为833万亿越南盾,占未偿贷款的5.3%。处于特别监管之下的五家银行占这些不良贷款的65%。
对于需要资金购买材料、支付供应商或扩大生产的企业来说,银行的状况至关重要。背负大量未偿贷款的贷款机构,必须投入资金和人力追讨债务并消化损失。改革计划既要应对这种财务压力,也要改善企业申请信贷所依循的规则和系统。
四大工作领域,职责明确
越南国家银行(简称SBV)将行动计划分为四组:总体措施、银行业现代化、化解经营不善的信贷机构,以及改善企业信贷可得性。信贷机构是获授权提供贷款、吸收存款等金融服务的组织。
总体措施涵盖法律和政策调整、信息技术基础设施、银行数据库、员工培训、政策沟通和国际合作。SBV已根据各部门、相关组织和信贷机构的职能,分配实施职责。
路线图将持续至2030年。公告没有列出中小企业新增贷款的量化目标、化解问题银行的资金总额,也没有说明单家贷款机构重组的完成日期。对于希望了解实际变化时间表的企业和储户而言,这些细节十分重要。
与此前银行业立法相关的主要日期如下:
- 2025年6月27日:国会通过对《2024年信贷机构法》的修正案。
- 2025年10月15日:修正案生效,为问题贷款机构处置和不良债务追偿提供工具。
- 2026年9月18日:总理通过第1809/QD-TTg号决定批准银行业改革方案。
- 2026年11月1日:SBV通过第2409/QD-NHNN号决定发布行动计划,并立即生效。
- 2030年:行动计划实施路线图的期限终点。
中小企业将面临哪些变化?
中小企业在整个计划中受到特别关注。SBV表示,银行业将审查信贷和银行业法规,并改善贷款政策,让生产经营活动更容易获得融资。
信贷将投向生产、经营活动、优先领域,以及政府和总理确定的经济增长动力。计划还提出继续实施政府指导的信贷项目,并加强银行与企业之间的联系。
这些联系旨在帮助主管部门和贷款机构发现融资困难并及时解决。对单个企业而言,实际效果应是更清晰地了解如何就贷款申请被拒进行沟通、说明融资需求,或指出贷款流程中的问题。
该计划的重点不只是增加经济中的信贷总量,也包括资金如何流向企业。审查贷款规则、改善信息系统、加强贷款机构与借款人之间的联系,都是这一过程的不同环节:规则规范申请,信息支持贷款决策,直接沟通则有助于发现信贷可得性在哪些方面遇到困难。
现代化不止于支付技术
SBV的现代化议程涵盖货币政策、外汇管理和信贷政策,同时涉及支付系统及各贷款机构的运营。货币政策涉及货币和借贷条件的管理,外汇政策则涉及货币及其兑换。
支付系统负责在人与人、企业与企业以及金融机构之间转移资金,也是另一项重点。计划提出对支付系统本身及其管理和监管方式进行现代化改造。对企业来说,可靠的支付服务是日常运营的一部分,既关系到收取客户款项,也关系到结清供应商账单。
银行检查与监管也被纳入计划。检查人员对机构及其活动进行检查,监管人员则持续监测其财务状况和合规情况。计划旨在银行业务现代化的同时,提高这些职能的有效性。
升级数据库和信息系统、开展员工培训,都将为这些工作提供支持。改进技术需要有人能够操作,有效监管也离不开可用的信息。计划将基础设施、数据和人才发展一并纳入,回应了改变银行体系运作方式所需的多项实际要求。
问题贷款机构占不良贷款的很大比重
2025年初,越南的不良债务问题高度集中于少数机构。据龙证券汇编的数据,截至2月底,处于特别监管之下的五家银行持有全系统已记录不良贷款的65%。
不良贷款也称为不良资产贷款,指还款已严重逾期或以其他方式陷入困境的债务。当时全系统5.3%的不良贷款率意味着,银行资产负债表上每100越南盾未偿贷款中,略多于5越南盾被归类为不良债务。
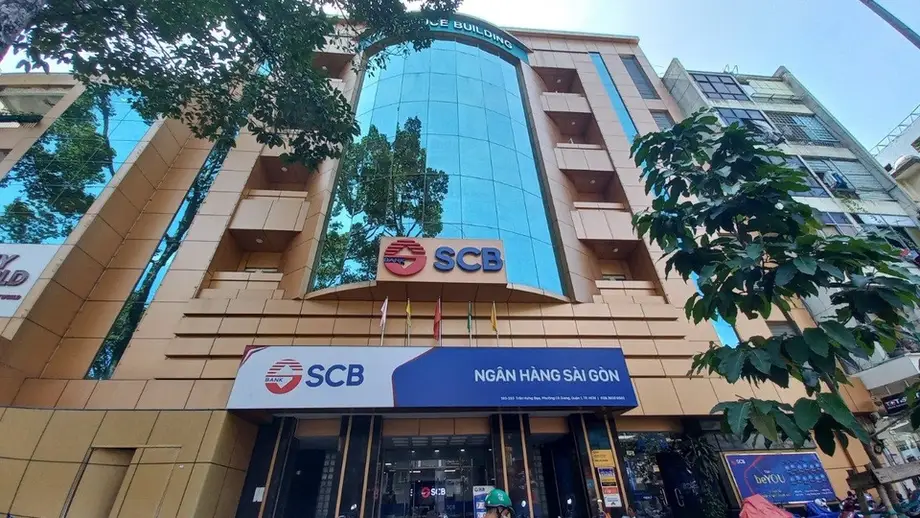
西贡商业股份银行(简称SCB)的情况尤为突出。截至2025年2月底,该行不良贷款率达到98.5%,而2017年年中为20.9%。2022年10月,在该行实际控制人、房地产集团万盛发董事长张美兰被捕后,SCB遭遇挤兑。银行挤兑是指大量客户同时试图提取存款的情况。
上市贷款机构也面临压力。2025年前三个月,27家上市银行的不良贷款总额达到265万亿越南盾,较2024年底增加16%。
行动计划提出直接措施和配套措施,加快化解经营不善的机构问题。计划所列目标包括增强财务实力、改善治理和提高抵御冲击的能力,同时尽量降低对银行稳定和经济的损害。
银行重组背后的法律工具
对《2024年信贷机构法》的修正案为处置陷入困境的贷款机构提供了部分法律框架。修正案于2025年6月27日经国会通过,并于当年10月15日起生效,授权央行在特定情况下提供零利率特别贷款。
这些情况包括发生挤兑的银行,以及需要资金进行恢复或强制转让的机构。强制转让是指在主管部门主导的程序下,将问题银行转至新所有者名下。特别贷款为主管部门在此类干预过程中提供资金支持。
修订后的法律还恢复了贷款机构的某些权力,使其可以扣押未能偿还贷款的借款人所提供的抵押品,包括部分涉及刑事诉讼的情况。抵押品是为贷款作担保的资产,例如房产;借款人违约时,贷款机构可以寻求收回该资产。
2017年至2023年底实施的不良债务处置试点框架第42号决议,也曾赋予类似权力。信用评级公司VIS Rating汇编的数据显示,该时期月均不良债务回收额较前一时期增加65%。自愿还款占不良债务总额的比例从23%升至36%,提高了13个百分点。
VIS Rating金融机构高级分析师潘维雄在2025年修正案获批时谈到了这些法律变化预期带来的影响:
我们预计,这项法律改革将通过改善债务回收、降低运营成本,并受益于2025年房地产交易回暖,提升银行盈利能力。
债务追偿和银行重组针对的是相互关联的问题。收回未偿贷款有助于贷款机构消化损失,而重组则着眼于对需要更深入干预的机构进行财务、所有权或管理层层面的调整。
扩大贷款必须兼顾财务健康
越南依赖银行信贷,给政策制定者带来了艰难的平衡。企业需要融资来运营和发展,而银行必须管理新贷款所伴随的风险。
2025年6月19日,SBV行长阮氏红在国会表示,2024年信贷与国内生产总值(GDP)之比已达到134%。这一指标将信贷存量与一年内生产的商品和服务价值进行比较。她警告称,继续严重依赖银行融资可能给金融体系和经济带来风险。
2025年信贷已在快速增长。前五个月贷款较2024年底增长6.5%,而上年同期增幅为2.4%。2025年信贷增长目标为16%,2024年则为15%。
潘维雄指出,房地产和建筑业贷款快速增长,以及银行与企业集团之间的股权联系,都是影响贷款质量的隐忧。贷款机构与大型企业集团关系密切时,该集团的财务困境可能通过债务违约和储户信心减弱给银行带来压力。
行动计划在扩大企业信贷可得性的同时,也提出加强监管、改善治理并化解问题贷款机构。这些优先事项共同回应同一项任务的两个方面:提供有效信贷,并维持银行承担相关风险的能力。
实施工作需要取得哪些成果
SBV已明确各项工作类别,并在银行业分配实施职责。实际成效将体现在法规调整、支付基础设施改造、监管工作、机构重组以及处理企业融资困难等方面。
对中小企业而言,最相关的措施包括审查信贷规则、继续实施政府指导的贷款项目,以及加强与银行的沟通。对储户和整体经济而言,化解问题机构、加强监管是计划稳定目标的关键。
此前的数据说明了为何这两项优先任务被纳入同一份路线图。越南的银行信贷规模庞大且持续增长,但不良贷款又高度集中于经营陷入困境的机构。要为生产性企业提供更多资金并修复受损的贷款机构,需要协调推进贷款政策、债务追偿、技术和监管等多方面工作。
2030年路线图为这项工作设定了共同期限。其成效将体现在具体结果上:机构状况更健康、银行服务更可靠,企业能够获得适合生产和贸易需求的融资。
要点
- SBV于2026年11月1日发布第2409/QD-NHNN号决定,实施一项路线图截至2030年的银行业改革方案。
- 计划涵盖银行业现代化、问题贷款机构、企业信贷可得性,以及规则、技术、数据和培训等配套调整。
- 中小企业是优先对象,相关措施包括审查贷款政策、加强银行与企业之间的联系。
- 截至2025年2月底,记录在案的不良贷款总额为833万亿越南盾,其中65%由处于特别监管之下的五家银行持有。
- 自2025年10月15日起生效的法律修正案,授权在特定情况下发放零利率特别贷款,并恢复了部分抵押品追偿权力。
- SBV已在各部门、相关组织和信贷机构之间分配实施职责。