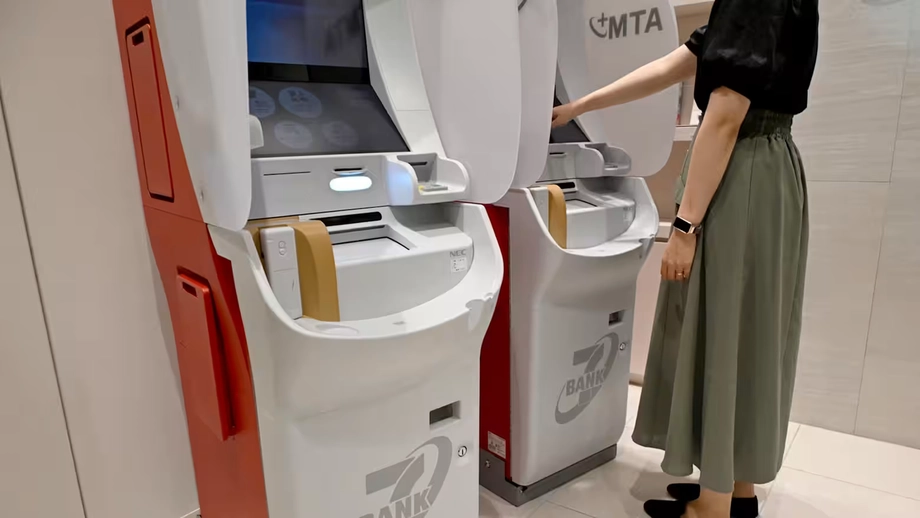
一家不发行ATM银行卡的新银行
三菱日联金融集团计划于2027年推出新的数字银行,不发行现金卡。三菱日联 Emutto 银行的客户将改用手机应用存取现金,初期可通过日本全国约28,000台七银行ATM办理。
按计划,这项服务将使这家新银行成为日本主要银行集团旗下首家不发行现金卡的银行。它的推出将把一些网络银行和地区性贷款机构已采用的做法,引入一家大型银行集团的新零售业务。
客户将在应用中输入取款金额,并扫描兼容ATM屏幕上显示的二维码。二维码是一种方形图案,可由手机摄像头读取,让应用与ATM交换交易所需的信息。
三菱日联金融集团表示,此举旨在降低发卡成本,并通过多重身份验证加强安全性。集团还计划将节省下来的资金用于改善客户服务,包括存款利息;利息预计将改为每日支付。
这项调整仅涉及计划作为独立机构运营的新银行。现有三菱日联银行客户仍可使用现金卡。对于在两家银行之间做选择的客户,实际区别很明确:使用新服务按计划通过ATM存取现金,手机将成为必需品。
现金取款流程
Emutto 银行的取款流程将从客户的手机开始。客户打开银行应用、输入金额,再用应用扫描ATM屏幕上的二维码。机器吐钞前,手机服务将完成身份验证。
存款也将通过手机应用和二维码流程办理。尽管客户不再插入银行卡来识别账户,现金仍会经由实体ATM存取。
对用户而言,变化在于需要随身携带的物品。由于银行不会发行现金卡,客户可以不带卡;取而代之的是,必须拥有能够运行银行应用并使用该应用的手机。ATM仍是数字账户余额与实体钞票交汇的地方。
三菱日联金融集团计划将应用作为办理这些交易的标准途径,而非新发银行卡之外的附加选项。因此,账户访问和身份验证的设计将成为这家新银行日常服务的核心。
七银行ATM将构成初期网络
七银行是计划中的ATM合作方。其机器遍布日本各地的7-Eleven门店及其他地点,使新银行无需自建全国性ATM网络,也能提供现金服务。
初期网络预计包括约28,000台ATM。客户将通过参与服务的便利店ATM存取款,而非依赖专属网点网络办理这些交易。
这项服务还将接入约16,000台逐步安装、用于替换全家便利店现有机器的ATM。目前也在考虑支持三菱日联银行现有的ATM。
这种安排将客户常常视为银行一体化服务的两项功能分开:Emutto 银行负责账户和应用,七银行的机器则处理实体现金。对客户来说,关键在于既有方便使用的ATM,也有能够授权交易的应用。
安全验证将从银行卡转移到应用
三菱日联金融集团认为,通过应用进行身份验证,比人们熟悉的现金卡加个人识别码(PIN)的组合更安全。集团计划采用多重验证措施,以帮助防止未经授权的交易。
身份验证是银行用来确认提出访问请求的人有权使用该账户的过程。在传统ATM流程中,客户出示银行卡并输入密码。按新计划,手机服务将通过多个步骤接手验证工作,包括手机密码和登录应用。
安全目标是在取消实体银行卡的同时,减少欺诈性使用。客户将通过应用与ATM交互,二维码则把机器上显示的交易与手机上的操作流程连接起来。
三菱日联金融集团尚未说明手机遗失或无法使用时的处理安排、交易手续费、存款利率或确切开业日期。对于考虑这项服务是否适合日常需要的客户而言,这些细节都很重要,尤其是在手机无法使用时。
降低发卡成本或可用于改善存款服务
三菱日联金融集团计划降低发卡费用,并将节省的资金用于改善服务,包括存款利息。这项计划将银行内部的运营调整与客户可能在账户中看到的收益联系起来。
实体卡需要制作和发行。不发行银行卡的银行可以省去这类支出。三菱日联金融集团计划将节省下来的资金用于提升新银行对客户的吸引力,而不是仅仅把取消银行卡当作ATM使用方式的改变。
利息预计将每日支付。利息是银行因客户存款而支付给客户的款项;支付安排则决定这笔钱何时入账。
每日支付意味着客户能更频繁地收到利息。客户实际获得的金额仍取决于适用利率、账户余额和账户条款。客户还需要将这些产品要素与使用应用的便利性一并考虑。
从早期现金取款机到手机
日本的现金卡制度已有半个多世纪的历史。1969年,欧姆龙和住友银行推出日本首台现金取款机,让客户无需在银行柜台排队即可取款。
在此之前,客户通常要在柜台使用存折和个人印章,以完成身份确认和取款流程。现金取款机推出了现金卡加PIN码的方式,至今仍为人们所熟悉。
- 1969年:欧姆龙和住友银行推出日本首台现金取款机,客户使用现金卡和PIN码取款。
- 近年:一些网络银行和地区性贷款机构开始提供通过手机应用办理的ATM交易。
- 2027年:三菱日联金融集团预计推出不发行现金卡的新数字银行,初期通过七银行ATM提供服务。
这段历史体现的是客户访问账户的方式如何改变。早期取款机让客户不必再到银行柜台取款。如今,手机交易则把身份识别工具从独立的塑料卡转移到了客户随身携带的设备应用中。
现有客户会受到什么影响?
三菱日联银行将继续支持使用现金卡。因此,三菱日联金融集团将提供两种不同的服务模式:现有银行继续支持银行卡,新设的独立数字银行则围绕手机应用设计。
经常用手机办理银行业务的客户可能会觉得新流程很熟悉,尤其是已经在其他地方使用过类似服务的人。偏好实体银行卡的客户仍可在现有三菱日联银行使用银行卡。
其他大型银行集团将能够观察客户对一家从一开始就不发行银行卡的银行有何反应。不过,眼下的变化仅限于三菱日联金融集团计划设立的新机构。它的推出将在保留现金存取服务的同时,把一种成熟的手机ATM操作方式扩展到日本大型银行业的新领域。
要点
- 三菱日联金融集团计划于2027年推出三菱日联 Emutto 银行,不发行现金卡。
- 客户将通过手机应用和二维码在ATM存取现金。
- 初期网络计划接入约28,000台七银行ATM;此外,客户也可使用约16,000台正在分阶段安装、用于替换全家便利店现有机器的ATM。
- 目前正在考虑支持三菱日联银行现有的ATM。
- 三菱日联金融集团计划通过手机密码和应用登录等步骤加强身份验证,并将发卡成本节省用于改善客户服务。
- 利息预计将每日支付,具体产品条款仍待公布。
- 现有三菱日联银行的现金卡将继续提供。