建筑业低迷遇上航运业回暖
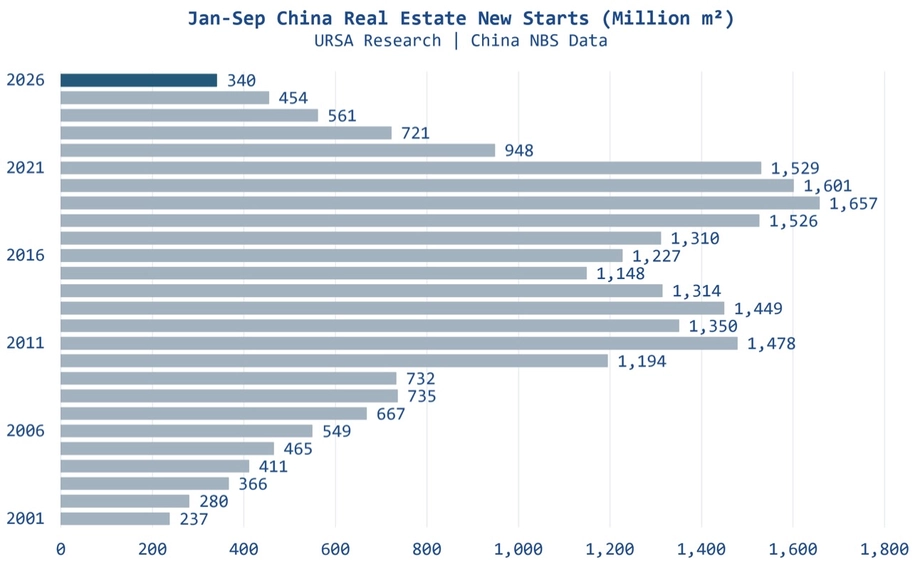
根据国家统计局10月19日公布的数据,2026年前九个月,中国房地产新开工面积为3.4031亿平方米,同比下降24.9%。住宅新开工面积降幅更大,下降25.4%,至2.4774亿平方米。
目录
最新数据延续了持续回落的趋势,年度新开工面积已降至2002年以来的水平。Ursa Shipbrokers的研究显示,自2019年以来,新开工面积下降了74%,从22.7亿平方米降至2025年的5.88亿平方米。2026年前九个月的新开工面积比2019年同期低近80%。
对运输钢铁生产原料的企业而言,令人意外的是,中国铁矿石进口仍在增长。2026年前九个月,铁矿石进口量增长4.1%,尽管房地产投资、建筑活动和新建商品房销售均有所收缩。
航运业高管日益乐观,因为货运需求不仅取决于重量,也取决于运输距离。几内亚矿产运输以及采购来源的变化可以让船舶承担更长时间的航程,在中国传统建筑业引擎走弱之际支撑运费市场。
建筑数据衡量什么
国家统计局将开工作为一个项目开始施工的节点,具体指基坑开挖、地基处理或永久性打桩开始。该数据统计整栋建筑的计划建筑面积,包括各个楼层,可用于衡量进入施工流程的项目规模。
统计局1月至9月数据发布列出了指标定义、区域划分,以及同比变化所采用的可比口径说明。房地产开发统计调查涵盖从事房地产开发和经营活动的法人单位,除1月外每月开展全面调查。根据统计报表制度和统计执法检查,对上年同期投资、新建商品房销售面积等指标进行修订,并按可比口径计算增速。
统计局8月18日发布的1月至7月数据显示,新开工面积为2.67亿平方米,下降24%。截至9月,累计降幅扩大至24.9%。两个时段中,住宅新开工面积均约占总量的73%。
1月至9月,房屋施工面积为56.5221亿平方米,下降12.8%。该类别包括往年开工的项目、停工后复工的项目,以及报告期内施工后又暂停的项目。其规模远大于新开工面积,反映了多年累积的建筑活动。
房屋竣工面积为2.3271亿平方米,下降25.1%。竣工面积统计符合使用和交付条件的建筑物。对于等待入住新房的家庭而言,这项指标反映的是房地产周期中不同于新项目启动的另一个阶段。
建筑业从繁荣期长期回落
Ursa的历史对比显示,房地产开发的多个阶段均出现收缩。施工面积自2021年以来下降32%,竣工面积较2023年水平下降约40%。
中国建筑业回落至与2002年相当的规模,背后的环境已截然不同。当时中国加入世界贸易组织后,正进入大规模建设扩张期。当前市场的新开工面积已连续六年下降。
以下关键节点显示了放缓如何沿着施工流程传导:
- 2002年:据Ursa称,新开工面积处于与近期大幅下滑后相当的水平。
- 2019年:全年新开工面积为22.7亿平方米,是Ursa计算下降74%所采用的基准年份。
- 2021年:施工面积后续下降32%的对比基准年。
- 2023年:竣工面积后续下降约40%的对比基准年。
- 2025年:全年新开工面积降至5.88亿平方米。
- 2026年1月至9月:新开工面积为3.4031亿平方米,同比下降24.9%。
新项目减少,意味着未来进入施工各阶段的工作量会随之下降。同时,竣工面积下滑表明低迷也延伸至施工流程的交付端,即建筑物达到可供入住状态的阶段。
投资和开发商资金持续下滑
2026年前九个月,房地产开发投资总额为5.3364万亿元,同比下降20.6%。住宅投资为4.1125万亿元,下降20.5%。统计局的投资指标包括建筑物、土地开发、土地购置及相关工作的支出。
7月后,降幅进一步扩大。前七个月投资下降19.2%,开发商到位资金下降20.3%。截至9月,资金降幅扩大至21.6%,开发商到位资金为5.6813万亿元。
1月至9月,房地产开发企业国内贷款下降33.1%,至7624亿元;自筹资金下降21.4%,至2.0572万亿元。定金及预收款下降14.8%,至1.7982万亿元;个人按揭贷款下降22.1%,至7678亿元。
因此,开发商来自多个渠道的收入同时减少。销售走弱会降低客户带来的现金流,而借款减少则限制了另一项建设资金来源。这些数据有助于解释,为什么新项目储备缩减的同时,投资也在下降。
购房者转向存量房
1月至9月,新建商品房销售面积为5.6483亿平方米,同比下降13.2%;销售额下降13.9%,至5.3799万亿元。住宅销售面积下降13.8%,住宅销售额下降13.7%。
存量房市场则呈现相反走势。住房和城乡建设部数据显示,二手房网签合同覆盖面积为6.1746亿平方米,增长10.7%。这一面积比新建商品房销售面积高5263万平方米,约高出9.3%。
这一二手房数据见于统计局1月至9月数据发布。注释6指出,数据来源为住房和城乡建设部,并将该指标定义为报告期内城镇二手房网签交易合同覆盖面积总和。
这两项指标反映市场的不同部分。二手房交易是在业主之间转让现有房屋,而新房销售则为开发商带来收入。因此,存量房交易增加,也可能与新房建设企业资金减少同时发生。
截至9月底,已竣工待售商品房面积为7.4825亿平方米,同比下降1.5%。其中,待售时间不足三年的商品房面积为5.4197亿平方米,下降5%。统计局将该库存定义为已竣工、可供销售或出租的面积。
低迷波及所有主要地区
统计局1月至7月的分地区数据表明,中国东部、中部、西部和东北地区的房地产开发投资均在下降。包括北京、上海、广东和多个沿海省份在内的东部地区,投资额为2.5485万亿元,约占全国房地产投资的59%。
东部投资下降19.7%。中部地区投资下降20%,至8409亿元;西部地区下降15.9%,至8355亿元。东北地区降幅最大,为29.7%,投资额为760亿元。
四个地区的新建商品房销售也均有所下降。东部销售面积下降11.2%,中部下降11.5%,西部下降12%。东北降幅更大,销售面积下降21.5%,销售额下降23.8%。
分地区数据为全国市场低迷提供了背景:从最大的沿海投资市场到规模小得多的东北市场,疲软态势无处不在。四个地区中,西部投资降幅最小,但支出仍下降了近六分之一。
铁矿石运输为何仍在增长
房地产建设历来是中国钢铁需求的重要来源。铁矿石为传统炼钢提供铁,而冶金煤经加工后制成焦炭,有助于从矿石中去除氧,并为高炉提供热量。
建筑活动减少给这条需求链带来压力。然而,Ursa指出,对海外矿石依赖增加、库存累积以及贸易模式变化,是中国2026年前九个月铁矿石进口量增长4.1%的原因。
进口货物可以先入库储存,待之后再消费;即使大型钢铁消费市场正在收缩,海外供应占比上升也能支撑海运贸易。因此,航运需求不仅取决于建筑工地的活动,也会受到采购和货源选择的影响。
Ursa Shipbrokers研究员Dionysios Tsilioris表示,中国房地产新开工与好望角型船舶收益之间的历史关联已大幅减弱。他认为,房地产下行是中国经济更广泛变化的一部分:
“房地产建设下滑,是中国经济正在变化的更广泛表现,尤其是在后疫情时期。中国经济正从高度依赖财政刺激和基础设施建设,转向更加以消费和服务业为导向的模式。”Tsilioris说。
好望角型船舶是常用于运输铁矿石和煤炭的大型散货船。其收益取决于待运货量、航程耗时以及可供运输的船舶数量。
几内亚改变运输距离的计算
在摩纳哥举行的海事CEO论坛上,Star Bulk的Milena Pappas指出,几内亚铝土矿出口增长和西芒杜铁矿投产将带来更长的航程。铝土矿是生产铝的主要矿石,这也为航运市场带来了钢铁供应链之外的另一项矿产贸易。
核心指标是吨海里,即货物重量乘以运输距离。同样重量的矿石走更长航线,需要更多运输工作,也会让船舶更长时间投入运输。即使材料消费量没有相应增加,这也能支撑船舶需求。
喜马拉雅航运和Bruton首席执行官Lars-Christian Svensen在谈到市场前景时指出了这一机制:
“这是一个吨海里故事。你现在才刚刚看到开端。”Svensen说。
CTM董事长John Michael Radziwill在论坛上表示,干散货运输市场正接近“代际级运费上涨行情”。他的判断反映出船东的乐观预期:矿产运输路线变化有望支撑运费收益。
两股力量正将市场拉向不同方向
中国房地产数据和航运业的乐观情绪反映了同一条供应链的不同环节。开发商开工项目减少、支出降低、获得的资金也更少。但如果中国买家提高矿石进口比例,或从距离更远的供应商采购,船东仍可能从中受益。
这些压力的作用时间也不相同。一个新开工项目进入施工流程后,可能需要数年才能完工。进口货物则会立即产生运输需求,即使矿石卸货后被储存起来也是如此。因此,房地产活动下滑期间,运费收益仍可能改善。
更长的航程和供应模式变化能够在多大程度上抵消建筑需求疲软,仍未有定论。数据没有显示房地产新开工何时复苏,航运业高管的评论也没有给出运费持续上涨的确切时间表。
对钢铁供应商而言,核心变化仍是中国建筑项目储备大幅缩减。对好望角型船舶船东而言,关注范围已扩大到货物来源地和船舶运输所需时间。铁矿石进口上升与新开工面积下降并行,正体现了这种分化。
要点
- 2026年1月至9月,中国房地产新开工面积下降24.9%,至3.4031亿平方米。
- Ursa估算,自2019年以来,年度新开工面积下降74%,回落至与2002年相当的水平。
- 房地产投资下降20.6%,前九个月开发商到位资金下降21.6%。
- 新建商品房销售面积下降13.2%,二手房网签合同覆盖面积增长10.7%。
- 尽管建筑业低迷,中国铁矿石进口量仍增长4.1%。
- 航运业高管预计,包括几内亚矿产贸易在内的更长航程将支撑散货船需求。