最新规定实施五个月后再度修订
印尼正准备再次调整自然资源出口收入相关规定。财政部长苏阿哈西尔·纳扎拉表示,政府希望更多流入的美元兑换成印尼盾。此次宣布距离2026年第21号政府条例于6月1日生效仅五个月。
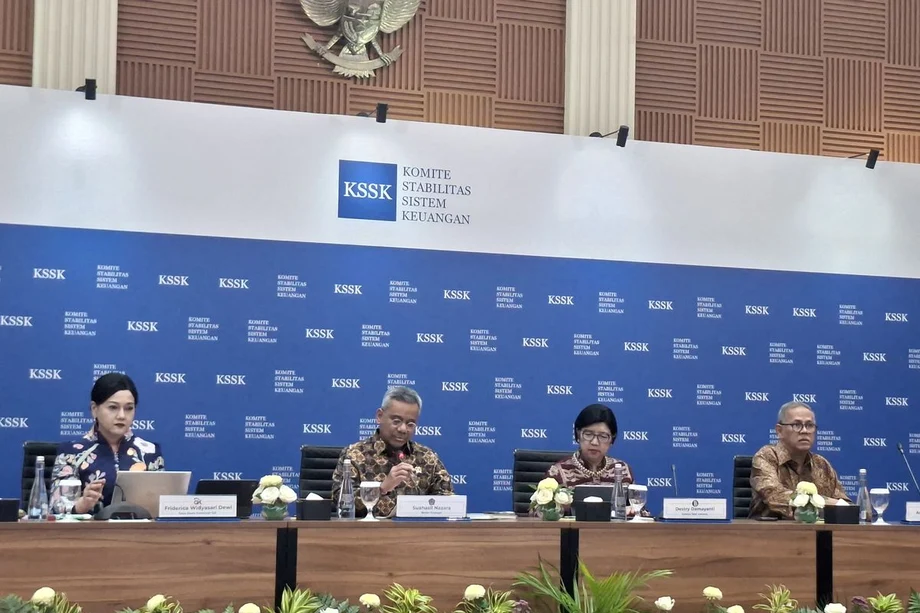
11月3日,苏阿哈西尔在雅加达印度尼西亚银行出席金融体系稳定委员会例行会议后表示,官员们正在起草修订方案,以加强印尼金融业和金融市场。该委员会简称KSSK。
这项提案将重新审视一项自2023年第36号政府条例以来已修订三次的政策。相关调整分别通过2025年第8号、2026年第2号和2026年第21号政府条例作出。若再完成一次修订,这将是第四次修订。
目前的直接争议在于,外币出口收入兑换成印尼盾的比例上限为50%。苏阿哈西尔称,这一上限是现行限制。不过,经济统筹部长艾尔朗加·哈塔托5月作出的详细说明指出,50%的限制专门适用于与印尼签有双边贸易协定或谅解安排的参与方。
苏阿哈西尔没有公布替代比例、实施日期,也未说明哪些类别的出口商将获得更大的兑换自由度。这些细节将决定该提案会在多大程度上改变企业获取印尼盾的能力,以及它们在印尼持有出口收入的义务。
留存美元与兑换印尼盾是不同目标
这项政策涵盖自然资源出口所得外汇,通常简称DHE SDA。通俗地说,就是自然资源出口赚取的外币。印尼主要的大宗商品出口包括棕榈油、动力煤、镍、锡、橡胶和咖啡。
规定的核心涉及两个不同的决定:出口商把收入存放在哪里,以及持有何种货币。将美元存入印尼银行会增加国内外币供应。把美元兑换成印尼盾,则意味着卖出外币并换取印尼货币。
此前的措施侧重于将外币留在印尼,以保障美元供应和汇率稳定。苏阿哈西尔11月的表态则更加重视将外币兑换成印尼盾。两项目标都旨在将出口收入引入国内金融体系,但对企业资金的影响不同。
出口商可能从海外客户处收到美元,同时需要以印尼盾支付员工工资、供应商款项及其他运营开支。将美元留在国内可满足资金存放要求,而兑换成印尼盾则能提供支付本地开支所需的货币。拟议修订针对的正是后一个环节。
6月框架的要求
艾尔朗加于5月20日在雅加达举行的新闻发布会上介绍了2026年第21号政府条例。他表示,自然资源出口商必须将100%的出口收入汇入印尼金融体系,并且预计会全面遵守规定。
必须留在金融体系中的金额及期限因行业而异。艾尔朗加称,油气出口商必须至少留存30%的收入,期限不少于三个月。油气以外行业的出口商则必须至少留存100%,期限不少于12个月。
因此,汇回与留存指的是不同义务。汇回是指将资金带入印尼;留存则是指在规定期限内将指定比例的资金留在当地。按照艾尔朗加的说明,两类企业都必须汇回全部收入,但油气出口商的最低留存比例更低,期限也更短。
举例来说,若按上述比例计算100美元出口收入,油气出口商至少须留存30美元,油气行业以外的出口商则须留存100美元。相应的最低期限分别为三个月和12个月。这一区别会影响企业核算可用于支付和投资的资金规模。
国有银行发挥核心作用
艾尔朗加表示,留存的DHE SDA通常必须通过Himbara存放。Himbara是印尼国有银行协会。与允许出口商使用任何一家印尼银行的安排相比,这项政策将出口资金引向范围更窄的一组金融机构。
2026年前拟定的框架将符合条件的机构界定为获准经营外汇业务的国有银行。私人银行和印尼出口融资机构(简称LPEI)不在标准存放渠道之列。使用这些机构的企业需要调整其承接相关出口收入的银行安排。
艾尔朗加5月的说明还列出了与印尼签有双边协定或谅解安排的贸易伙伴所适用的例外。符合条件的出口商可在Himbara以外的银行留存30%,期限为三个月。他在谈及这一例外时提到了矿业企业,包括油气和其他矿产企业。
艾尔朗加的说明还将50%的兑换上限列入双边安排条款中,而苏阿哈西尔11月的表态则将这一上限描述得更为宽泛。下一项法规的最终措辞对企业尤为重要,因为企业需要据此判断自身收入适用哪项兑换限制。
出口商为何要求增加印尼盾资金
最新框架生效前,棕榈油和矿业企业已经表达了担忧。它们的核心异议很实际:出口收入通常以外币到账,而维持运营所需的大部分资金必须用印尼盾支付。
棕榈油生产商协会GAPKI秘书长哈迪·苏根于2025年12月解释了行业的担忧:
我们需要资金维持运营,其中大部分需要用印尼盾支付……我们希望他们重新考虑。
印尼矿业协会执行董事亨德拉·西纳迪亚当时也表示,矿业企业希望政府保留现行规定。两个行业都在回应相关计划:一方面将兑换比例限制在50%,另一方面要求外币收入留存在国有银行。
财政部高级官员费布里奥·卡卡里布于2025年12月18日表示,若出口商需要的印尼盾资金超过兑换上限,应申请银行贷款。这样企业就能获得本币,同时让更多出口美元留在银行体系中。
但对企业而言,借款和兑换出口收入是两种不同的开支融资方式。贷款会产生偿还义务,也可能带来利息成本。允许兑换更多收入,则可让出口商用已经收到的收入支付更多印尼盾开支。苏阿哈西尔的提案回应了协会提出的同一兑换问题,但他没有说明政府会将上限放宽到什么程度。
投资选项与税收优惠
政府还试图提高在国内存放资金的吸引力。2025年12月,费布里奥表示,印尼将为自然资源出口收入推出投资工具,包括在国内发行具有竞争力的一系列外币债券。
相关框架将外币政府证券(简称SBN Valas)列为合格投资工具。政府证券是一种借款工具:买方向政府提供资金,以换取政府按照证券条款支付款项。外币证券则允许投资以美元等货币计价。
出口商使用这些工具时,在留存期内仍将受到限制,不能自由提取资金。因此,企业需要同时考虑投资收益和现金可用性,尤其是日常运营付款频繁的企业。
艾尔朗加还介绍了针对DHE SDA存放工具收益的所得税优惠。根据存放期限,税率最低可降至0%;相比之下,普通投资工具的税率最高可达20%。这些数字针对的是资金存放产生的收入,而不是全部出口收入。
2026年前拟定的框架还扩大了留存收入的允许用途,包括偿还贷款,其中也包括营运资金贷款。营运资金是企业用于日常经营的资金。据介绍,这项调整取消了此前有关相关商品或服务是否能在国内获得的条件。
政策如何走到今天
政府在试图将出口收入留在印尼、同时应对企业获取现金的需求时,多次调整了相关规定。时间顺序很重要,因为2026年1月的计划与6月出台的法规,属于这一过程的不同阶段。
- 2023年:第36号政府条例确立自然资源出口收入框架。
- 2025年:第8号政府条例修订了该框架。
- 2025年12月18日:费布里奥介绍了相关计划,包括将资金存放在国有银行、至少留存一年,以及将兑换比例限制在50%;计划自2026年1月1日起实施。
- 2026年:第2号政府条例成为该框架的又一项修订。
- 2026年5月20日:艾尔朗加说明了第21号政府条例,包括分行业留存要求和涉及双边贸易安排的例外。
- 2026年6月1日:第21号政府条例生效。
- 2026年11月3日:苏阿哈西尔宣布,政府正在起草另一项修订,以鼓励更多出口收入兑换成印尼盾。
为1月制定的框架据称全面适用于2026年1月1日及之后签发的出口申报单,较早签发的申报单则适用过渡安排。出口申报单是记录货物发往国外的海关文件。申报单的签发日期可能决定由哪一套规定管理相应收入。
艾尔朗加表示,6月的措施旨在为印尼国内发展、投资和自然资源加工提供资金。他还将支持出口、经济稳定和国内金融市场列为政策目标。
下一次修订将如何影响企业
按照苏阿哈西尔所说的目标,出口商将获得更大的空间,把流入的美元兑换成印尼盾。实际影响将取决于允许的兑换比例、适用企业范围,以及兑换规定如何与留存要求相衔接。
企业必须统筹管理框架中的多个环节:将收入汇入印尼、选择符合条件的银行、在规定期限内留存规定金额,并确保有足够可用资金用于运营。兑换规定的调整或许能缓解其中一个环节的压力,但存放和留存义务可能仍然存在。
私人银行也关注最终结果,因为将资金引向国有银行的规定会影响出口存款存放在哪里。费布里奥12月表示,他预计国有银行以外的银行流动性受到的影响有限,因为这些银行仍可为自然资源行业以外的出口商提供服务。
政府最新的宣布将关注点转向留存收入如何以印尼盾形式流通。对出口商而言,具体问题在于,下一项法规是否会允许他们用更多自有收入支付国内开支,而不必额外安排借款。
要点
- 财政部长苏阿哈西尔·纳扎拉于2026年11月3日表示,政府正在起草对自然资源出口收入规定的另一项修订。
- 政府希望将更多流入的出口美元兑换成印尼盾,以支持国内金融市场。
- 2026年第21号政府条例于6月1日生效,此前该2023年框架已历经两次修订。
- 按照艾尔朗加5月的说明,出口收入必须全部汇回;油气行业至少留存30%、期限为三个月,其他行业则须留存100%、期限为12个月。
- 留存收入通常须通过国有银行存放,但双边贸易安排涉及特定例外。
- 棕榈油和矿业行业代表以运营资金需求为由,要求提高灵活性。
- 政府尚未公布拟议修订的替代兑换比例或生效日期。