关于银行、借款人和公众信任的警告
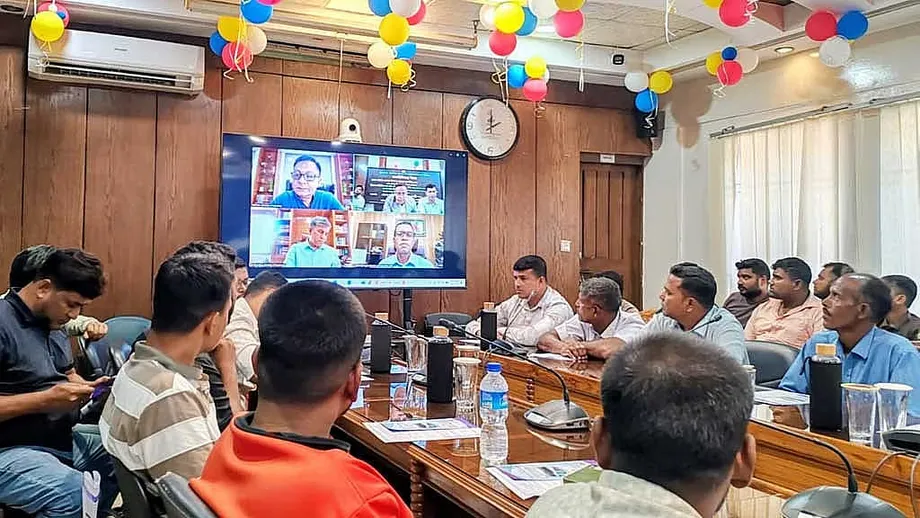
孟加拉国银行管理学院(BIBM)总干事埃贾祖尔·伊斯兰在一场银行业会议上表示,截至6月,孟加拉国近三分之一的银行贷款被列为违约贷款。国家教授马赫布布·乌拉在会上警告,许多银行正濒临崩溃。
目录
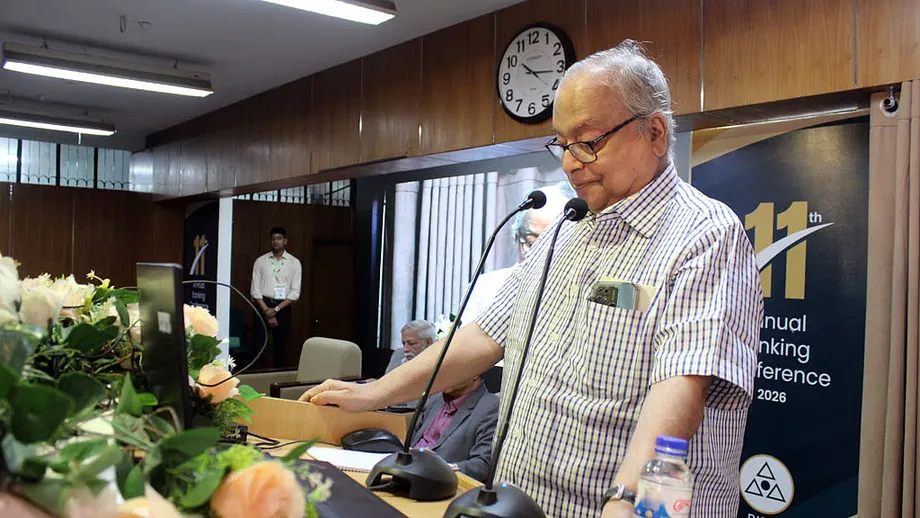
周四,马赫布布在达卡米尔布尔的BIBM发表讲话,称银行业“非常虚弱”且“脆弱”。他说,当局正通过各种措施维持陷入困境的机构运转,而普遍存在的违规行为已损害公众信心。
这场讨论在年度银行业会议第二天、也是最后一天的首场会议上举行。此前,达卡大学前经济学教授巴尔卡特·埃·胡达作了主题演讲。发言者指出,银行业面临多项相互关联的问题:贷款拖欠、部分银行流动现金短缺、监管薄弱,以及对向政府放贷的依赖日益加深。
马赫布布的警告不止于银行管理。他认为,银行业遭受的损害反映了治理和经济管理方面的失灵,强势商业利益集团在政治庇护下获利。他表示,要修复银行业,经济政策和政治问责都需要改变。
近三分之一贷款违约意味着什么
埃贾祖尔的数据直观显示了贷款问题的规模:截至6月,银行每贷出3塔卡,就有近1塔卡被列为违约贷款。违约贷款是指借款人未能按照规定的还款计划及适用的分类规则偿还的信贷。
银行依靠借款人还款来履行自身义务并继续放贷。一旦还款停止,银行就会损失预期收入,最终可能不得不承担损失。这会给银行财务带来压力,也会减少可供其他借款人使用的资金。
埃贾祖尔还指出,资本和贷款损失准备金不足、洗钱、治理薄弱以及生产率低下,都是削弱银行业的因素。资本是用于吸收损失的财务缓冲。贷款损失准备金是银行为可能出现的贷款损失预留的资金。两者任何一项不足,银行应对借款人违约的能力都会下降。
讨论既提供了截至6月的贷款质量概况,也反映了周四会议上的评估:
- 据埃贾祖尔称,截至6月,银行贷款总额中近三分之一被列为违约贷款。
- 周四,也就是会议最后一天,发言者将贷款问题与流动性分布不均、监管失灵以及私营部门借贷承压等问题一并讨论。
会议的具体日期和6月数据对应的年份均未说明,发言者也没有给出恢复银行业健康状况的时间表。
为何一些银行缺现金,另一些却资金过剩
巴尔卡特·埃·胡达指出,银行体系内部存在相反的压力。一些经营状况不佳的银行,包括部分遵循伊斯兰教法原则运营的银行,面临严重流动性短缺;但从整个银行业来看,流动性盈余规模可观。
流动性是银行可以随时动用、用于向储户付款或履行其他短期义务的资金。银行账面上可能拥有贷款和其他资产,但到期付款时,仍可能难以筹措足够的可用现金。
因此,孟加拉国的问题不仅在于银行体系中资金总量,也在于资金分布在哪些机构。一家机构可用的现金不会自动转到另一家有需要的机构。对客户而言,自己开户银行的状况会直接影响他们。
埃贾祖尔也表示,尽管个别银行存在短缺,整个银行业仍有充足的盈余流动性。他呼吁重建信心,并引导资金投向有效投资。两人的评估共同表明,银行体系中的现金和财务困境分布并不均衡。
信心为何成为危机的核心
马赫布布指出,普遍存在的违规行为使公众信心流失,成为核心问题。他认为,如果任由普通市场力量发挥作用,大多数银行早已不复存在;他还质疑官方维持这些银行运转的措施究竟有多大成效。
储户把钱存入银行,期望在需要时取出。银行则将其中大部分资金用于放贷。信心是这一安排得以运转的关键,因为客户通常不会同时提取所有存款。对银行状况的担忧可能进一步加大其可用现金的压力。
不过,马赫布布表示,有四五家银行运营良好,可以为其他银行提供借鉴。他的评估显示,陷入困境的银行业内部,各机构表现存在差异,其中一些银行的做法值得研究。
会议讨论将信心与具体决策联系起来:银行如何选择借款人、是否督促还款、如何确认损失,以及监管机构在问题出现时是否采取行动。客户和企业都依赖这些决策,即使他们无权参与其中。
政府借款挤压私营企业融资
马赫布布警告,政府依靠银行借款弥补预算赤字,正在减少私营企业可获得的信贷。预算赤字是指政府支出超过收入,需要通过借款或其他融资方式弥补差额。
他说,银行已经“完全以政府为中心”。他担心,向政府放贷正在挤占原本可用于私营借款人的关注和资源,同时也令政府自身的还款负担日益加重。
这种压力通常被称为“挤出效应”。简单来说,政府占用了银行的放贷能力,而企业原本可以用这些资金购买设备、采购材料或扩大生产。马赫布布还警告,偿还政府贷款及利息将是一项严峻挑战。
他说,孟加拉国税收占国内生产总值(GDP)的比率偏低,使问题更加严重。该比率是税收收入与经济规模的比较。如果税收收入相对于经济活动规模偏低,政府用于履行支出承诺的自有资源就会更少。
马赫布布将国内收入征收不足与借款压力直接联系起来,并表示这应当成为对政府的警示。
政治影响力与监管薄弱的代价
巴尔卡特·埃·胡达将违约贷款增加归因于政治影响力、治理薄弱、政策宽松,以及私营部门信贷增长缓慢。他的分析将放贷决策的质量与银行所处的规则和激励机制联系起来。
马赫布布称,银行家、不法商人和不良政客之间形成了利益关系。他认为,这种关系难以打破,并指称国家让少数富有且有影响力的商界人士得以攫取利益。
马赫布布以国家教授的身份,借用“私有化”一词来形容他所认为的执政者将公共权力当作私人财产的现象。
“我们谈论工业私有化、银行私有化,但你能想象国家本身也会被私有化吗?遗憾的是,我们的国家已经被私有化了,”他说。
达卡大学金融系主任马哈茂德·奥斯曼·伊玛目将焦点放在监管机构的责任上。在谈及风险管理时,他质疑大量资金如何能从伊斯兰教法银行被掠走,而当局却未能发现或阻止。
他的发言将监管置于讨论核心:监管机构是否知情、何时知情,以及为何未能采取行动阻止资金流出银行。对储户而言,这些都是切实的问题,关系到究竟由谁负责保护存放着他们储蓄的金融机构。
政策执行与人工智能的拟议用途
Pubali银行董事总经理穆罕默德·阿里表示,执行政策刻不容缓。他质疑,规则是否应等到违规行为发生后才制定,还是应该在问题出现前就落实。
穆罕默德·阿里还建议使用人工智能检查合规情况。合规是指遵守银行业相关规则,包括旨在控制风险和防止不当行为的规定。
他的提议针对问题的监测环节:检查金融机构是否按监管要求行事。会议讨论没有提供任何具体人工智能系统的细节,也未说明其成本或引入方式。
执行是他与其他发言者所提关切的共同主题。规则需要由有能力检查行为并对违规采取行动的机构来落实。马赫布布关于政治庇护的指称,以及马哈茂德·奥斯曼·伊玛目对监管不作为的质疑,都指向这一过程中的薄弱环节。
马赫布布为何认为复苏需要政治变革
马赫布布认为,银行业危机只是更广泛危机的一部分,问题还涉及行政管理、贸易、教育和医疗卫生。在他看来,银行业的技术性修复必须与权力行使方式的改变同步推进。
他指出,大约每隔10至15年就会发生一轮起义,并将这一规律追溯至巴基斯坦时期。他说,尽管民众付出了巨大牺牲,却未能带来有意义的社会和文化变革,挫败感因而不断累积。他认为,起义需要有担当的领导人、意识形态框架,以及明确的国家复兴方案。
马赫布布呼吁让民主和问责机制发挥作用,并敦促当局不要以经济离不开强势商界人士为由,再次给予他们庇护。他提出的应对方案将金融整顿与政治责任结合起来。
这位国家教授还提醒,不要指望银行业立即复苏。
“我们不能指望一夜之间找到解决办法,”他说。
对储户和企业而言,会议提出了几项务实的优先事项:银行能够履行付款义务、对拖欠贷款采取可信行动、监管能够发现不当行为,以及将贷款投向生产性活动。马赫布布认为,要在这些方面取得持久进展,必须追究有权势的决策者的责任。
要点
- BIBM总干事埃贾祖尔·伊斯兰表示,截至6月,近三分之一的银行贷款被列为违约贷款。
- 马赫布布·乌拉警告称,许多银行濒临崩溃,并将银行业疲弱与信心流失和治理失灵联系起来。
- 尽管整个银行业流动性过剩,一些经营不佳的银行和伊斯兰教法银行仍面临严重现金短缺。
- 发言者指出,政治影响力、监管薄弱和执法不力是核心问题。
- 马赫布布警告,政府借款正在挤压私营部门信贷,并呼吁同时推进经济和政治改革。