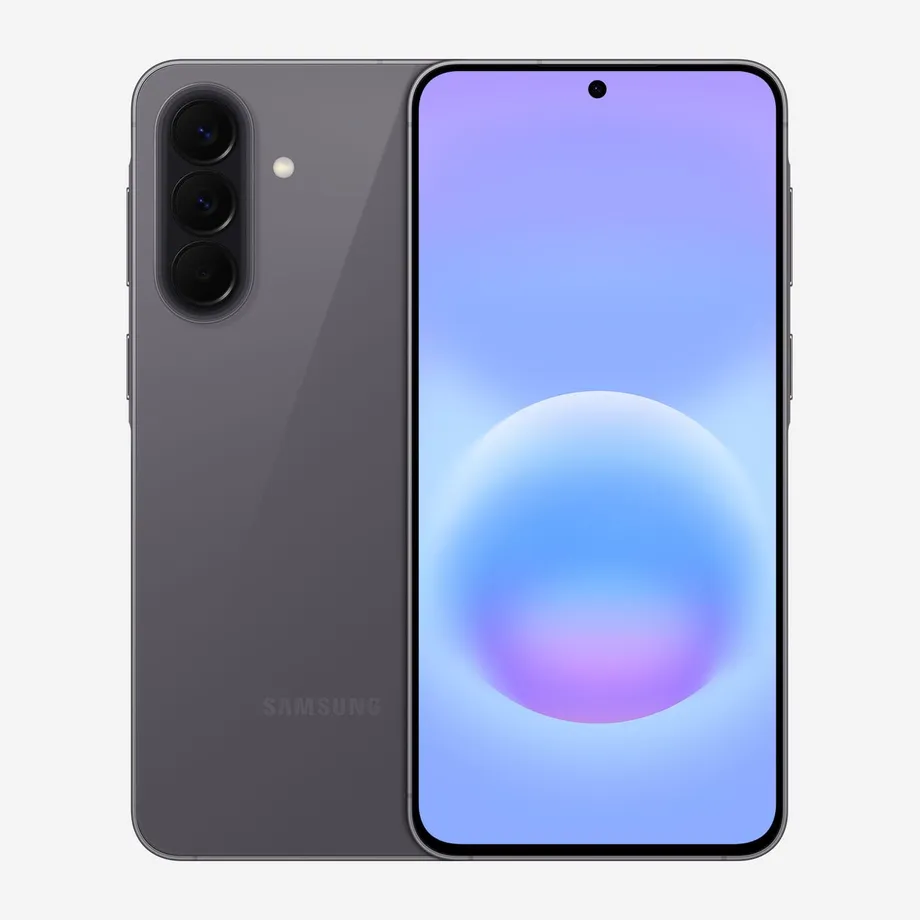
三星最大出货量业务将减产
据报道,三星已告知供应商,2026年第四季度 Galaxy A 系列零部件订单将比年初计划减少约20%。一名业内人士称,这相当于减少约1000万部手机。随着内存价格上涨,平价智能手机越来越难以实现盈利,三星也在考虑下调2027年的出货目标。
目录
此次调整涉及一个据称约占三星智能手机出货量70%的产品系列。Galaxy A 系列支撑着三星在印度、东南亚、拉丁美洲、中东和非洲的业务;在这些市场,售价小幅上涨就可能促使消费者转投其他品牌。
一份更详细的计划显示,三星拟将2027年配备 OLED 屏幕的 Galaxy A 手机出货目标从1.2亿部下调至1亿部。这意味着比最初计划减少2000万部,降幅为16.7%;也比预计2026年出货的1.1亿部 OLED 屏幕 Galaxy A 手机少1000万部。
三星尚未公开确认减产,也没有最终敲定据报涉及未来机型的调整。不过,供应商方面的说法表明,三星正采取更广泛的举措来保护利润,包括限制利润较低的手机、提高售价,并将稀缺零部件优先供给 Galaxy S 系列和折叠屏 Galaxy Z 系列。
对消费者而言,直接影响可能是:售价保持在熟悉区间的平价 Galaxy 手机可选范围缩小。三星面临的问题是,当每部手机的零部件成本上涨速度快于消费者的承受能力时,增加产量也难以缓解压力。
不同减产数据的涵盖范围
Galaxy A 系列订单减少约20%,是将第四季度零部件订单与三星2026年年初的生产计划进行比较。供应商方面更广泛的说法则称,三星要求将智能手机交付量减少20%至30%,其中包括与中秋节(9月24日至27日)前发布的预测相比。
这些数字涵盖的产品类别和计划基准各不相同。Galaxy A 的估算针对平价系列,而更高的降幅涉及范围更广的智能手机零部件订单。三星通常也会在年底前调整库存,不过供应商称,此次减量幅度超过常规季节性放缓。
对2027年拟定目标的解读也需要类似说明。一些说法将目标从1.2亿部降至1亿部概括为整个 Galaxy A 系列的调整。明确提及显示屏供应链的说法则指出,这些数字仅涵盖 OLED 屏幕 Galaxy A 机型。三星 A0 系列采用 LCD 屏幕,A1、A2、A3 和 A5 系列采用 OLED 屏幕;其中 A1 占 OLED 屏幕 Galaxy A 手机出货量的一半以上。
这一范围差异很重要,因为1亿部的目标涵盖的机型范围小于据称占三星出货量70%的整个 Galaxy A 系列。OLED 屏幕由各个像素自行发光,LCD 屏幕则使用背光。对供应商而言,拟议的减产意味着 Galaxy A 多个档位的订单都会减少,而不只是某一款机型。
2026年成本压力如何逐步加剧
三星的应对措施已持续数月,从调整价格逐渐发展为据报调整零部件订单和出货目标。这一过程显示,成本上涨如何从个别市场蔓延至生产规划。
- 2026年1月至3月:三星两次调整印度平价手机的价格,菲律宾、泰国和越南也出现涨价。
- 第二季度:据行业报道援引的 Omdia 数据,8GB DRAM 与 256GB NAND 的组合价格达到132美元。
- 第三季度:同一内存组合的价格升至140美元,而2025年第三季度为35美元。
- 10月1日:三星上调 Galaxy S26 在韩国本土市场的上市价格,视机型而定,涨幅约为15万至28万韩元。
- 10月19日至25日:供应商方面称,2027年 OLED 屏幕 Galaxy A 目标下调,第四季度 Galaxy A 零部件订单也比原计划减少约20%。
下一个规划期是2027年,供应商预计 Galaxy A 系列将进一步收缩。降幅超过10%的说法,与更具体的方案并存;后者拟将 OLED 屏幕 Galaxy A 手机出货量较初始目标下调16.7%。
内存为何如此昂贵
Omdia 的数据显示,8GB DRAM 与 256GB NAND 组合的成本达到一年前的四倍,从35美元涨至140美元。仅为维持相同内存容量,成本就增加105美元,尚未计入屏幕、摄像头、处理器、电池或组装成本。
DRAM 是手机运行应用程序时使用的临时工作空间。NAND 则用于存储照片、应用程序和其他文件。当这两类内存价格都上涨时,制造商必须决定自行承担多少成本、将多少转嫁给消费者,或通过调整零部件配置来规避多少成本。
TrendForce 的数据也显示,另一种规格面临类似压力:第二季度,12GB LPDDR5X 移动 DRAM 的价格约为145至146美元,同比上涨175%。预测显示,第三季度价格还可能再涨约20%,接近180美元。LPDDR 是一种专为降低功耗而设计的内存,适合用于手机。
行业报道援引的 Counterpoint Research 估算显示,中端价位手机的零部件成本中,内存约占40%。业内人士称,在较便宜的手机中,这一比例有时会超过一半。具体影响因机型、内存容量和制造商议价情况而异。
人工智能需求也正吸引投资和制造资源流向内存,以及更昂贵计算设备所用的材料。智能手机制造商必须在一个其他客户愿意支付更高价格的市场中争夺供应。
短缺不限于芯片
三星还面临印刷电路板和多层陶瓷电容器所用材料成本上涨、采购困难等问题。电路板连接手机的电子元件,微型电容器则有助于稳定供电。
供应商方面指出,用于覆铜板的玻璃纤维也是压力来源之一,其中包括与日本厂商日东纺(Nittobo)有关的材料。覆铜板是电路板的基础材料之一。人工智能硬件相关需求正将这些材料吸引至售价更高的产品。
此前,三星在材料采购方面的地位强于部分中国竞争对手,这有助于其维持 Galaxy A 系列的供应。如今,持续的短缺似乎正在考验这一优势。将可用零部件优先供给 Galaxy S 和 Galaxy Z 手机,可以提高每部成品的收入,不过这些产品面向的消费者预算不同。
亚洲市场平价 Galaxy 手机已涨价
印度较早展现了零部件成本上涨如何传导至消费者。到3月9日,三星自1月以来第二次上调了多款平价机型的价格。Galaxy A06 涨价约从500卢比起,Galaxy A17 则视版本而定,涨幅接近3000卢比。
此次调整还涉及 Galaxy F 和 M 系列机型,表明压力并不限于 Galaxy A。在菲律宾,配备4GB内存的 Galaxy A07 售价从7990比索升至9990比索,上涨2000比索,约为25%。泰国和越南也传出涨价消息。
三星在这些市场面临艰难抉择。维持价格不变,意味着制造商必须承担每部手机更高的成本;提高售价,则可能使手机超出消费者预算,或让竞争机型更具吸引力。一名业内人士称,平价手机的销量对哪怕小幅涨价都很敏感。
中东市场还面临另一类成本问题。与战争相关的不确定性可能扰乱分销、拖慢现有库存销售,并迫使企业采用更昂贵的运输路线。因此,三星可能会更重视印度市场的定价,同时将重点放在中东的库存水平和稳定交付上。
对零售商而言,库存周转放缓意味着手机在产生下一笔订单所需的现金之前,会在货架上停留更久。对三星而言,即使市场上仍有消费者想买它的手机,这也可能降低新出货需求。
高端手机也面临成本调整
转向高价手机为三星提供了一些回收成本的空间,但其高端产品线同样承受压力。10月 Galaxy S26 系列的涨价表明,提高售价已成为三星应对成本上涨的措施之一。
据报,三星正考虑为 Galaxy S27 基础款和 Plus 机型推出8GB内存版本,而当前对应的 Galaxy S26 机型配备12GB内存。据称,一种可能的安排是:8GB版本作为价格较低的入门选项,12GB版本则定位于更高价位。
8GB配置的内存比12GB少三分之一。应用程序和部分人工智能功能都需要内存空间来运行,因此同时执行多项高负载任务时,容量就很重要。日常性能受影响的程度,也取决于软件设计,以及人工智能处理是在手机本地进行还是交由远程服务器完成。
其他据报的控本措施包括在不同机型间共用零部件规格,以及在较便宜的设备中使用上一代零部件。Counterpoint 高级研究员 Karn Chauhan 预计,制造商会通过增加高端产品销售,并调整对价格敏感市场的规格、存储选项和产品组合来保护利润。
Galaxy A 手机减少为何可能利好竞争对手
小米、传音、OPPO 和 vivo 在各个平价安卓手机价位段直接与三星竞争。它们的机会将来自帮助消费者在固定预算内选购手机的商店和移动运营商。
如果零售商无法以某一价位买到足量 Galaxy A 手机,就可以转而销售其他品牌。这会影响首次购买智能手机的消费者,也会影响换机用户。现有 Galaxy A 用户寻找价格相近的替代机型时,如果三星最接近的选择变得更贵或更难买到,就可能转投竞争品牌。
三星的出货规模让这一决定影响重大。行业报道援引的 Counterpoint 数据显示,2026年上半年三星全球出货份额为21.8%,苹果为20.9%,三星领先0.9个百分点。第二季度的相应数字为23%和21%。
不过,年度竞争在预测中更为胶着。一份8月发布的预测显示,三星2026年仅领先苹果0.1个百分点。对2027年的预测也将三星和苹果的份额分别列为22.6%和22.5%。如此微弱的领先优势,意味着三星的主要走量产品线难以承受大幅减产。
中国竞争对手也面临艰难的市场环境。行业报道援引的 IDC 数据显示,2026年第三季度,小米、vivo 和 OPPO 的出货量同比分别下降29.2%、31.5%和34.5%。它们或许有机会争取 Galaxy A 系列用户,但也在应对需求疲软和零部件价格上涨。
市场萎缩改变三星的考量
Counterpoint 预测,2026年智能手机市场销量将收缩14%;与2025年相比,售价低于200美元的手机出货量将下降约40%。预计跌幅最大的正是最难承受零部件成本上涨的价位段。
因此,三星的出货量前景也在下调。供应商方面估计,三星2026年出货量将处于2.3亿部出头,低于约2.4亿部;更广泛的生产数据则显示,总量可能处于2亿部出头,而此前预期最高可达2.7亿部。生产量统计的是制造出来的手机,出货量统计的是发往销售渠道的手机,因此库存决策会影响两者之间的关系。
财务估算也显示压力不断加剧。据报,三星智能手机和网络业务合并后第二季度营业亏损达7350亿韩元。针对单独的移动业务,有估算称其第三季度亏损约1.5万亿韩元;一家证券公司则估计亏损为1.9万亿韩元。
三星在第二季度业绩电话会上表示,内存成本压力在下半年仍将持续影响移动业务。三星提到的应对措施包括维持 Galaxy S26 系列的销量,并鼓励消费者选择 Galaxy A57、A37 等更高端的 Galaxy A 机型。此举旨在通过每笔订单赚取更多收入,同时减少对最低价机型的依赖。
对消费者来说,实际影响体现在价格、供应和规格的综合变化上。三星可能减少平价手机的供应、提高其他机型的售价,并调整不同价位产品所提供的内存或零部件。对三星而言,核心商业决策是:要放弃多少出货量,才能让剩下的销量更有利润。
要点
- 据报,三星将第四季度 Galaxy A 系列零部件订单较2026年原计划削减约20%。
- 拟议的2027年 OLED 屏幕 Galaxy A 手机出货目标为1亿部,较最初的1.2亿部目标低16.7%。
- 2025年第三季度至2026年第三季度,8GB DRAM 与 256GB NAND 的组合价格从35美元涨至140美元。
- 包括印度和菲律宾在内的多个亚洲市场,平价 Galaxy 手机已经涨价。
- 三星正考虑调整零部件配置,同时将更多资源投入高端手机。
- Galaxy A 系列供应减少,可能促使消费者转投其他安卓品牌,并缩小三星对苹果的出货量领先优势。