连续两轮收紧后暂停调整
尽管决策前调查中的10名分析师全部预计将进一步收紧政策,新加坡金融管理局(MAS)仍于2026年10月14日维持货币政策不变。此前公布的初步数据显示,新加坡第三季度经济同比增长5.4%;与此同时,能源价格压力再度加大,可能使通胀在2027年持续处于高位。
目录
新加坡金管局维持新元名义有效汇率政策区间(简称S$NEER)的升值速度、宽度和中枢不变。该局还将2026年核心通胀率预测区间收窄至1.5%至2%,此前为1.5%至2.5%。预计整体消费价格通胀率平均约为2%。
这是暂停进一步收紧,而非转向让货币贬值。政策区间仍沿着升值路径运行,使新元兑贸易伙伴货币篮子走强,从而抑制输入型通胀。
新加坡金管局预计,未来几个季度经济增长将保持稳健,之后随着人工智能投资周期降温、全球金融环境收紧而放缓。该局预计,核心通胀率将从2027年年中起更明显地回落,但价格风险仍偏向上行。
哪些方面发生变化,哪些维持不变?
新加坡金管局在4月和7月上调了政策区间的升值速度,7月的上调幅度较小。两次调整都没有改变区间的宽度或中枢。自7月以来,S$NEER在升值区间的上半部小幅走强。
10月的决定意味着此前的调整仍在持续影响经济。新元走强可以降低进口商品的本币成本,但企业调整合同、库存和消费价格可能需要时间。因此,维持政策设置不变,并不意味着此前收紧政策的影响已经停止。
政策决定的先后顺序及未来重要节点如下:
- 2026年4月:新加坡金管局上调政策区间的升值速度。
- 2026年7月:新加坡金管局再次上调升值速度,但幅度较小。
- 2026年10月14日:新加坡金管局维持区间斜率、宽度和中枢不变,并收窄核心通胀预测区间。
- 2026年11月:政府将更新2026年经济增长预测,并公布首份2027年预测。
- 2027年下半年:新加坡金管局预计人工智能相关活动将放缓。
新加坡为何管理汇率而非利率
新加坡的汇率政策反映出该国经济对贸易的高度依赖。商品和服务进出口总额超过国内生产总值的三倍。新加坡国内每花出1新元,就有近40分用于进口,因此汇率波动对价格有着显著影响。
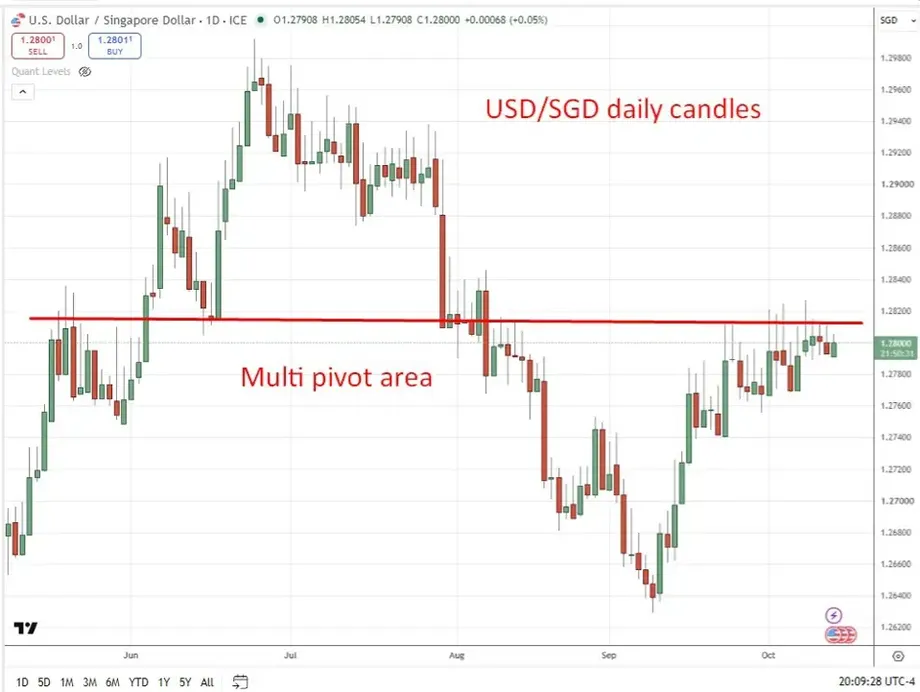
S$NEER衡量新元兑主要贸易伙伴货币篮子的汇率,并不等同于新元兑美元汇率。新元兑单一货币的走势可能各不相同,但兑货币篮子仍可沿着预定路径运行。
新加坡金管局控制政策区间的三个要素。斜率决定升值或贬值的速度,中枢设定区间水平,宽度则决定汇率可在该路径周围波动的幅度。上调斜率意味着进一步收紧;上移中枢则可以带来即时调整。
政策区间的具体设置和货币篮子权重并未公布。新加坡金管局可以买入或卖出新元,使指数维持在区间内。新加坡于1981年开始实行汇率目标制,国内利率则大体跟随全球利率,尤其是美国利率。
自2024年改为每季度评估一次后,常规政策公告目前安排在1月、4月、7月和10月。此前,例行评估通常在4月和10月进行。新加坡金管局也可在例行评估之间采取行动,2022年通胀飙升期间,该局就曾两次采取此类行动。
预测下调不代表物价已经降温
修订后的2026年核心通胀预测区间将上限下调0.5个百分点,下限则维持不变。这意味着预测区间有所收窄,而不是整体下调。该预测反映的是全年平均水平,并不一定代表家庭未来几个月实际感受到的通胀率。
核心通胀不包括住宿和私人交通成本。新加坡金管局预计,核心通胀和整体消费价格通胀在未来几个季度仍将略高,之后随着输入成本压力消退而回落。
近期数据需要谨慎解读。多份报道显示,7月和8月核心通胀率为2.1%,高于第二季度的1.5%。另一份报道称,8月单月通胀率为2.2%,是2024年9月以来最高水平。7月和8月合计数据与单月数据可能有所不同,但各份报道对2.1%究竟适用于这段时期还是每个月的说法并不一致。
新加坡金管局预测,2027年核心通胀和整体通胀均为1.5%至2.5%。2027年预测上限高于修订后的2026年核心通胀预测,并不与预计通胀自年中起回落相矛盾。物价可能在2027年初仍处高位、之后回落,全年平均水平仍落在这一较宽区间内。
进口成本上升已传导至电力和燃气费率、交通服务及食品价格。医疗补贴和电信服务商之间的竞争则有助于抑制服务业通胀,限制输入型压力向更广泛的价格篮子传导。
能源是通胀前景面临的主要威胁
10月14日,布伦特原油价格约为每桶106美元,较年初高出70%以上。与伊朗战争及沙特阿拉伯和也门相关冲突有关的中东供应受限,使能源成本持续承压。
在解释评估时,新加坡金管局指出,此前供应中断后能源价格再度上涨:
“自9月以来,能源大宗商品价格再次上涨,预计短期内将维持高位,”该央行表示。
能源成本上升的影响不止于汽油或电费,还可能推高生产、冷藏和运输成本,进而传导至食品及其他商品。恶劣天气影响粮食生产,也带来另一项价格压力。
新加坡金管局预计,影响能源和食品大宗商品的供应中断将在2027年逐步缓解。若中东能源生产和运输恢复速度快于预期,价格可能更早回落。反之,若全球能源或食品价格大幅且持续上涨,新加坡进口成本将面临更大压力。
这意味着汇率政策可能面临两种走向。如果输入成本趋稳,现有的升值区间或许足以帮助通胀回落。如果能源价格再次攀升并持续高企,进一步收紧政策的理由将更充分。目前尚无定论。
GDP高于预期,但增长也有所放缓
新加坡第三季度国内生产总值同比增长5.4%,高于一份报道所引述的5%预测。环比增长为1.1%,低于预期的1.2%。这两个数字反映的是不同的比较:年度增速高于预期,但最新季度的扩张幅度弱于预测。
关于前一季度的增长数据,各份报道说法不一。一份报道给出的此前同比和环比增速分别为5.9%和1.4%;另一份则分别为6.2%和1.5%。在数据尚未统一前,不应将其中任一组作为唯一对比。不过,两份报道都显示第三季度增速有所放缓。
各行业表现也不均衡。人工智能相关产品订单强劲、产能扩大,支撑了科技行业活动。建筑业、金融服务和房地产保持稳健,而面向消费者的企业表现较弱。
一份报道显示,制造业产值环比下降0.9%,尽管科技行业仍支撑了年度GDP增长。这两种情况可以同时出现:产值可能仍高于一年前的水平,却低于紧接着的前一季度。
政府现有的2026年经济增长预测为4.5%至5.5%。11月的更新将重新评估强劲的科技周期能否维持这一增速,以及2027年经济增长预计会放缓多少。
人工智能周期目前支撑增长,但之后可能降温
新加坡金管局预计,未来几个季度,强劲订单和产能扩大将支撑科技行业。同期的投资周期也在推动工业生产,并促进新加坡主要贸易伙伴之间的贸易。
新加坡金管局预计,人工智能相关活动将在2027年下半年放缓。大型基础设施建设和金融服务预计将继续发展,在科技增长速度不再那么突出时提供支撑。
新加坡金管局还预计,经济正产出缺口将在2027年逐步收窄。产出缺口是实际产出与经济在不产生过度价格压力的情况下可持续实现的产出水平之间的差距。正产出缺口意味着经济活动高于可持续水平;缺口收窄有助于减轻工资和价格压力。
生产率提高预计将限制服务业单位产出的劳动力成本。政府加大对医疗和教育的支持,也应有助于保持服务业通胀低位。相反,如果人工智能热潮带来的需求扩散得更广,或劳动力成本上涨更快,国内通胀可能持续处于高位。
发达经济体利率走高、通胀持续,可能削弱需求。人工智能投资若大幅回撤,将构成另一项增长风险,也可能使通胀比新加坡金管局目前预期的更快回落。
经济学家认为是暂歇,而非结束收紧
澳新银行(ANZ)是预计政策维持不变的机构之一,尽管调查中的10名分析师一致认为政策会收紧。这一差异反映的是两组不同的预测者,并不意味着所有经济学家都预计新加坡金管局会采取行动。
澳新银行亚洲研究主管许俊明(Khoon Goh)认为,4月和7月的调整仍在传导至经济。他表示,如果通胀上行风险成为现实,尤其是油价或成品油价格再次上涨,新加坡金管局可能在2027年再次收紧政策。
盛宝银行(Saxo)首席投资策略师查鲁·查纳纳(Charu Chanana)也将这项决定描述为暂停,而非政策转向:
“在2026年两轮收紧之后,决策者似乎愿意给此前措施更多时间发挥作用,而不是对每一项通胀风险都作出激进回应,”查纳纳说。
星展银行高级经济学家蔡汉腾(Chua Han Teng)将维持政策不变与2026年通胀前景趋软联系起来,同时指出2027年较宽的预测区间显示能源前景仍存在不确定性。他谈到了再次调整的可能性:
“如有需要,新加坡金管局可能仍为再次采取审慎收紧措施留有余地,”他说。
这些都是有条件的预测,并非已公布的政策承诺。新加坡金管局承诺将持续关注经济形势并应对价格稳定风险,但尚未说明下一步行动的触发条件。
下次评估前值得关注的事项
这项出乎意料的决定可能促使此前押注汇率更快升值的投资者重新评估仓位。不过,没有经量化的汇率反应数据可以说明公告后新元具体变动了多少。升值区间维持不变,也意味着不应将这项决定解读为明确的宽松举措。
全球利率预期很重要,因为新加坡国内利率仍受国际环境影响。有关芝商所集团FedWatch工具的一个数据时点显示,市场预计美联储在10月27日至28日会议上维持利率不变的概率为77%,高于一个月前的51%,上升了26个百分点。
当时即将公布的美国数据包括9月消费者价格通胀,市场预计其环比上涨0.6%、同比上涨3.6%;此外还有美联储对经济状况的《褐皮书》评估。这些数字是预期值,并非已公布的结果;FedWatch的概率变化也不能证明新加坡的决定导致了美国利率定价发生变化。
对新加坡而言,近期需要关注的因素包括能源和食品成本、科技订单强度、劳动力成本变化,以及政府11月公布的经济增长预测。按照每季度评估一次的安排,新加坡金管局下一次例行评估将在2027年1月,但具体公告日期尚未公布。
要点
- 2026年10月14日,新加坡金管局维持汇率政策区间的斜率、宽度和中枢不变。
- 继4月和7月收紧政策后,新元仍沿着升值政策路径运行。
- 2026年核心通胀预测区间收窄至1.5%至2%;整体通胀预计约为2%。
- 预计2027年核心通胀和整体通胀均为1.5%至2.5%,通胀预计从年中起回落。
- 初步估算显示,第三季度GDP同比增长5.4%,环比增长1.1%。
- 能源价格和人工智能投资周期的强弱是经济前景的主要风险因素。
- 政府预计将在11月更新2026年经济增长预测,并公布2027年预测。